Blog

  • El plan de cuentas en la era de la inteligencia artificial

    El plan de cuentas en la era de la inteligencia artificial

    La inteligencia artificial puede automatizar cada vez más tareas contables, pero no puede resolver correctamente aquello que la organización nunca definió. Un plan de cuentas bien diseñado, un manual de cuentas y procedimientos formalizados pueden convertirse en la infraestructura de conocimiento necesaria para automatizar la contabilidad con mayor control, trazabilidad y criterio profesional.

    Idea central

    La automatización contable no comienza con la inteligencia artificial. Comienza con la estructuración del conocimiento contable que la tecnología deberá utilizar.

    La inteligencia artificial está ampliando rápidamente las posibilidades de automatización de los procesos administrativos y contables. Hoy existen tecnologías capaces de extraer información de documentos, reconocer campos de una factura, relacionar datos con proveedores, aplicar validaciones, detectar inconsistencias y asistir en la clasificación de transacciones.

    Sin embargo, existe una cuestión previa que suele recibir menos atención:

    ¿Cómo puede un sistema automatizar correctamente una decisión contable si la organización nunca definió formalmente la lógica que gobierna esa decisión?

    La pregunta es especialmente relevante para estudios contables, empresas y PyMEs que comienzan a incorporar inteligencia artificial a sus procesos.

    La automatización no comienza con la IA. Comienza mucho antes: con la estructuración del conocimiento contable.

    Un plan de cuentas correctamente diseñado, acompañado por un manual de cuentas y por procedimientos contables formalizados, puede constituir la base sobre la cual construir sistemas capaces de interpretar operaciones, proponer imputaciones, aplicar controles, identificar excepciones y mantener trazabilidad sobre las decisiones adoptadas.

    Tesis

    La inteligencia artificial no elimina la necesidad de estructurar previamente la lógica contable. Por el contrario, cuanto mayor sea el nivel de automatización pretendido, mayor será la necesidad de contar con reglas, definiciones, controles y procedimientos claramente establecidos.

    Esta idea encuentra un antecedente particularmente interesante en la doctrina contable tradicional.

    Mucho antes de la aparición de los actuales sistemas de inteligencia artificial, Enrique Fowler Newton planteaba que el plan de cuentas debía concebirse como una herramienta integrante del sistema de información contable y no como un fin en sí mismo. Su diseño debía responder a las actividades de la entidad, sus necesidades de información, sus políticas contables, sus controles y las características de los sistemas utilizados para procesar la información.

    Leída desde la realidad tecnológica actual, esa concepción adquiere una nueva dimensión.

    El problema no es solamente automatizar: es definir qué debe automatizarse

    Cuando se habla de inteligencia artificial aplicada a la contabilidad, es frecuente concentrar la discusión en las capacidades de la tecnología:

    • lectura automática de documentos;
    • extracción de datos;
    • clasificación de información;
    • conciliaciones;
    • detección de inconsistencias;
    • procesamiento de grandes volúmenes de información;
    • asistencia en la preparación de registraciones.

    Pero existe una diferencia fundamental entre extraer información y tomar una decisión contable.

    Un documento puede contener fecha, proveedor, CUIT, importe, impuestos, descripción, moneda y condiciones de pago. La tecnología puede reconocer esos datos.

    Pero esos datos no determinan necesariamente, por sí mismos:

    • qué hecho económico ocurrió;
    • cuándo corresponde reconocerlo;
    • qué cuenta debe utilizarse;
    • qué atributos deben acompañar la imputación;
    • qué política contable resulta aplicable;
    • qué controles deben ejecutarse;
    • qué documentación debe conservarse;
    • qué situaciones requieren intervención profesional.

    La automatización contable necesita, por lo tanto, dos componentes diferentes.

    Por un lado, tecnologías capaces de interpretar información.

    Por otro, una estructura capaz de establecer qué significa contablemente esa información y qué debe hacerse con ella.

    Es en este segundo componente donde los planes de cuentas y los manuales adquieren una importancia estratégica.

    Fowler Newton y una idea que adquiere nueva relevancia

    En Planes de cuentas y manuales de procedimientos contables, Enrique Fowler Newton sostiene que el plan de cuentas forma parte del sistema de información contable y que su diseño debe responder a las características concretas de cada organización.

    Entre los elementos que deben considerarse aparecen:

    • las actividades desarrolladas;
    • las necesidades de información para la gestión;
    • los centros de responsabilidad;
    • las necesidades de determinación de costos;
    • las normas y políticas contables;
    • los requerimientos de organismos gubernamentales;
    • el grado de centralización del procesamiento;
    • los medios utilizados para procesar la información;
    • las características y limitaciones del software;
    • las exigencias legales aplicables.

    El autor también advierte contra la utilización mecánica de planes de cuentas pertenecientes a otras organizaciones.

    El plan debe responder a la realidad económica e informativa de la entidad y reunir determinadas cualidades:

    Cualidades de un plan de cuentas

    • Racionalidad.
    • Univocidad.
    • Integridad.
    • Sistematicidad.
    • Claridad.
    • Practicidad.
    • Flexibilidad.
    • Eficiencia.

    Estas características fueron formuladas dentro de la teoría tradicional de los sistemas contables. Sin embargo, pueden reinterpretarse perfectamente desde las necesidades actuales de automatización.

    Del plan de cuentas tradicional a los requisitos de un sistema automatizado

    Racionalidad

    La estructura contable debe responder a reglas lógicas.

    Para automatizar, esto significa que las categorías utilizadas por el sistema deben tener una justificación económica y contable reconocible.

    Una IA puede identificar patrones históricos. Pero si esos patrones provienen de imputaciones inconsistentes, la automatización puede reproducir esa inconsistencia a mayor escala.

    Univocidad

    Fowler Newton plantea que cada cuenta debe representar un único objeto y que cada objeto debería estar representado por una única cuenta.

    La importancia de este principio aumenta considerablemente cuando intervienen sistemas automatizados.

    Si dos cuentas representan prácticamente lo mismo, o una misma denominación se utiliza con significados diferentes, el sistema deberá resolver una ambigüedad que la propia organización no resolvió previamente.

    La automatización necesita reducir esas zonas grises.

    Integridad

    El plan debe contener los elementos necesarios para cumplir su propósito.

    Desde la perspectiva de la automatización, esto implica contemplar no solamente las operaciones habituales, sino también los mecanismos necesarios para tratar situaciones pendientes, excepciones, controles y operaciones que todavía no pueden recibir una imputación definitiva.

    Sistematicidad

    Las cuentas y sus agrupamientos deben organizarse de manera coherente.

    Esta característica resulta especialmente importante cuando los sistemas necesitan comprender relaciones jerárquicas.

    Cuenta → Grupo → Rubro → Estado contable

    Una estructura sistemática permite que la información pueda agregarse, validarse y analizarse de manera consistente.

    Claridad

    Las denominaciones y definiciones deben ser comprensibles para quienes utilizan el sistema.

    Con inteligencia artificial, la claridad deja de ser solamente una cuestión de facilidad de uso. También se convierte en una cuestión de calidad semántica.

    Cuanto más precisa sea la definición de una cuenta, menor será el espacio de interpretación necesario para decidir si una operación pertenece o no a ella.

    Practicidad

    El sistema debe poder utilizarse razonablemente.

    Un diseño teóricamente perfecto pero imposible de mantener termina generando procedimientos paralelos, excepciones informales y decisiones no documentadas.

    La automatización necesita estructuras suficientemente rigurosas, pero también operables.

    Flexibilidad

    El plan debe permitir incorporar modificaciones cuando cambian las circunstancias.

    Esta característica resulta particularmente importante en sistemas automatizados porque cambian las actividades, las regulaciones, las políticas contables, los sistemas, las fuentes de información y los procesos internos.

    Por eso, la automatización requiere también mecanismos de actualización y control de versiones.

    Eficiencia

    Más cuentas no significan necesariamente mejor información.

    Fowler Newton advierte sobre la apertura de cuentas cuya segregación no aporta información útil para la toma de decisiones, el cumplimiento normativo o el control.

    Esta observación resulta especialmente relevante para la inteligencia artificial: un plan excesivamente granular puede aumentar innecesariamente la cantidad de categorías entre las cuales debe decidir un sistema.

    El plan de cuentas puede convertirse en una taxonomía contable

    Tradicionalmente, el plan de cuentas suele visualizarse como una lista jerarquizada de códigos y denominaciones.

    En un sistema moderno puede cumplir una función mucho más amplia.

    El plan de cuentas puede convertirse en una taxonomía del conocimiento contable de la organización.

    Fowler Newton dedica especial atención a la codificación y establece un requisito fundamental: a cada cuenta, grupo o atributo debe corresponderle un único código y a cada código una única cuenta, grupo o atributo.

    Esta lógica resulta plenamente compatible con los sistemas digitales.

    El código puede funcionar como un identificador estable al cual asociar:

    • denominación;
    • definición;
    • naturaleza;
    • jerarquía;
    • rubro de exposición;
    • cuentas relacionadas;
    • atributos;
    • reglas;
    • controles;
    • políticas;
    • vigencia.

    La lógica de las taxonomías digitales utilizadas para información financiera confirma la importancia de estructurar semánticamente la información.

    La IFRS Accounting Taxonomy, por ejemplo, permite representar información financiera mediante elementos estructurados que pueden ser procesados digitalmente y actualizados conforme evolucionan las normas y prácticas de información financiera.

    El concepto es importante porque permite comprender que el plan de cuentas puede dejar de ser simplemente una lista utilizada para registrar asientos.

    Puede convertirse en una estructura semántica sobre la cual operen otros sistemas.

    Cuenta, atributo y dimensión analítica no deberían confundirse

    Uno de los aportes particularmente relevantes de Fowler Newton para los sistemas actuales es la utilización de atributos.

    Cuando el software lo permite, determinada información puede asociarse a los movimientos contables mediante atributos en lugar de multiplicar innecesariamente las cuentas.

    Esta distinción resulta fundamental para automatizar.

    No toda característica de una operación debería convertirse en una cuenta.

    Elemento Función
    Cuenta Representa la naturaleza económica del hecho.
    Atributo Agrega información analítica al movimiento.
    Cuenta auxiliar Identifica objetos individuales cuando resulta necesario.
    Centro de responsabilidad Permite analizar la información desde la estructura organizacional.
    Dimensión fiscal o regulatoria Permite atender necesidades específicas de información sin alterar necesariamente la naturaleza contable de la operación.

    Esta separación reduce la complejidad del plan y permite construir modelos de información más flexibles.

    El manual de cuentas como diccionario semántico

    El plan de cuentas responde principalmente a una pregunta:

    Plan de cuentas

    ¿Qué categorías existen?

    Pero para automatizar necesitamos responder otra:

    Manual de cuentas

    ¿Qué significa exactamente cada categoría?

    Ahí aparece el manual de cuentas.

    Una denominación puede resultar suficiente para un profesional que conoce profundamente la organización, pero insuficiente para un sistema automatizado.

    El conocimiento que durante años permaneció en la experiencia de quienes realizan las imputaciones debe comenzar a explicitarse.

    Un manual preparado para un entorno automatizado debería permitir identificar, como mínimo:

    • qué representa la cuenta;
    • qué operaciones pueden registrarse;
    • qué operaciones no deberían registrarse;
    • cuándo se debita;
    • cuándo se acredita;
    • qué documentación respalda la operación;
    • qué atributos deben informarse;
    • qué cuentas suelen actuar como contrapartida;
    • qué controles deben ejecutarse;
    • qué situaciones requieren revisión.
    Cambio de perspectiva

    El manual deja de ser solamente documentación administrativa. Puede convertirse en un diccionario semántico de la contabilidad de la organización.

    El manual de procedimientos como representación de decisiones y controles

    El manual de cuentas explica el significado.

    El manual de procedimientos explica el proceso.

    ¿Qué debe ocurrir desde que aparece una operación hasta que termina correctamente registrada, controlada y documentada?

    El ejemplo de manual desarrollado por Fowler Newton resulta particularmente ilustrativo porque no se limita al catálogo de cuentas.

    Incluye políticas contables, reglas relacionadas con modificaciones, utilización de cuentas auxiliares, registros complementarios y mecanismos de control sobre modificaciones realizadas en los sistemas.

    En un entorno de automatización, el procedimiento debería permitir identificar:

    • origen de la información;
    • responsable;
    • validaciones;
    • reglas aplicables;
    • autorizaciones;
    • excepciones;
    • evidencia;
    • controles posteriores;
    • tratamiento de errores.

    Esto permite transformar conocimiento que muchas veces permanece implícito en un proceso explícito y verificable.

    Del manual escrito al conocimiento estructurado

    El siguiente paso consiste en transformar la documentación tradicional en información que pueda ser utilizada por sistemas.

    Una posible estructura para cada cuenta podría contener:

    Ficha estructurada de una cuenta

    • Código.
    • Denominación.
    • Definición.
    • Propósito.
    • Operaciones admitidas.
    • Operaciones excluidas.
    • Reglas de débito.
    • Reglas de crédito.
    • Documentación fuente.
    • Contrapartidas habituales.
    • Atributos obligatorios.
    • Política contable relacionada.
    • Validaciones.
    • Conciliaciones asociadas.
    • Tratamiento de excepciones.
    • Nivel de autorización.
    • Evidencia requerida.
    • Responsable de la definición.
    • Fecha de vigencia.
    • Historial de modificaciones.

    Esta estructura constituye una propuesta de diseño derivada de los principios analizados y no una clasificación formulada expresamente por Fowler Newton.

    Su utilidad consiste en convertir documentación narrativa en conocimiento susceptible de ser consultado, validado y versionado.

    La IA no debería ser el único componente de la automatización contable

    Otro error frecuente consiste en imaginar la automatización contable como un único modelo de inteligencia artificial que recibe documentos y produce asientos.

    Una arquitectura más robusta combina diferentes tecnologías.

    Captura

    OCR y procesamiento inteligente de documentos permiten transformar información no estructurada en datos utilizables.

    Interpretación

    Sistemas de clasificación y modelos de lenguaje pueden asistir en la identificación del contenido y del hecho económico.

    Conocimiento

    Planes, manuales, políticas y datos maestros proporcionan el contexto contable necesario.

    Control

    Motores de reglas, ERP, validaciones y controles determinísticos verifican condiciones que pueden definirse de manera precisa.

    La documentación oficial de Microsoft sobre procesamiento de facturas muestra precisamente una combinación de extracción de información, asociación con datos maestros, reglas, validaciones, niveles de confianza, revisión y posterior transferencia al sistema financiero.

    Principio de diseño

    No todo lo que puede resolverse mediante inteligencia artificial debería resolverse mediante inteligencia artificial.

    Cuando una condición puede expresarse mediante una regla exacta, probablemente resulte preferible utilizar una regla determinística.

    La IA resulta especialmente útil cuando existe información no estructurada, lenguaje natural, documentos heterogéneos o necesidad de clasificación.

    Las reglas tradicionales continúan siendo especialmente útiles cuando existe una condición precisa que debe cumplirse.

    Una arquitectura conceptual para automatizar la contabilidad

    El proceso puede representarse conceptualmente de la siguiente manera:
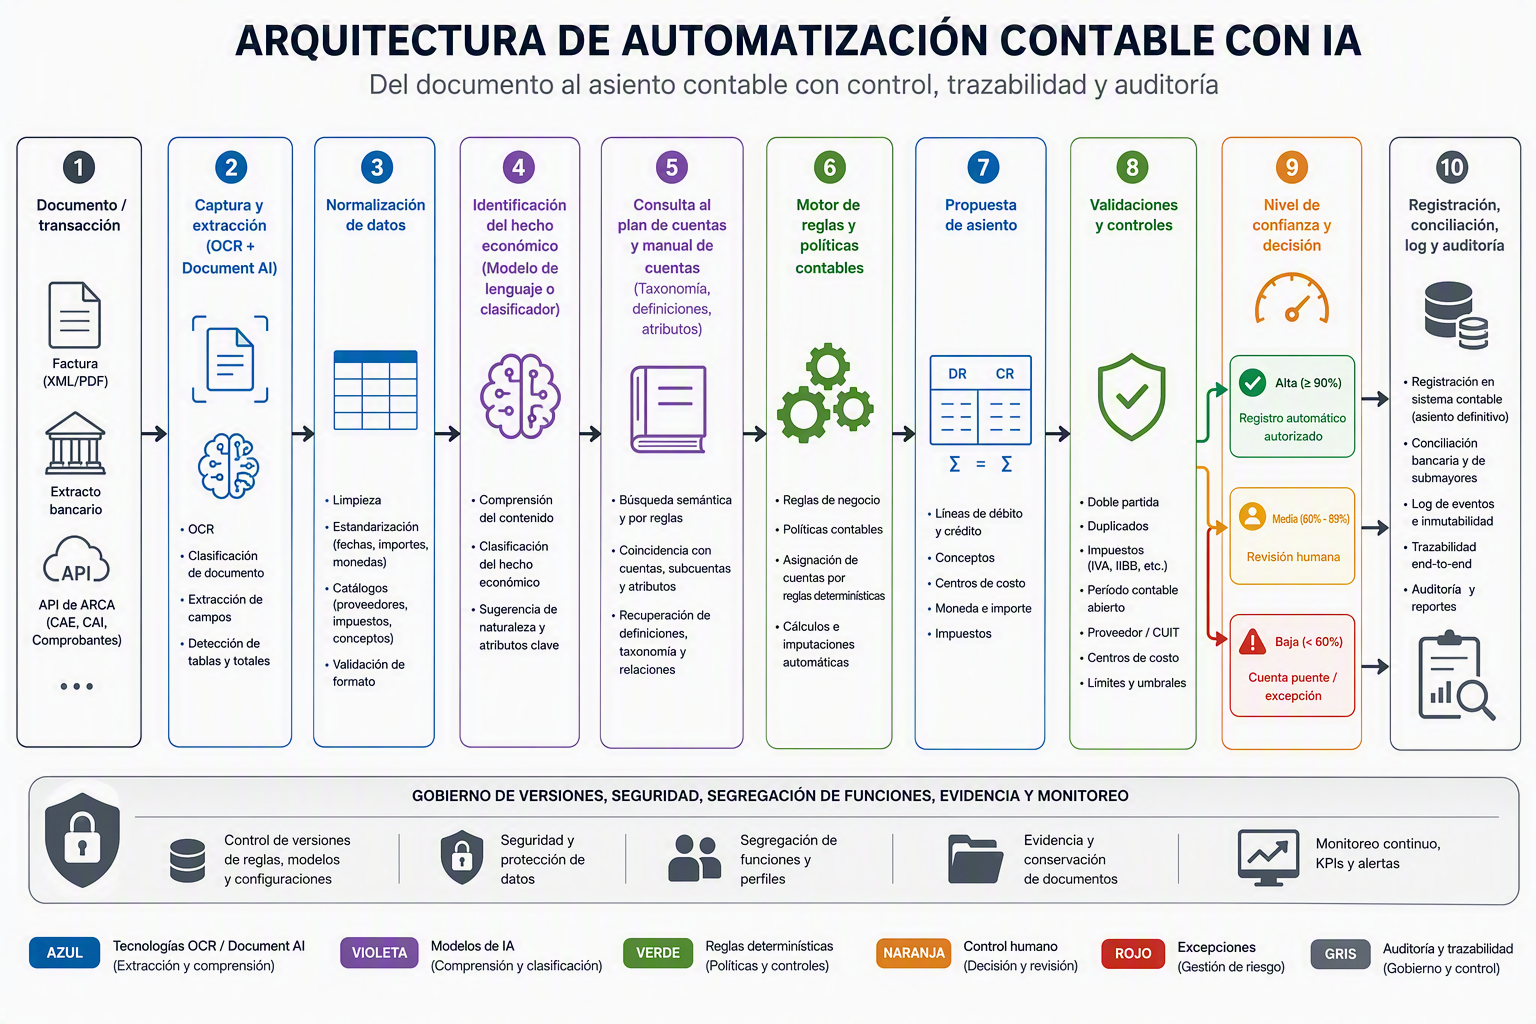
    Arquitectura para automatizar la contabilidad con inteligencia artificial: desde el documento y la extracción de datos hasta la registración, conciliación, trazabilidad y auditoría.
    Arquitectura conceptual de la automatización contable con IA: la tecnología participa en la captura e interpretación de la información, mientras que el plan de cuentas, los manuales, las reglas y los controles estructuran el proceso hasta la registración y auditoría.

    La importancia de esta arquitectura radica en que separa funciones.

    La importancia de esta arquitectura radica en que separa funciones.

    La IA puede interpretar. El manual puede definir. Las reglas pueden validar. El sistema contable puede registrar. Los controles pueden verificar. Y el profesional puede intervenir cuando la operación requiere juicio.

    El nivel de confianza no reemplaza al control contable

    Los sistemas actuales de procesamiento documental pueden utilizar niveles de confianza para determinar cuándo un dato reconocido requiere revisión.

    Microsoft documenta, por ejemplo, la utilización de umbrales de confianza y mecanismos de revisión en procesos de captura de facturas.

    Pero existe una distinción importante:

    La confianza del modelo respecto de un dato no equivale a certeza respecto de su tratamiento contable.

    Un sistema puede tener un alto nivel de confianza respecto de la lectura de un importe, una fecha o una identificación y, sin embargo, seguir siendo necesario determinar la naturaleza económica de la operación y su tratamiento contable.

    Por eso, los niveles de confianza deben formar parte del sistema de control, pero no sustituirlo.

    Las cuentas de movimiento adquieren una nueva utilidad

    Fowler Newton dedica especial atención a las cuentas de movimiento o cuentas puente.

    Estas cuentas permiten registrar temporalmente operaciones que posteriormente deben compensarse o imputarse correctamente.

    También pueden utilizarse para controles cruzados entre información proveniente de diferentes sectores o aplicaciones.

    En sistemas automatizados, esta lógica conserva plena vigencia.

    Una operación que no puede clasificarse con suficiente seguridad no necesariamente debe ser rechazada ni imputada arbitrariamente.

    Puede ingresar a un circuito de excepción.

    Una excepción debería conservar

    • identificación de la operación;
    • motivo de la excepción;
    • responsable;
    • fecha;
    • evidencia;
    • resolución;
    • control posterior.

    La cuenta transitoria no debería convertirse en un depósito permanente de operaciones que el sistema no pudo resolver.

    Automatizar exige gobernar las excepciones

    Los procesos contables contienen operaciones repetitivas, pero también excepciones.

    Y las excepciones son precisamente uno de los puntos donde aumenta el riesgo de una automatización mal diseñada.

    La FACPCE identifica como especialmente susceptibles de automatización las actividades repetitivas, transaccionales, basadas en reglas, intensivas en datos y susceptibles de estandarización.

    También advierte sobre la importancia de la estructura y la integridad de los datos, porque automatizar sobre información incorrecta puede amplificar los problemas existentes.

    Operaciones estructuradas
    Automatizar
    Pueden avanzar mediante reglas previamente aprobadas.
    Operaciones ambiguas
    Revisar
    Deben ingresar a un circuito de validación o excepción.
    Automatización madura

    La automatización madura no intenta eliminar las excepciones. Las identifica y administra.

    RAG y los manuales como base de conocimiento

    Los actuales sistemas de recuperación aumentada por generación, conocidos como RAG, permiten recuperar información desde una base documental y proporcionarla como contexto a un modelo de lenguaje.

    Microsoft describe RAG como una arquitectura mediante la cual se recupera contenido relevante desde una fuente de conocimiento para utilizarlo como contexto en la generación de respuestas.

    Esto abre una posibilidad interesante para los manuales contables.

    Un sistema podría consultar:

    • la definición de una cuenta;
    • la política aplicable;
    • el procedimiento;
    • el tratamiento de una excepción;
    • la documentación requerida;
    • la versión vigente.
    Recuperar una regla no significa ejecutarla correctamente.

    Por eso, RAG puede resultar útil como mecanismo de consulta y contextualización, pero las condiciones críticas deberían complementarse con controles y reglas verificables.

    El gobierno de versiones pasa a ser parte del sistema contable

    Fowler Newton señala que el plan debe revisarse cuando cambian los elementos considerados para su preparación.

    En el ejemplo de manual incluido en la obra también contempla la modificación de políticas contables y la identificación de la fecha desde la cual comienza a aplicarse una nueva política.

    En un entorno automatizado, esta cuestión adquiere todavía mayor importancia.

    No solamente debe conocerse qué regla existe hoy.

    También debería poder determinarse qué regla estaba vigente cuando se procesó determinada operación.

    Elementos que pueden requerir control de versiones

    • plan de cuentas;
    • manual de cuentas;
    • políticas contables;
    • procedimientos;
    • reglas;
    • configuraciones;
    • integraciones;
    • modelos utilizados.

    La trazabilidad deja de limitarse al asiento.

    También debe alcanzar al conocimiento utilizado para producirlo.

    Trazabilidad: poder reconstruir por qué se tomó una decisión

    Una automatización contable confiable debería permitir reconstruir el camino seguido por una operación.

    Idealmente debería poder conocerse:

    • cuál fue el documento original;
    • qué información se extrajo;
    • qué datos fueron normalizados;
    • qué clasificación se propuso;
    • qué definición o política se consultó;
    • qué regla se aplicó;
    • qué validaciones se ejecutaron;
    • qué excepción se detectó;
    • quién intervino;
    • qué registración terminó realizándose.

    Esta trazabilidad resulta especialmente importante cuando intervienen modelos probabilísticos.

    El National Institute of Standards and Technology (NIST) recomienda, dentro de su marco de gestión de riesgos para inteligencia artificial generativa, documentar sistemas, versiones, supervisión humana, evaluaciones y mecanismos de monitoreo y contingencia.

    COSO, por su parte, ha analizado la aplicación del control interno a sistemas de IA generativa, destacando la necesidad de gobernanza, evaluación de riesgos, actividades de control, información y monitoreo.

    Seguridad, privacidad y segregación de funciones

    La automatización contable procesa información particularmente sensible:

    • proveedores;
    • clientes;
    • cuentas bancarias;
    • operaciones;
    • impuestos;
    • remuneraciones;
    • contratos;
    • información financiera.

    Por eso, la arquitectura no puede evaluarse solamente desde la eficiencia.

    También debe considerar:

    • permisos;
    • confidencialidad;
    • segregación de funciones;
    • protección de datos;
    • registro de modificaciones;
    • acceso a configuraciones;
    • conservación de evidencia.

    La Agencia de Acceso a la Información Pública de Argentina recomienda, para sistemas de inteligencia artificial, considerar evaluaciones de impacto, seguridad, explicabilidad y el ciclo de vida completo de los sistemas.

    La automatización contable debe integrarse, por lo tanto, al sistema general de control interno de la organización.

    El juicio profesional no desaparece: cambia de lugar

    La automatización puede reducir considerablemente el tiempo dedicado a tareas mecánicas.

    Pero eso no significa que desaparezca el juicio profesional.

    En realidad, puede producirse un desplazamiento.

    El profesional deja progresivamente de intervenir en cada operación rutinaria y pasa a concentrarse en:

    • diseñar reglas;
    • definir políticas;
    • resolver excepciones;
    • revisar resultados;
    • analizar inconsistencias;
    • evaluar riesgos;
    • actualizar procedimientos;
    • supervisar el sistema.

    La FACPCE reconoce que la incorporación de nuevas tecnologías puede modificar la forma de ejecutar procedimientos sin eliminar la necesidad de juicio profesional.

    La automatización no elimina el criterio profesional. Lo desplaza desde la ejecución repetitiva hacia el diseño, la supervisión y el control del sistema.

    Cómo preparar una contabilidad para automatizarla con IA

    Antes de seleccionar herramientas, conviene trabajar sobre la estructura contable.

    Revisar el plan de cuentas

    Identificar duplicaciones, cuentas ambiguas, cuentas sin utilización, granularidad innecesaria e inconsistencias jerárquicas.

    Separar cuentas de atributos

    Determinar qué información representa naturaleza económica y qué información corresponde a dimensiones analíticas.

    Construir el manual de cuentas

    Definir claramente el significado y utilización de las cuentas relevantes.

    Documentar procedimientos

    Transformar conocimiento tácito en reglas y procesos explícitos.

    Identificar datos maestros

    Determinar las fuentes autorizadas para proveedores, clientes, impuestos, centros, monedas y demás dimensiones relevantes.

    Identificar controles

    Separar controles preventivos, validaciones automáticas, conciliaciones, revisiones y autorizaciones.

    Definir excepciones

    Establecer qué situaciones no deben resolverse automáticamente.

    Establecer trazabilidad

    Determinar qué evidencia debe conservarse para reconstruir cada decisión.

    Versionar el conocimiento

    Controlar modificaciones del plan, manuales, políticas y reglas.

    Recién entonces automatizar

    Implementar tecnología sobre una estructura previamente comprendida, documentada y controlada.

    Una nueva lectura de los manuales contables

    Durante años, los manuales de cuentas y procedimientos pudieron ser considerados documentación administrativa necesaria pero secundaria.

    La inteligencia artificial obliga a reconsiderar esa visión.

    En un sistema tradicional, una definición incompleta podía ser compensada por la experiencia de quien realizaba la imputación.

    En un sistema automatizado, esa experiencia debe transformarse progresivamente en conocimiento explícito.

    Nueva función de los manuales

    Los manuales pueden convertirse en la representación formal del conocimiento contable de la organización.

    Componente Función dentro de la automatización
    Plan de cuentas Define las categorías y sus relaciones.
    Manual de cuentas Define el significado de cada categoría.
    Manual de procedimientos Define cómo se toman y controlan las decisiones.
    Políticas contables Establecen los criterios aplicables.
    Controles Determinan qué debe verificarse.
    Excepciones Determinan cuándo debe detenerse o escalarse la automatización.
    Trazabilidad Permite reconstruir qué ocurrió y por qué.

    La inteligencia artificial puede operar dentro de ese marco, pero no debería reemplazarlo.

    La paradoja de la inteligencia artificial aplicada a la contabilidad

    Existe una paradoja interesante.

    Podría suponerse que cuanto más inteligente sea la tecnología, menos estructura necesitará la organización.

    En contabilidad puede ocurrir exactamente lo contrario.

    Cuanto mayor sea la autonomía que pretendamos otorgar a los sistemas, más importante será definir:

    • qué pueden hacer;
    • qué información pueden utilizar;
    • qué reglas deben respetar;
    • qué controles deben superar;
    • qué decisiones requieren intervención humana;
    • cómo se documentan sus resultados.

    La IA puede reducir la necesidad de instrucciones rígidas para interpretar información no estructurada.

    Pero no elimina la necesidad de gobernar el proceso contable.

    Conclusiones

    La incorporación de inteligencia artificial a la contabilidad no vuelve obsoletos al plan de cuentas ni a los manuales.

    Los vuelve más importantes.

    Los principios desarrollados por Fowler Newton —racionalidad, univocidad, integridad, sistematicidad, claridad, practicidad, flexibilidad y eficiencia— mantienen plena vigencia y pueden reinterpretarse como requisitos para construir sistemas contables capaces de interactuar con tecnologías de automatización.

    El plan de cuentas puede evolucionar desde una lista de códigos hacia una taxonomía contable estructurada.

    El manual de cuentas puede transformarse en un diccionario semántico.

    El manual de procedimientos puede convertirse en una representación formal de procesos, decisiones, controles y excepciones.

    Y ese conjunto puede constituir una capa de conocimiento sobre la cual operen sistemas de extracción documental, motores de reglas, herramientas analíticas y modelos de inteligencia artificial.

    Pero existe una condición fundamental:

    Automatizar no significa delegar indiscriminadamente el juicio profesional.

    La tecnología puede extraer información, identificar patrones, recuperar conocimiento y formular propuestas.

    La organización continúa siendo responsable de definir:

    • las políticas;
    • las reglas;
    • los controles;
    • las excepciones;
    • las autorizaciones;
    • la evidencia;
    • la supervisión.

    Por eso, probablemente la pregunta correcta no sea:

    La pregunta habitual

    ¿Cómo hacemos para que la IA contabilice?

    La pregunta debería ser:

    ¿Tenemos suficientemente estructurado nuestro conocimiento contable como para que una máquina pueda utilizarlo sin perder control, trazabilidad y criterio profesional?

    Si la respuesta es negativa, el primer proyecto de automatización quizá no debería ser implementar inteligencia artificial.

    Debería ser ordenar la contabilidad para que pueda ser automatizada.

    TAXS · Automatización contable e inteligencia artificial

    ¿Tu estudio o empresa está preparado para automatizar la contabilidad?

    En TAXS entendemos que la implementación de inteligencia artificial en procesos contables no debería comenzar por la elección de una herramienta.

    El punto de partida debería ser comprender y estructurar el sistema contable sobre el cual esa tecnología va a operar.

    Podemos acompañar a estudios contables, empresas y PyMEs en la revisión y racionalización del plan de cuentas, el diseño de manuales, la documentación de procedimientos, la identificación de reglas susceptibles de automatización, la definición de controles y excepciones y el diseño de una arquitectura preparada para incorporar inteligencia artificial.

    El objetivo no es automatizar por automatizar.

    Es construir procesos contables más estructurados, controlables, trazables y preparados para aprovechar responsablemente las nuevas tecnologías.

    Si tu estudio o empresa está evaluando automatizar procesos contables con inteligencia artificial, podemos ayudarte a preparar primero la estructura necesaria para hacerlo de manera ordenada y confiable.

    Fuentes y bibliografía

  • TaxBot DGR Corrientes: Automatización de Retenciones y Percepciones

    TaxBot DGR Corrientes: Automatización de Retenciones y Percepciones

    En TAX Solutions desarrollamos TaxBot DGR Corrientes,
    una herramienta exclusiva diseñada para optimizar y automatizar la descarga de
    comprobantes de retenciones y percepciones sufridas desde el portal oficial de la
    Dirección General de Rentas de Corrientes.

    Con esta aplicación, los profesionales contables y administrativos pueden obtener
    los reportes consolidados en formato Excel en cuestión de segundos, eliminando la
    carga manual de datos y reduciendo los tiempos operativos mensuales.

    ¿Qué hace TaxBot Corrientes?

    • Acceso Automatizado:
      Se conecta de forma segura al portal de DGR Corrientes utilizando el CUIT
      y la clave fiscal del contribuyente.
    • Consulta de Períodos:
      Permite seleccionar cualquier período fiscal (mes y año) de manera flexible.
    • Procesamiento Inteligente:
      Realiza la búsqueda, aguarda la generación de la información y descarga el
      archivo oficial en formato Excel de forma totalmente autónoma.
    • Organización de Archivos:
      Crea automáticamente carpetas individuales organizadas por cliente y por período,
      evitando la mezcla de archivos en la carpeta genérica de descargas.

    Requisitos e Instalación

    Requisitos del Sistema

    • Sistema Operativo: Windows 10 o Windows 11 (64 bits).
    • Conexión a Internet activa.
    • No requiere tener instalado Python ni ningún navegador especial.
      La aplicación es 100% ejecutable e independiente.

    Pasos para la Instalación

    1. Descargar desde Mega.nz:
      Accede a nuestro servidor seguro en Mega.nz desde el botón de descarga oficial
      para obtener el archivo comprimido TaxBot_Corrientes_TAX_Solutions.rar.
    2. Descomprimir:
      Haz clic derecho sobre el archivo descargado y selecciona
      “Extraer todo” en la ubicación de tu preferencia
      (por ejemplo, en el Escritorio o en Documentos).
    3. Iniciar la aplicación:
      Abre la carpeta extraída y haz doble clic sobre el archivo
      TaxBot_Corrientes.exe.

    Nota sobre Seguridad en Windows (SmartScreen)

    Al ejecutar la aplicación por primera vez, es posible que Windows muestre
    la ventana azul de advertencia “Windows protegió su PC”.
    Esto ocurre en programas nuevos que no cuentan con firma digital pagada.

    Para continuar: Haz clic en
    “Más información” y luego selecciona la opción
    “Ejecutar de todas formas”.

    Guía de Uso Paso a Paso

    El uso de TaxBot Corrientes es intuitivo y rápido:

    1. Ingresar el CUIT:
      Escribe los 11 dígitos del CUIT del contribuyente (sin guiones ni espacios).
    2. Ingresar la Clave Fiscal:
      Escribe la clave de acceso al portal de DGR Corrientes.
    3. Seleccionar el Período:
      Por defecto, la aplicación sugerirá el mes inmediato anterior en formato AAAA-MM
      (por ejemplo, 2026-08). Puedes modificarlo si necesitas consultar otro período.
    4. Iniciar Descarga:
      Haz clic en el botón “Iniciar Descarga”.
    5. Monitoreo en vivo:
      En la consola integrada dentro de la ventana de la aplicación verás el progreso
      paso a paso en tiempo real.

    Una vez finalizada la tarea, el sistema emitirá el mensaje de confirmación
    [ÉXITO] ¡Descarga finalizada!.

    ¿Dónde se guardan los archivos descargados?

    Para mantener un orden impecable en tu equipo, la aplicación genera automáticamente
    una estructura de carpetas limpia y predecible:

    descargas/
    └── Cliente_[CUIT]/
        └── [AAAA-MM]/
            └── Retencion_percepcion_CORRIENTES_[AAAA-MM].xlsx
        

    Ejemplo práctico:
    Si consultas el CUIT 20123456789 para el período 2026-08, encontrarás la planilla en:

    descargas/Cliente_20123456789/2026-08/Retencion_percepcion_CORRIENTES_2026-08.xlsx
        

    Rendimiento y Velocidad de Funcionamiento

    La velocidad del proceso de descarga no depende de la potencia de la PC,
    sino de:

    • El servidor de DGR Corrientes (60%):
      La velocidad de respuesta del sitio oficial de la provincia para procesar y entregar la consulta.
    • Tu conexión a Internet (25%):
      Para la carga de datos del portal.
    • Tu computadora (15%):
      Únicamente para abrir la aplicación y el navegador interno.
      Cualquier equipo de oficina con Windows 10/11 y 4 GB o más de RAM ejecutará
      el bot a la máxima velocidad posible.

    Preguntas Frecuentes

    ¿Es seguro descargar desde Mega.nz?

    Sí, alojamos el instalador en Mega.nz para garantizar descargas rápidas,
    cifradas de extremo a extremo y sin publicidad ni acortadores molestos.

    ¿Es seguro ingresar mis credenciales?

    Sí. La aplicación se ejecuta de forma 100% local en tu computadora.
    Tus datos de acceso no se envían ni almacenan en ningún servidor externo;
    se utilizan exclusivamente en la sesión activa para conectarse al sitio oficial
    de DGR Corrientes.

    ¿Puedo realizar varias descargas seguidas?

    Sí. Una vez finalizada una descarga, podés cambiar el CUIT o el período en la misma
    ventana y volver a hacer clic en “Iniciar Descarga”.

    Enlace de Descarga Oficial

    Soporte y Asistencia:
    Ante cualquier duda, error o consulta de uso, ponete en contacto con el equipo de
    TAX Solutions.

  • ¿Es necesario ordenar, normalizar y automatizar antes de implementar IA?

    ¿Es necesario ordenar, normalizar y automatizar antes de implementar IA?

    ¿Es necesario ordenar, normalizar y automatizar antes de implementar IA?

    Una investigación periodística y guía práctica para empresas | Julio di Nubila | Tax Solutions | Septiembre de 2026

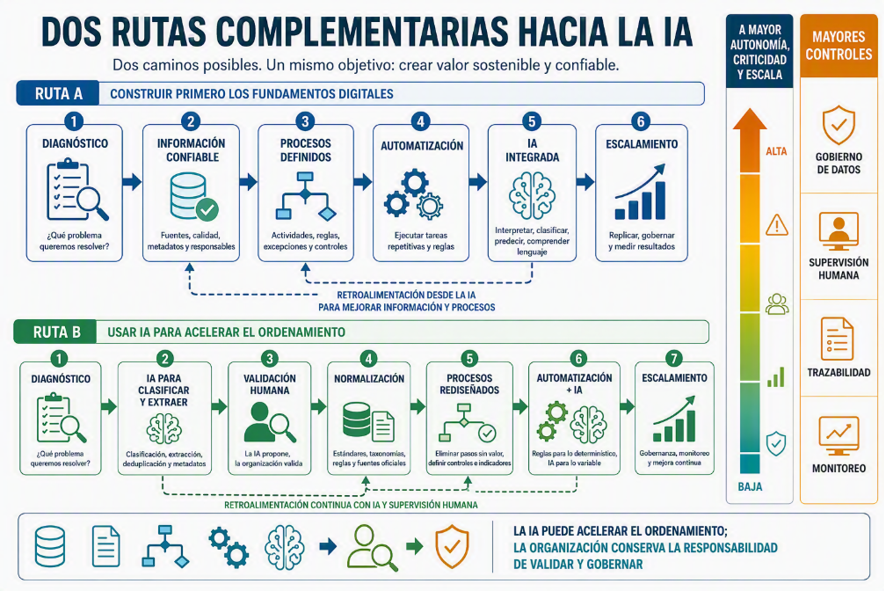
    Dos rutas complementarias hacia la IA. Elaboración propia a partir de la evidencia analizada. Visual generado con Microsoft Copilot.

    Resumen ejecutivo

    La expansión de la inteligencia artificial empresarial está ocurriendo antes de que muchas organizaciones hayan resuelto problemas básicos de información, procesos e integración. Esto no impide experimentar con IA, pero condiciona la capacidad de convertir usos individuales o pilotos aislados en operaciones confiables y escalables.

    Tesis central

    La transformación digital no es una barrera de entrada absoluta para usar IA. Sí se vuelve una base progresivamente más necesaria cuando aumentan la autonomía, la criticidad y la escala de la solución.

    La relación tampoco es lineal. La IA puede colaborar desde el comienzo en la clasificación documental, la extracción de datos, la detección de duplicados, la sugerencia de metadatos y el descubrimiento preliminar de procesos. En ese segundo camino, la tecnología no reemplaza el gobierno: propone; la organización valida, normaliza y decide.

    Hallazgos principales

    • Usar IA no equivale a integrarla organizacionalmente. La adopción individual puede comenzar con muy poca transformación previa; la operación crítica exige datos, procesos, controles y responsabilidades.
    • La encuesta argentina sobre PyMEs muestra una adopción relevante, pero mayormente experimental y con baja institucionalización.
    • La infraestructura digital previa se asocia con la adopción de IA, aunque esa asociación no demuestra causalidad.
    • Ordenar información significa mucho más que mover archivos: requiere fuentes autoritativas, definiciones, metadatos, responsables, permisos y reglas de calidad.
    • La IA puede acelerar el ordenamiento, pero necesita criterios de referencia y validación humana.
    • La decisión debe tomarse por caso de uso y riesgo, no mediante una regla universal aplicable a toda la empresa.

    1. La pregunta empresarial

    La inteligencia artificial redujo drásticamente las barreras de entrada. Una persona puede utilizar hoy asistentes generativos para redactar, resumir, clasificar, comparar o analizar información sin que la empresa haya desarrollado un modelo propio ni completado un programa formal de transformación digital.

    Esta facilidad produce una tensión: la IA entra en organizaciones donde todavía conviven sistemas de gestión, planillas, correos, carpetas personales, documentos duplicados y procedimientos sostenidos por conocimiento tácito. La pregunta relevante no es si esa empresa puede usar IA, porque, en la práctica, ya puede hacerlo, sino qué condiciones necesita para convertir ese uso en una capacidad confiable.

    La pregunta correcta no es “¿la empresa está preparada para IA?”, sino “¿qué nivel de preparación requiere este caso de uso?”

    La respuesta depende del alcance. Resumir una reunión, sugerir etiquetas o preparar un borrador exige una base distinta de la necesaria para emitir documentación crítica, autorizar pagos o intervenir en decisiones regulatorias. A mayor autonomía, impacto y dificultad de reversión, mayores deben ser la calidad de la información, la formalización del proceso, la trazabilidad y la supervisión.

    2. Adopción no es madurez

    2.1 América Latina: utilización intensa, integración desigual

    La CEPAL estimó que América Latina y el Caribe concentraba el 14% de las visitas mundiales a soluciones web de IA frente al 11% de los usuarios globales de Internet. El indicador se construyó con tráfico a unos 260 sitios de 18 países y excluye implementaciones empresariales cerradas; por lo tanto, describe utilización de soluciones web, no adopción empresarial.

    El ILIA 2025 evalúa la preparación, adopción y gobernanza de la IA en 19 países mediante más de 100 subindicadores agrupados en factores habilitantes; investigación, desarrollo y adopción; y gobernanza. Su aporte principal es mostrar que la capacidad de aprovechar IA no depende de una sola tecnología, sino de un ecosistema de conectividad, talento, inversión, innovación e instituciones.

    2.2 Argentina: usar IA no significa integrarla

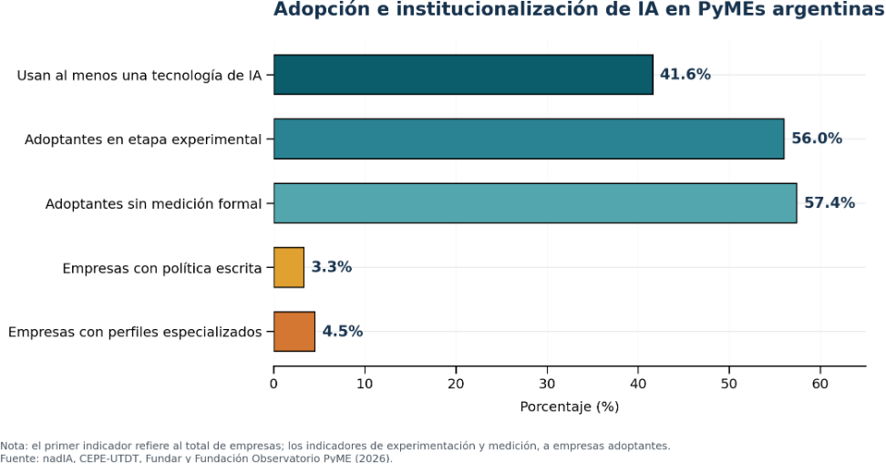
    La encuesta nacional de nadIA relevó 402 PyMEs manufactureras y de software de 10 a 249 ocupados durante noviembre y diciembre de 2025, mediante muestreo probabilístico estratificado. El 41,6% declaró utilizar al menos una tecnología de IA. Sin embargo, entre las adoptantes, 56% permanecía en etapa experimental y 57,4% no medía formalmente los resultados. Solo 3,3% tenía una política escrita y 4,5% había incorporado perfiles especializados.

    Adopción e institucionalización de inteligencia artificial en PyMEs argentinas
    Adopción e institucionalización de IA en PyMEs argentinas. Los denominadores varían según el indicador.

    La diferencia es central: un trabajador puede obtener mejoras individuales con una herramienta generativa sin que la organización haya integrado fuentes, modificado procesos, definido responsables, administrado permisos o creado indicadores. La integración empresarial comienza cuando la IA deja de ser una herramienta aislada y pasa a formar parte de un flujo gobernado.

    2.3 La base digital se asocia con la adopción

    La misma encuesta encontró asociaciones positivas entre adopción de IA y tecnologías digitales previas, entre ellas nube, comunicación interna, comercio electrónico, herramientas de diseño y sistemas ERP. La relación fue estadísticamente significativa, pero transversal: no permite afirmar que adoptar un ERP o migrar a la nube cause por sí mismo mejores resultados con IA.

    Este resultado es compatible con la literatura sobre preparación organizacional. Jöhnk, Weißert y Wyrtki identifican activos, capacidades y compromiso organizacional como dimensiones de preparación para adoptar IA. El marco no propone un requisito tecnológico único ni una secuencia universal; describe una combinación de condiciones que la organización debe desarrollar.

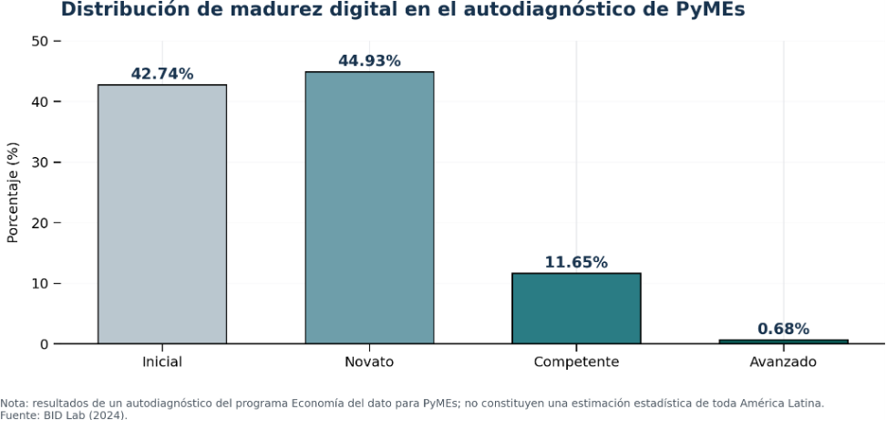
    Distribución de madurez digital en el autodiagnóstico de PyMEs
    Madurez digital en el autodiagnóstico del programa Economía del dato para PyMEs. No representa estadísticamente a todas las empresas de la región.

    3. Por qué importa el orden previo

    3.1 Saber dónde está la información

    La primera dificultad no es la ausencia de datos, sino su dispersión. Sistemas, hojas de cálculo, correos, PDFs y carpetas personales pueden contener versiones incompatibles de una misma realidad. Una empresa puede convivir con esa ambigüedad porque sus empleados conocen atajos informales; una automatización no dispone de ese contexto si no fue incorporado explícitamente.

    3.2 Ordenar no es crear carpetas

    Una arquitectura de información útil debe identificar fuentes autoritativas, responsables, vigencia, permisos, identificadores, relaciones y reglas de conservación. Su objetivo no es que todo esté en un único repositorio, sino que cada dato relevante sea localizable, interpretable, trazable y gobernable.

    Los diagnósticos del BID Lab sobre economía del dato destacan brechas de estandarización, interoperabilidad, calidad y medición en PyMEs latinoamericanas. En el autodiagnóstico reportado, 42,74% de las evaluaciones quedó en nivel inicial, 44,93% en novato, 11,65% en competente y 0,68% en avanzado. Estos resultados describen a quienes utilizaron la herramienta y no deben generalizarse como un censo regional.

    3.3 Normalizar el significado

    La calidad técnica no resuelve por sí sola la calidad semántica. “Cliente activo” puede significar una compra reciente para ventas, una cuenta abierta para administración, un saldo pendiente para cobranzas o un contacto disponible para marketing. La IA puede encontrar esas definiciones, pero no debería elegir por sí sola cuál gobierna una decisión. Esa definición corresponde a la organización.

    3.4 Convertir conocimiento tácito en proceso

    En muchas empresas, el procedimiento real vive en frases como “si ocurre esto, consultá a María” o “con este proveedor se hace distinto”. Para automatizar, ese conocimiento debe transformarse en actividades, decisiones, reglas, responsables, excepciones, controles, salidas e indicadores.

    3.5 Automatizar sin comprender

    La automatización robótica resulta especialmente apta para tareas de alto volumen, repetitivas, basadas en reglas y con oportunidades de estandarización. También requiere datos íntegros y una visión de transformación que no se limite a instalar una herramienta.

    Advertencia: la formulación prudente no es que automatizar un proceso defectuoso siempre lo empeora, sino que automatizar sin comprender objetivos, variantes y excepciones puede reproducir y escalar sus defectos. La tecnología aumenta velocidad y repetibilidad; por eso también puede aumentar la propagación de una regla incorrecta.

    3.6 Medir antes y después

    Sin línea de base, una empresa puede demostrar que implementó IA, pero no que generó valor. Antes del piloto deberían medirse, según el caso, tiempo de ciclo, costo, errores, retrabajo, volumen, excepciones e intervención humana. Después se comparan los mismos indicadores y se evalúan efectos no deseados.

    La evidencia global de McKinsey asocia el rediseño de workflows, la definición de indicadores, el liderazgo y los mecanismos de retroalimentación con una mayor creación de valor reportada. Se trata de una encuesta y no de una prueba causal, pero refuerza el carácter organizacional del escalamiento de IA.

    4. La IA también puede ayudar a ordenar

    La secuencia tradicional, ordenar, normalizar, automatizar e incorporar IA, sigue siendo útil, pero no es la única. Cuando existen grandes volúmenes de información no estructurada, la IA puede reducir el trabajo inicial de descubrimiento.

    4.1 Qué puede aportar

    Clasificación

    Clasificación preliminar de documentos y sugerencia de metadatos y categorías.

    Extracción

    Extracción de fechas, importes, entidades y referencias.

    Calidad

    Detección de registros similares o posibles duplicados.

    Descubrimiento

    Resumen de procedimientos, comparación de versiones e identificación preliminar de patrones, excepciones y relaciones.

    4.2 El límite: necesita criterios externos

    La IA puede sugerir que dos documentos se refieren al mismo contrato o que cinco nombres representan una categoría común. No puede convertir esa sugerencia en una regla empresarial definitiva sin contrastarla con una fuente autorizada, una taxonomía o el juicio de quienes gobiernan el proceso.

    IA → propuesta → validación humana → regla organizacional → automatización

    Los marcos de gestión de riesgos de IA colocan la gobernanza, la medición y el monitoreo dentro del ciclo de vida del sistema. NIST organiza estas funciones alrededor de Govern, Map, Measure y Manage. ISO/IEC 42001, por su parte, establece requisitos para un sistema de gestión de IA con responsabilidades y mejora continua.

    5. Dos rutas complementarias

    Ruta A
    Fundamentos primero
    Diagnosticar, ordenar, comprender, automatizar e incorporar IA.
    Ruta B
    IA para ordenar
    Clasificar, extraer, validar, normalizar y luego integrar.

    Ruta A: construir primero los fundamentos digitales

    La organización diagnostica el problema, define fuentes y responsables, comprende el proceso, automatiza reglas estables e incorpora IA allí donde la interpretación, el lenguaje o la predicción justifican su uso. Es la ruta más prudente para procesos financieros, contables, fiscales, regulatorios, de pagos, autorización y cumplimiento.

    Ruta B: utilizar IA para acelerar el ordenamiento

    La organización delimita un conjunto de información, emplea IA para clasificar o extraer, valida los resultados, crea estándares y fuentes oficiales, rediseña el proceso y recién entonces integra automatización e IA. Es especialmente útil cuando el cuello de botella inicial está en miles de documentos, correos o registros no estructurados.

    La variable decisiva: riesgo

    Riesgo Ejemplos Condiciones mínimas
    Bajo Borradores, resúmenes, etiquetas preliminares Revisión del usuario y protección básica de datos
    Medio Extracción, conciliaciones, análisis documental Datos confiables, validación humana, registro y monitoreo
    Alto Pagos, decisiones financieras, fiscales o regulatorias Gobernanza formal, trazabilidad, segregación, pruebas y supervisión
    Ejemplo de proporcionalidad entre riesgo y controles. Síntesis metodológica propia.

    6. Casos empresariales

    6.1 SKEMA, Colombia

    Datos y flujo comercial

    El caso incluido por BID Lab documenta depuración de bases, documentación del flujo comercial, parametrización de Business Intelligence y un piloto posterior. El informe comunicó una reducción aproximada del 20% en el tiempo dedicado a construir y ajustar informes. Debe interpretarse como caso de transformación basada en datos, no como prueba independiente del retorno de IA.

    6.2 SUMAR, Argentina

    Conocimiento y control

    En el caso publicado, parte del conocimiento del cierre de facturación estaba concentrado en la persona que realizaba la tarea. La implementación requirió documentar reglas y excepciones, incorporar un agente y conservar control humano. La empresa declaró que un ciclo de aproximadamente 24 horas pasó a validarse en minutos y estimó unas 300 horas anuales liberadas. Son resultados declarados por la organización y no una medición auditada.

    6.3 Venturino, Argentina

    Reglas y excepciones

    La conciliación involucraba 28 bancos y requirió incorporar progresivamente reglas, excepciones, validaciones y supervisión humana. La empresa informó una reducción aproximada de 20 a 5 días y una disminución cercana al 10% de errores. También aquí se trata de resultados declarados y no verificados mediante auditoría independiente.

    7. Guía práctica de madurez

    La siguiente guía es una síntesis metodológica propia basada en dimensiones recurrentes de madurez digital, gestión de datos, procesos, automatización, IA y gobernanza. No pretende ser un estándar universal ni supone que todas las organizaciones deban avanzar de manera idéntica.

    Etapa Pregunta central Resultado esperado
    0. Diagnóstico ¿Qué problema queremos resolver? Caso de negocio, alcance y línea de base
    1. Información ¿La información es suficiente y confiable? Fuentes, definiciones, estructura y responsables
    2. Procesos ¿Cómo funciona realmente? Flujo, reglas, excepciones, controles e indicadores
    3. Automatización ¿Qué puede resolverse mediante reglas? Workflow determinístico y tratamiento de errores
    4. IA ¿Dónde se necesita interpretación o predicción? Caso de IA probado y supervisado
    5. Escalamiento ¿Puede gobernarse y mantenerse? Monitoreo, seguridad, roles, costos y mejora continua
    Guía de madurez para adopción empresarial de IA. Elaboración propia.

    Señales de que se están saltando etapas

    • El proyecto comienza con “queremos IA” pero no existe un problema definido.
    • Se quiere construir un asistente documental sin saber qué documentos están vigentes.
    • Cada persona ejecuta el proceso de manera diferente y las excepciones no están registradas.
    • No existe propietario del proceso ni responsable del dato.
    • No se conocen tiempos, errores, costos o volumen antes de implementar.
    • El éxito se mide por licencias o usuarios, no por resultados.

    8. Plan de trabajo A: ordenar antes de implementar IA

    1

    Diagnóstico

    Inventariar sistemas, archivos, datos, procesos, responsables, automatizaciones, problemas y riesgos.

    Entregable: mapa de situación actual y caso de negocio.

    2

    Arquitectura de información

    Definir fuentes oficiales, nomenclaturas, metadatos, identificadores, permisos, responsables y conservación.

    Entregable: información localizable, interpretable y gobernable.

    3

    Procesos

    Documentar AS-IS y diseñar TO-BE; identificar actividades, decisiones, excepciones, controles e indicadores.

    Entregable: proceso comprendido y mejorado.

    4

    Automatización

    Separar tareas determinísticas de tareas variables y automatizar primero reglas estables.

    Entregable: workflow controlado y trazable.

    5

    IA

    Priorizar oportunidades por valor, viabilidad y riesgo.

    Entregable: caso de uso delimitado con criterios de evaluación.

    6

    Piloto

    Medir tiempo, costo, errores, volumen, excepciones e intervención humana antes y después.

    Entregable: evidencia para continuar, corregir o detener.

    7

    Escalamiento

    Integrar seguridad, permisos, monitoreo, capacitación, mantenimiento y gestión del cambio.

    Entregable: capacidad empresarial sostenible.

    9. Plan de trabajo B: utilizar IA para ordenar

    1

    Delimitar

    Elegir una biblioteca, un proceso, un área o una tipología documental. No comenzar con toda la empresa.

    2

    Descubrimiento asistido

    Usar IA para inventariar, clasificar, extraer, resumir, detectar duplicados, identificar entidades y sugerir categorías.

    3

    Validación humana

    Revisar categorías, definiciones, relaciones, vigencia y excepciones. La IA propone; la organización decide.

    4

    Normalización

    Convertir decisiones validadas en taxonomías, metadatos, catálogos, nomenclaturas, reglas, fuentes oficiales y responsables.

    5

    Descubrimiento de procesos

    Analizar registros y documentos para proponer actividades, decisiones, participantes, excepciones y cuellos de botella.

    6

    Rediseño

    Eliminar pasos sin valor, duplicaciones, controles redundantes, transferencias y cargas repetidas.

    7

    Automatización + IA

    Aplicar reglas a lo determinístico e IA a la interpretación, clasificación, lenguaje o predicción.

    8

    Gobernanza

    Definir responsabilidades, permisos, supervisión, trazabilidad, métricas, monitoreo, incidentes y mantenimiento.

    10. Conclusión

    La transformación digital previa no es una condición absoluta para comenzar a utilizar inteligencia artificial. La expansión de herramientas accesibles demuestra que una organización puede experimentar mucho antes de haber ordenado toda su información o formalizado todos sus procesos.

    Pero comenzar no es lo mismo que integrar, y adoptar no es lo mismo que escalar. Cuando la IA pasa de asistir a ejecutar, y de producir borradores a intervenir en operaciones críticas, aumenta la necesidad de datos confiables, procesos comprendidos, controles, responsables, trazabilidad y gobierno.

    Al mismo tiempo, exigir una transformación perfecta antes de experimentar puede convertirse en una barrera innecesaria. La IA puede acelerar la clasificación documental, la extracción, la deduplicación y el descubrimiento preliminar. El criterio es utilizarla primero allí donde el error sea revisable y donde exista una persona capaz de validar el resultado.

    La IA puede ayudar a ordenar el desorden. Lo que no puede hacer responsablemente es gobernar un desorden que la propia organización todavía no comprende.

    La pregunta empresarial decisiva ya no es simplemente cómo implementar IA. Es qué debe ordenarse, qué puede automatizarse mediante reglas, qué conviene delegar a la inteligencia artificial y qué debe permanecer bajo criterio humano.

    Transformación digital e inteligencia artificial

    ¿Tu empresa necesita ordenar, automatizar o incorporar IA?

    En Tax Solutions ayudamos a analizar procesos, organizar información y definir casos de uso concretos, con una mirada orientada al control, la trazabilidad y la generación de valor.

    El punto de partida no es comprar una herramienta. Es identificar el problema correcto y diseñar una solución que pueda sostenerse.

    Bibliografía

    1. Avenburg, A., Santolaria, M., Vezzato, J. M. e Ibarra, I. (2026). Encuesta nacional sobre adopción de IA en pequeñas y medianas empresas de la Argentina. nadIA, Fundar y CEPE Di Tella.
    2. Banco Interamericano de Desarrollo. (2024). Economía del dato para PyMEs: Claves para impulsar los negocios en la era digital. BID Lab.
    3. Comisión Económica para América Latina y el Caribe. (2025). Uso de soluciones de IA en América Latina y el Caribe 2025. Observatorio de Desarrollo Digital.
    4. Comisión Económica para América Latina y el Caribe y Centro Nacional de Inteligencia Artificial. (2025). Índice Latinoamericano de Inteligencia Artificial 2025. Naciones Unidas.
    5. Federación Argentina de Consejos Profesionales de Ciencias Económicas. (2021). Aplicación de nuevas tecnologías en el trabajo del auditor, Informe N.º 25.
    6. International Organization for Standardization. (2023). ISO/IEC 42001:2023 Information technology, Artificial intelligence, Management system.
    7. Jöhnk, J., Weißert, M. y Wyrtki, K. (2021). Ready or not, AI comes: An interview study of organizational AI readiness factors. Business & Information Systems Engineering, 63, 5-20.
    8. McKinsey & Company. (2025). The state of AI: How organizations are rewiring to capture value. QuantumBlack, AI by McKinsey.
    9. National Institute of Standards and Technology. (2023). Artificial Intelligence Risk Management Framework 1.0. U.S. Department of Commerce.
    10. iProfesional. (2026). Tres casos de empresas argentinas que utilizan agentes de IA y ahorran días de trabajo.
  • Una promoción puede vender más y dejar menos

    Una promoción puede vender más y dejar menos

    Una promoción bancaria puede aumentar la facturación y, al mismo tiempo, reducir el resultado de cada operación. Antes de adherirse, el comercio necesita conocer quién financia el beneficio, qué cargos se aplican y cuánto deben crecer las ventas para compensarlos.

    Una promoción bancaria puede atraer clientes, facilitar una compra y aumentar la facturación. Sin embargo, el movimiento adicional no garantiza una mejora del resultado.

    Para evaluar si conviene, el comercio necesita conocer cuánto aporta al beneficio, qué otros cargos acompañan la operación y cuánto debe crecer la venta para compensarlos.

    El análisis empieza antes de anunciar la campaña y termina al revisar la liquidación. Entre ambos momentos puede existir una diferencia importante entre el importe vendido y lo que efectivamente queda disponible para cubrir los gastos del negocio.

    La pregunta principal

    Una campaña no debe evaluarse solamente por cuánto aumenta la facturación, sino por la contribución que deja cada operación después de considerar mercadería, promoción, aranceles y financiación.

    ¿Quién paga el beneficio que recibe el cliente?

    Que una promoción lleve el nombre de un banco no significa que la entidad asuma íntegramente su coste.

    El convenio puede establecer que el comercio financie una parte o la totalidad del descuento o reintegro. También puede prever un aporte bancario que cambie al finalizar un periodo de bonificación.

    Por eso, el porcentaje anunciado al consumidor debe distinguirse del porcentaje que termina pagando el vendedor.

    Promoción del 30% × participación del comercio del 50% = coste del 15% sobre la venta

    Una promoción del 30% no necesariamente cuesta un 30% al comercio. Si este absorbe la mitad del beneficio, su aporte equivale al 15% de la venta, siempre que ambos porcentajes se calculen sobre la misma base y no intervengan topes.

    Ese aporte puede aparecer como un descuento en la liquidación, por ejemplo, bajo un concepto referido a promociones emisoras.

    Control necesario: conviene identificar las operaciones alcanzadas y comprobar que el cargo coincida con las condiciones aceptadas. Mirar únicamente el total acreditado dificulta detectar diferencias o conocer cuánto cuesta cada modalidad de venta.

    Descuento, arancel y financiación: tres conceptos para revisar

    El aporte a la promoción no reemplaza necesariamente al arancel habitual por cobrar con tarjeta. Tampoco permite suponer que el coste de ofrecer cuotas ya está incluido.

    Aporte al beneficio

    Debe determinarse qué parte del descuento o reintegro paga el vendedor, sobre qué importe se calcula y qué topes se aplican.

    Arancel de cobro

    Es el importe descontado por procesar la venta con tarjeta y puede mantenerse aun cuando la operación esté incluida en una promoción.

    Financiación

    Debe verificarse si ofrecer tres o seis cuotas genera un cargo adicional o si ese coste ya está incluido en las condiciones aceptadas.

    Plazo de acreditación

    También debe considerarse cuándo se acredita el dinero y si anticipar el cobro genera un cargo adicional.

    Las cuotas pueden anunciarse sin interés para el comprador y, aun así, tener un coste para el comercio.

    Si la financiación está incluida en el cargo pactado, no corresponde restarla nuevamente. Si se cobra por separado, debe incorporarse al cálculo.

    Una tasa anual, una tasa directa de descuento y un coeficiente de financiación no son intercambiables. Para comparar correctamente las alternativas, hay que verificar la base y el mecanismo de cálculo del plan contratado.

    Una venta de $100.000: ¿cuánto queda?

    Consideremos un ejemplo hipotético. La venta es de $100.000 y la mercadería costó $70.000. El margen inicial sobre ventas es del 30%. El arancel de tarjeta es del 2% y la promoción ofrece un beneficio del 30%, del cual el vendedor absorbe la mitad.

    Para simplificar, todos los porcentajes se aplican sobre la misma base y no intervienen topes. El ejemplo todavía no incorpora efectos impositivos, otros gastos variables ni financiación adicional.

    Venta$100.000Importe facturado en ambos escenarios.

    Margen inicial30%Antes del arancel y de la promoción.

    Arancel de tarjeta2%Aplicado sobre el importe de la venta.

    Aporte del vendedor15%La mitad de una promoción total del 30%.

    Concepto Tarjeta sin promoción Tarjeta con promoción
    Venta $100.000 $100.000
    Coste de mercadería −$70.000 −$70.000
    Arancel: 2% −$2.000 −$2.000
    Aporte del vendedor: 15% No corresponde −$15.000
    Contribución antes de financiación adicional $28.000 $13.000
    Ejemplo hipotético sin topes, efectos impositivos, otros gastos variables ni financiación adicional.

    El comercio factura el mismo importe, pero la operación promocional deja $15.000 menos.

    Contribución habitual$28.000Después del coste de mercadería y del arancel.

    Contribución promocional$13.000Antes de financiación adicional y efectos tributarios.

    La contribución es el dinero disponible para cubrir los costes fijos y, una vez cubiertos, generar resultado. No debe confundirse con la ganancia neta.

    Si el plan de cuotas tiene un coste adicional, todavía deberá descontarse de los $13.000.

    ¿Cuánto tienen que aumentar las ventas?

    Diez operaciones habituales dejan una contribución total de $280.000.

    Para alcanzar ese mismo importe con operaciones promocionales que dejan $13.000 cada una, se necesitan aproximadamente 21,54 ventas equivalentes. Si se trata de unidades indivisibles del mismo precio, hacen falta 22 ventas.

    $280.000 ÷ $13.000 = 21,54 ventas equivalentes

    El esfuerzo necesario depende del margen inicial de la mercadería.

    Margen inicial sobre ventas Contribución habitual por venta Contribución con promoción Incremento necesario de ventas
    20% $18.000 $3.000 500%
    30% $28.000 $13.000 115,4%
    40% $38.000 $23.000 65,2%
    Ejemplo basado en una venta de $100.000, arancel del 2% y aporte promocional del vendedor del 15%.

    La última columna muestra cuánto deben aumentar las ventas para que el negocio conserve el mismo importe total que obtenía después del coste de mercadería y del cobro con tarjeta, ahora absorbiendo también la promoción.

    Cómo interpretar el 115,4%

    Significa pasar de $1.000.000 a aproximadamente $2.153.846 en ventas, manteniendo iguales los precios y los costes por unidad.

    Ese crecimiento permite recuperar el importe total de contribución, pero no el porcentaje de margen por operación. Cada venta promocional continúa dejando menos.

    La comparación supone que se mantiene la misma mezcla de productos y que todas las ventas del escenario promocional reciben el beneficio. Cualquier financiación adicional eleva el crecimiento necesario.

    Una limitación decisiva: si la contribución por operación fuera cero o negativa, vender más bajo esas condiciones no permitiría recuperar una contribución positiva.

    De la facturación al resultado de la campaña

    El crecimiento debe medirse contra lo que razonablemente se habría vendido sin promoción.

    Una compra adelantada, trasladada desde otro día o cambiada desde otro medio de pago no representa necesariamente una venta nueva para el negocio.

    Información mínima por campaña

    • Ventas alcanzadas por la promoción.
    • Coste de la mercadería vendida.
    • Aporte comercial asumido por el vendedor.
    • Aranceles del medio de pago.
    • Costes de financiación.
    • Contribución resultante.
    • Devoluciones y cargos posteriores.
    • Fechas efectivas de acreditación.

    Una planilla sencilla por campaña puede reunir estos datos. Después, la información debe contrastarse con las liquidaciones recibidas, considerando devoluciones y cargos posteriores.

    Por separado, conviene registrar las fechas de cobro para evaluar el efecto de la campaña sobre la caja.

    La decisión consiste en comparar el crecimiento necesario con el crecimiento que razonablemente puede generar la campaña.

    Aumentar la facturación no es suficiente si cada operación reduce excesivamente la contribución.

    Alcanzar el umbral calculado conserva la contribución previa. Superarlo y cubrir los demás costes de la acción permite mejorar el resultado.

    Con ese cálculo, el comercio puede elegir qué productos incluir, qué condiciones aceptar y qué promociones conviene revisar antes de ofrecerlas.

    El impacto tributario también puede reducir el resultado

    El coste de una promoción no termina en el descuento comercial y la financiación. Su documentación y tratamiento tributario pueden hacer que el negocio soporte impuestos sobre importes que económicamente resignó.

    IVA

    La liquidación del medio de pago, por sí sola, no habilita a computar el aporte promocional como crédito fiscal de una compra.

    Ingresos Brutos

    Registrar el cargo como gasto no reduce automáticamente la base imponible de las ventas.

    Ganancias

    El desembolso puede ser deducible si cumple los requisitos de vinculación, documentación e imputación.

    Documentación

    El tratamiento deberá analizarse según el convenio, las ventas, las liquidaciones y el sistema de facturación del comercio.

    Tratamiento en el IVA

    En esta operatoria, la entidad que liquida las tarjetas puede descontar el aporte a la promoción sin emitir por ese concepto una factura con IVA discriminado.

    La liquidación, por sí sola, no habilita a tomar el importe descontado como crédito fiscal de una compra.

    Si el descuento concedido al cliente no se documenta y registra adecuadamente, puede quedar sin reflejarse su efecto en la liquidación del IVA.

    Tratamiento en Ingresos Brutos

    Contabilizar el cargo como un gasto no reduce automáticamente la base imponible de las ventas.

    El reconocimiento de una bonificación o descuento depende de su naturaleza, de su respaldo y de las reglas vigentes en cada jurisdicción.

    Si no se aplica el ajuste que corresponda, el comercio puede terminar tributando sobre una facturación superior al ingreso que efectivamente conserva.

    Tratamiento en el Impuesto a las Ganancias

    El desembolso puede resultar deducible si cumple los requisitos de vinculación con la actividad gravada, documentación e imputación.

    Sin embargo, esa deducción no devuelve el gasto íntegro ni reemplaza el tratamiento de los otros impuestos. Su eventual efecto sobre el impuesto determinado tampoco equivale a recuperar inmediatamente el dinero descontado.

    Descuentos, notas de crédito y documentación

    El Dictamen DAT 29/2011 analizó descuentos al comprador afrontados por el vendedor y reconoció su tratamiento en el IVA mediante la nota de crédito emitida por este y su correspondiente registración.

    El antecedente del Grupo de Enlace AFIP–Consejo del 7 de diciembre de 2011 precisó que la nota debía dirigirse al cliente y no a la tarjeta.

    Criterio de aplicación

    Estos antecedentes deben interpretarse junto con las normas actuales y no constituyen una solución automática para todas las promociones bancarias.

    El umbral general de identificación del consumidor final es actualmente de $10.000.000 por operación, inclusive. Esto no autoriza, por sí solo, a agrupar descuentos correspondientes a distintos clientes en una nota global.

    La RG 4540/2019 incorpora exigencias relevantes:

    1. La nota de crédito debe ser emitida por el vendedor.
    2. Debe estar dirigida al receptor original.
    3. Debe vincularse con las facturas o con el periodo ajustado.
    4. Debe emitirse dentro de los quince días corridos desde el hecho que requiere documentarse.
    5. Si el descuento ya está acordado, es determinable y se vincula directamente con la factura, debe incorporarse al emitirla.

    Estas condiciones pueden complicar la instrumentación cuando la información de la promoción llega posteriormente o no permite reconstruir cada operación.

    Por eso, el criterio fiscal requiere analizar el convenio, las ventas, las liquidaciones y el sistema de facturación de cada comercio.

    Qué revisar antes de adherirse a una promoción

    01

    Determinar quién financia el beneficio

    Identificar qué porcentaje asume el banco, qué porcentaje absorbe el comercio y sobre qué base se calculan ambos importes.

    02

    Separar todos los cargos

    Distinguir el aporte promocional, el arancel de cobro, el coste de financiación y los eventuales cargos por anticipar la acreditación.

    03

    Calcular la contribución por operación

    Restar de la venta el coste de mercadería, los aranceles, el aporte promocional, la financiación y los demás gastos variables.

    04

    Estimar el crecimiento necesario

    Determinar cuánto deben aumentar las ventas para conservar el mismo importe total de contribución que se obtendría sin la promoción.

    05

    Evaluar si las ventas son realmente adicionales

    Diferenciar las compras nuevas de aquellas que solamente se adelantan, cambian de fecha o migran desde otro medio de pago.

    06

    Revisar el impacto sobre la caja

    Considerar las fechas efectivas de acreditación y los cargos asociados al anticipo de los fondos.

    07

    Definir el tratamiento tributario y documental

    Analizar cómo se documentará la bonificación y qué efectos tendrá en el IVA, Ingresos Brutos y el Impuesto a las Ganancias.

    08

    Controlar la liquidación posterior

    Comparar las condiciones aceptadas con los descuentos, aranceles, retenciones y acreditaciones efectivamente aplicados.

    Análisis económico y tributario

    Antes de lanzar una promoción, calculá cuánto deja realmente

    Una promoción puede ser una herramienta comercial valiosa, pero su conveniencia depende del margen de los productos, los cargos financieros, el crecimiento efectivo de las ventas y el tratamiento tributario de los descuentos.

    En TAX Solutions podemos ayudarte a analizar cuánto aporta cada operación, cuánto deberían crecer las ventas para compensar el coste de la campaña y cómo documentar adecuadamente su impacto fiscal.

    Evaluar los márgenes, la financiación, la caja y los impuestos antes de adherirse permite decidir con una visión completa del resultado.

  • Fondo de Asistencia Laboral: qué cambia para los empleadores y cómo prepararse

    Fondo de Asistencia Laboral: qué cambia para los empleadores y cómo prepararse

    El Fondo de Asistencia Laboral incorpora una nueva forma de financiar determinadas indemnizaciones laborales. Su implementación exigirá a los empleadores revisar la registración de la nómina, organizar la cuenta individual, gestionar el ID FAL y establecer controles específicos sobre las contribuciones y los pagos.

    El Fondo de Asistencia Laboral, conocido como FAL, introduce un nuevo mecanismo destinado a facilitar el financiamiento de determinadas indemnizaciones derivadas de la extinción de las relaciones laborales.

    Aunque su implementación incorpora nuevas obligaciones administrativas y financieras para los empleadores, existe una precisión que debe quedar clara desde el comienzo: el FAL no reemplaza, reduce ni modifica las indemnizaciones laborales previstas por la legislación vigente.

    Concepto central

    El FAL es una herramienta de financiamiento. No constituye un nuevo sistema de cálculo indemnizatorio ni un seguro que sustituya la responsabilidad del empleador.

    El régimen permite acumular recursos que el empleador podrá utilizar, total o parcialmente, para afrontar determinadas obligaciones laborales cuando se produzca una desvinculación.

    El empleador continuará siendo el único responsable frente al trabajador por la correcta liquidación y el pago íntegro de los importes correspondientes, aun cuando el saldo acumulado sea insuficiente, todavía no pueda utilizarse o se produzca alguna demora en la intervención de la entidad administradora.

    ¿Quiénes estarán alcanzados?

    El régimen comprende, con carácter general, a los empleadores del sector privado.

    Quedan excluidas las relaciones laborales comprendidas en:

    • El régimen de la industria de la construcción regulado por la Ley 22.250.
    • El régimen del personal de casas particulares regulado por la Ley 26.844.

    Las Micro, Pequeñas y Medianas Empresas deberán contar con el certificado correspondiente para acceder al tratamiento previsto para esa categoría.

    Grandes empresas1%Sobre las remuneraciones comprendidas en la base del SIPA. Puede incrementarse hasta el 1,5%.

    Micro, pequeñas y medianas empresas2,5%Sobre las remuneraciones comprendidas en la base del SIPA. Puede incrementarse hasta el 3%.

    ¿El FAL representa un nuevo coste laboral?

    Como regla general, la contribución destinada al FAL tendrá como contrapartida una reducción equivalente en determinadas contribuciones patronales con destino a la Seguridad Social.

    El régimen fue diseñado, por tanto, para que la contribución al fondo no produzca por sí sola un incremento neto equivalente en el coste laboral ordinario.

    Atención: afirmar que el FAL tendrá “coste cero” puede resultar impreciso. El análisis deberá considerar las excepciones a la reducción, las comisiones de administración, los costes operativos y las eventuales diferencias entre el saldo disponible y las obligaciones indemnizatorias.

    Para evaluar su impacto real será necesario considerar:

    • Las relaciones laborales alcanzadas por regímenes promocionales.
    • Los periodos durante los cuales no corresponda la reducción de contribuciones patronales.
    • Las comisiones y los gastos de administración.
    • Los costes administrativos asociados al nuevo sistema.
    • Las diferencias entre el saldo disponible y las obligaciones que deban afrontarse.

    La reducción no procederá respecto de las relaciones laborales alcanzadas por el Régimen de Incentivo a la Formalización Laboral mientras subsistan sus beneficios. Tampoco corresponderá durante los periodos en los que el empleador tenga suspendida o interrumpida su obligación de contribuir al FAL.

    Las entidades administradoras podrán percibir comisiones y gastos de administración dentro del límite global previsto por el régimen, fijado en el 1% anual sobre el total de los activos administrados.

    Impacto económico

    La contribución obligatoria cuenta, como regla general, con una reducción equivalente de contribuciones patronales. Sin embargo, el impacto deberá analizarse para cada empresa considerando excepciones, comisiones y costes operativos.

    Una contribución obligatoria, pero un uso optativo

    Uno de los aspectos centrales del régimen es la diferencia entre la obligación de aportar y la decisión de utilizar los recursos acumulados.

    Contribución mensualObligatoriaLos empleadores alcanzados deberán integrar mensualmente la contribución correspondiente.

    Utilización del saldoOptativaEl empleador podrá decidir si utiliza total, parcial o conjuntamente los recursos del fondo.

    Frente a una extinción laboral, el empleador podrá:

    • Utilizar la totalidad de los recursos disponibles.
    • Utilizar solamente una parte.
    • No utilizar el fondo y pagar la obligación con recursos propios.
    • Mantener el saldo acumulado para futuras contingencias laborales.

    Esta decisión no modifica el importe que corresponde al trabajador. El FAL constituye una fuente de financiamiento, pero no altera la causa, la naturaleza ni la cuantía de la obligación laboral.

    Si los recursos disponibles resultan insuficientes, la diferencia deberá ser abonada directamente por el empleador.

    ¿Qué conceptos podrá cubrir?

    Los recursos acumulados podrán aplicarse únicamente a los conceptos expresamente contemplados por el régimen.

    Principales conceptos comprendidos

    • Indemnización por despido sin justa causa.
    • Indemnización por despido indirecto.
    • Indemnización sustitutiva de preaviso.
    • Integración del mes de despido.
    • Extinción por voluntad concurrente de las partes.
    • Determinadas extinciones relacionadas con contratos a plazo fijo.
    • Extinción por fuerza mayor o falta o disminución de trabajo debidamente comprobada.
    • Indemnización por muerte del trabajador.
    • Supuestos de incapacidad o inhabilidad contemplados por la Ley de Contrato de Trabajo.
    • Determinadas indemnizaciones previstas en estatutos profesionales.
    • Supuestos comprendidos en el Régimen de Trabajo Agrario.

    El FAL no funcionará como una cuenta de libre disponibilidad ni podrá utilizarse para cancelar cualquier obligación vinculada con una relación laboral.

    Antes de solicitar un pago, la empresa deberá comprobar que el concepto se encuentre expresamente comprendido y que se cumplan las restantes condiciones del régimen.

    Condiciones para utilizar los recursos

    La existencia de saldo disponible no significa que pueda utilizarse automáticamente.

    Relación registrada

    La relación laboral deberá encontrarse registrada y los datos declarados condicionarán el alcance de la cobertura.

    Antigüedad mínima

    El trabajador deberá contar con una registración previa mínima de doce meses respecto de la fecha de extinción.

    Carencia del fondo

    Deberán haberse integrado seis periodos mensuales completos y consecutivos de contribuciones.

    Concepto admitido

    La obligación deberá corresponder a uno de los conceptos expresamente comprendidos en el régimen.

    Declaración jurada

    El empleador deberá presentar la declaración jurada y la documentación respaldatoria exigidas.

    Validación de datos

    Los datos laborales y bancarios deberán superar las validaciones requeridas antes de realizar la transferencia.

    Los seis periodos de carencia se computarán desde el mes calendario en el que se registre la integración efectiva de la primera contribución del empleador y deberán ser completos y consecutivos.

    Registración deficiente

    Cuando la relación laboral se encuentre registrada de manera deficiente, el FAL solamente podrá cubrir los importes determinados sobre la base de la información efectivamente declarada.

    Si existen diferencias en la remuneración, la fecha de ingreso, la jornada o cualquier otro dato relevante para calcular la obligación, esas diferencias continuarán siendo responsabilidad exclusiva del empleador.

    Relaciones laborales no registradas

    Las relaciones laborales no registradas no tendrán cobertura del FAL.

    Esta exclusión no elimina ni reduce los derechos del trabajador. Su efecto consiste en impedir que el empleador utilice los recursos del fondo para afrontar esas obligaciones, por lo que deberá responder íntegramente con su propio patrimonio.

    La cuenta individual y el ID FAL

    Antes de realizar la primera contribución, el empleador deberá elegir una entidad habilitada y seleccionar un vehículo de inversión colectiva autorizado.

    Alternativa 1FCIFondo común de inversión autorizado para instrumentar cuentas del FAL.

    Alternativa 2FideicomisoFideicomiso financiero sujeto a la regulación correspondiente.

    En ambos casos, el vehículo estará sujeto a la regulación y supervisión de la Comisión Nacional de Valores.

    El dato central para conectar al empleador con su cuenta será el ID FAL.

    Una vez abierta la cuenta individual, la entidad administradora asignará al empleador un identificador único denominado ID FAL. Este identificador deberá comunicarse a la Agencia de Recaudación y Control Aduanero para que las contribuciones mensuales sean derivadas correctamente.

    La información asociada al ID FAL deberá incluir, como mínimo:

    • CUIT del empleador.
    • Datos de la cuenta del vehículo de inversión colectiva.
    • Periodo de vigencia del vehículo correspondiente.

    Si el empleador no informa un ID FAL válido, la ARCA no efectuará la derivación al fondo y mantendrá las sumas correspondientes sin imputación específica hasta que se regularice la situación.

    Si transcurre un mes desde el vencimiento de la obligación sin que se haya comunicado un identificador válido, la Comisión Nacional de Valores podrá asignar de oficio un vehículo autorizado. Posteriormente, la ARCA deberá transferir a esa cuenta los importes acumulados transitoriamente.

    Control necesario: la comunicación, vigencia y correcta vinculación del ID FAL deberán incorporarse a los controles internos de liquidación de sueldos y cargas sociales.

    ¿Cómo será el procedimiento de pago?

    Cuando se produzca una extinción laboral comprendida y el empleador decida utilizar los recursos del FAL, deberá presentar electrónicamente una declaración jurada ante la entidad administradora.

    Información de la solicitud

    • CUIT y domicilio legal del empleador.
    • Nombre, apellido y CUIL del trabajador.
    • Datos completos de la cuenta bancaria del beneficiario.
    • Fecha y causa de la extinción.
    • Documentación respaldatoria del acto extintivo o acuerdo correspondiente.
    • Detalle de la liquidación practicada.
    • Mejor remuneración mensual, normal y habitual considerada.
    • Fecha de ingreso y antigüedad computable.
    • Conceptos que integran la liquidación.
    • Importe cuya transferencia se solicita.
    • Indicación de si el pago será total o parcial.
    • Datos del expediente, tribunal o servicio de conciliación, cuando corresponda.

    La entidad administradora deberá validar:

    1. La titularidad de la cuenta bancaria informada.
    2. La condición de trabajador registrado por el empleador solicitante.
    3. La presentación completa de los datos y documentos exigidos.

    Cumplidas estas verificaciones, la administradora liquidará la posición correspondiente y transferirá los recursos directamente a la cuenta bancaria del trabajador.

    Responsabilidad del empleador

    La exactitud del cálculo de las obligaciones laborales y la determinación del importe indemnizatorio continuarán siendo responsabilidad exclusiva del empleador.

    Un punto sensible: el plazo de pago

    La reglamentación concede a la entidad administradora un plazo máximo de cinco días hábiles para efectuar la transferencia, contado desde el día hábil siguiente al de la presentación completa y correcta de la declaración jurada.

    Este plazo deberá coordinarse cuidadosamente con los plazos aplicables al empleador para cancelar las indemnizaciones y demás conceptos derivados de la extinción de la relación laboral.

    El plazo concedido a la administradora no debería interpretarse como una ampliación de los plazos laborales que debe cumplir el empleador.

    Si la solicitud se presenta tarde, contiene errores, carece de documentación o requiere correcciones, el procedimiento de validación podría impedir que los recursos lleguen al trabajador dentro del plazo correspondiente.

    Por esta razón, la decisión de utilizar el fondo deberá adoptarse con suficiente anticipación. La empresa tendrá que organizar un circuito interno que permita preparar la declaración jurada y sus respaldos desde el momento en que se decide o formaliza la extinción.

    Situaciones que deberán preverse

    • Pago parcial mediante el FAL y cancelación de la diferencia con recursos propios.
    • Insuficiencia del saldo acumulado.
    • Observaciones o rechazo de la documentación.
    • Demoras en las validaciones.
    • Errores en los datos bancarios del trabajador.
    • Diferencias entre la liquidación laboral y los datos registrados en los sistemas oficiales.

    La coordinación entre Recursos Humanos, el responsable de la liquidación de sueldos, la administración financiera y los asesores laborales será indispensable para evitar mora, duplicaciones o pagos incompletos.

    Portabilidad y cambio de administradora

    El empleador podrá solicitar el traslado de los recursos acumulados hacia otro fondo común de inversión o fideicomiso financiero autorizado.

    La portabilidad permitirá cambiar de entidad administradora o de vehículo de inversión sin extinguir la cuenta ni perder los recursos acumulados.

    Condiciones para efectuar el cambio

    • El nuevo vehículo deberá encontrarse autorizado.
    • No deberán existir obligaciones de pago pendientes.
    • Si existen obligaciones pendientes, deberán constituirse provisiones suficientes.
    • La transferencia deberá realizarse conforme al procedimiento establecido por la Comisión Nacional de Valores.
    • El cambio deberá comunicarse a la ARCA.
    • El ID FAL deberá actualizarse para las contribuciones posteriores.

    La entidad de origen deberá transferir la totalidad de los activos correspondientes. No se trata de retirar libremente el dinero, sino de trasladarlo a otro vehículo que conserve la afectación específica prevista por el régimen.

    La elección de la administradora no debería basarse exclusivamente en la comisión aplicada. También será necesario evaluar:

    • Calidad y claridad de la información periódica.
    • Acceso al detalle de movimientos y rendimientos.
    • Capacidad de respuesta ante solicitudes de pago.
    • Procedimientos de validación documental.
    • Canales de atención.
    • Trazabilidad de las operaciones.
    • Características financieras del vehículo.
    • Facilidad para conciliar la cuenta con los registros internos.

    ¿El FAL ya está operativo?

    El régimen tiene prevista su entrada en vigencia para el 1 de noviembre de 2026.

    No obstante, su funcionamiento efectivo depende de la habilitación de los procedimientos, códigos, registros, vehículos y sistemas necesarios para integrar las contribuciones y administrar las cuentas individuales.

    Entrada en vigencia prevista01/11/2026Nivel de confianza: alto.

    Configuración definitiva de los sistemasN/DNivel de confianza: medio. Requiere normas e implementaciones complementarias.

    Hasta que esos mecanismos sean formalmente establecidos, los empleadores no deberían introducir modificaciones anticipadas en el Formulario 931, el Libro de Sueldos Digital o sus sistemas de liquidación basándose en campos, códigos o procedimientos que todavía no hayan sido habilitados oficialmente.

    La entrada en vigencia legal y la disponibilidad operativa del sistema son dos cuestiones relacionadas, pero no necesariamente idénticas. La primera surge de la normativa. La segunda exige que los organismos intervinientes completen la instrumentación técnica correspondiente.

    Qué deberían hacer desde ahora los empleadores

    Aunque todavía se requieran adecuaciones operativas, las empresas pueden comenzar a preparar la información y los controles internos necesarios.

    01

    Verificar la condición de la empresa

    Determinar si el empleador reviste la condición de gran empresa o MiPyME y, en este último caso, revisar la vigencia del certificado correspondiente.

    02

    Revisar la registración de la nómina

    Controlar fechas de ingreso, remuneraciones, jornadas, categorías, convenios aplicables, datos identificatorios y posibles diferencias entre recibos, Libro de Sueldos Digital y declaraciones de cargas sociales.

    03

    Identificar relaciones alcanzadas por regímenes promocionales

    Individualizar los trabajadores incluidos en tratamientos que puedan incidir en el cálculo de la reducción de contribuciones.

    04

    Estimar la contribución mensual

    Proyectar el importe destinado al FAL considerando la base remunerativa sujeta al SIPA y la alícuota aplicable según la categoría de la empresa.

    05

    Evaluar entidades y vehículos autorizados

    Comparar las alternativas disponibles y documentar los criterios financieros, operativos e informativos utilizados para seleccionar la entidad administradora.

    06

    Definir responsables internos

    Establecer quién tramitará la cuenta, informará el ID FAL, conciliará las contribuciones, revisará los rendimientos y preparará las solicitudes de pago.

    07

    Diseñar el circuito de desvinculación

    Definir cómo se comunicará la extinción, quién practicará y revisará la liquidación, cómo se decidirá el uso del fondo y quién controlará la transferencia.

    08

    Implementar una conciliación periódica

    Comparar mensualmente la contribución declarada, el importe abonado, la derivación efectuada por ARCA, la acreditación en la cuenta, los rendimientos, las comisiones, los retiros y el remanente.

    09

    Organizar la documentación

    Conservar constancias de apertura, ID FAL, comunicaciones, extractos, declaraciones juradas, liquidaciones, documentación de las extinciones, comprobantes y conciliaciones.

    10

    Mantener sin cambios el cálculo indemnizatorio

    La liquidación deberá continuar practicándose conforme a la legislación laboral aplicable. El FAL actuará únicamente como fuente de los recursos utilizados para efectuar el pago.

    Preparación para la implementación

    ¿Cómo impactará el FAL en su empresa?

    La implementación del FAL no se limitará a incorporar un nuevo concepto en la liquidación de cargas sociales. También exigirá revisar la registración de la nómina, organizar la gestión del ID FAL, controlar la derivación de las contribuciones y definir un circuito documental que permita utilizar los recursos sin comprometer los plazos laborales.

    En TAX Solutions podemos acompañar a su empresa mediante un relevamiento previo de la nómina, los regímenes aplicables, la documentación y los controles internos necesarios para la implementación. El objetivo es identificar anticipadamente diferencias de registración, situaciones sin cobertura y puntos críticos del procedimiento, para que la empresa llegue al inicio del régimen con información depurada y responsabilidades claramente definidas.

    Si desea conocer cómo impactará el FAL en su empresa y qué adecuaciones conviene realizar, puede contactarnos para evaluar su situación particular.

  • Cuando los datos empiezan a responder preguntas

    Cuando los datos empiezan a responder preguntas

    La inteligencia empresarial conversacional permite consultar información financiera, contable, tributaria y operativa utilizando lenguaje natural. Pero obtener respuestas confiables exige mucho más que incorporar inteligencia artificial.

    El cambio que está comenzando

    Durante años, las empresas accedieron a su información mediante balances, planillas, reportes y tableros de control. La próxima evolución no consiste solamente en visualizar mejor los datos, sino en poder formular preguntas y recibir respuestas construidas sobre la información real de la organización.

    Las empresas han invertido enormes esfuerzos en registrar operaciones, almacenar información y construir indicadores. Sin embargo, muchas organizaciones continúan enfrentando el mismo problema: tienen más datos que nunca, pero siguen encontrando dificultades para convertirlos en decisiones.

    La información suele estar distribuida entre sistemas de gestión, hojas de cálculo, bancos, plataformas comerciales, aplicaciones operativas, sistemas contables, correos electrónicos y repositorios documentales. Cada fuente muestra una parte de la realidad, pero pocas veces ofrece una visión completa del negocio.

    En este contexto, la inteligencia artificial generativa introduce una posibilidad diferente: consultar la información empresarial mediante lenguaje natural. En lugar de recorrer múltiples reportes para localizar un dato, una persona puede expresar directamente qué necesita saber.

    El cambio no consiste solamente en acceder más rápido a la información.

    Consiste en pasar de buscar datos a formular preguntas sobre el negocio.

    El problema ya no es la falta de información

    Una empresa puede contar con cientos de indicadores y aun así no poder responder rápidamente las preguntas que realmente importan.

    Rentabilidad

    ¿Qué clientes producen ventas relevantes, pero generan un margen insuficiente después de considerar descuentos, logística, financiación y esfuerzo administrativo?

    Capital de trabajo

    ¿Qué líneas de negocio requieren más recursos financieros de los que generan y cómo afecta esa situación al flujo de fondos?

    Gestión tributaria

    ¿Cómo evolucionó la carga tributaria efectiva y qué decisiones comerciales u operativas explican sus principales variaciones?

    Riesgo financiero

    ¿Qué cambios en cobranzas, pagos, inventarios o costes anticipan una posible tensión de liquidez?

    La dificultad no está necesariamente en que los datos no existan. Con frecuencia, el verdadero problema es que se encuentran fragmentados, utilizan criterios diferentes o no fueron organizados para responder preguntas empresariales.

    Por eso, conversar con los datos no debe entenderse como una función aislada de inteligencia artificial. Es el resultado visible de un proceso anterior de integración, definición, modelado y gobierno de la información.

    Qué significa realmente conversar con los datos

    Conversar con los datos significa formular consultas utilizando el lenguaje habitual de la organización, sin depender necesariamente de conocimientos técnicos sobre bases de datos, fórmulas o lenguajes de consulta.

    Un gerente podría preguntar cuáles fueron los productos con mayor margen durante el último trimestre. Un responsable financiero podría consultar cómo evolucionó el plazo promedio de cobranza. Un director podría solicitar una comparación entre el resultado operativo y el presupuesto. Un responsable tributario podría analizar la evolución de la carga fiscal sobre los ingresos.

    La plataforma interpreta la consulta, identifica las métricas y dimensiones relevantes, aplica los filtros solicitados y presenta el resultado como una explicación, una tabla, un indicador o una visualización.

    Ejemplos de preguntas empresariales

    • ¿Cómo evolucionó el margen operativo real una vez considerado el efecto de la inflación?
    • ¿Qué clientes aumentaron sus compras, pero redujeron su contribución marginal?
    • ¿Qué productos presentan una rotación insuficiente en relación con el capital invertido?
    • ¿Cómo varió nuestra carga tributaria efectiva respecto del mismo período anterior?
    • ¿Qué sucursales presentan mayores desvíos entre ventas, gastos y presupuesto?
    • ¿Cuánto efectivo necesitaremos durante los próximos noventa días bajo distintos supuestos?
    • ¿Qué obligaciones fiscales tendrán mayor impacto sobre el flujo de caja del próximo mes?
    • ¿Qué indicadores muestran un deterioro antes de que ese efecto aparezca en los estados contables?

    No todas estas preguntas tienen el mismo nivel de complejidad. Algunas pueden responderse directamente mediante indicadores existentes. Otras requieren nuevos cálculos, modelos predictivos, supuestos explícitos o análisis profesional complementario.

    El modelo semántico: la estructura que da significado a los datos

    La inteligencia artificial no comprende el negocio únicamente porque pueda interpretar una pregunta escrita en lenguaje natural. Para responder correctamente necesita una estructura que relacione las palabras utilizadas por las personas con los datos, los indicadores y las reglas de cálculo de la organización.

    Esa estructura es el modelo semántico.

    El modelo semántico conecta las fuentes técnicas con el lenguaje empresarial. Define qué se entiende por venta neta, margen bruto, resultado operativo, cliente activo, deuda vencida, coste financiero, carga tributaria o capital de trabajo.

    También establece cómo se relacionan clientes, comprobantes, productos, sucursales, centros de coste, períodos, cuentas contables y operaciones bancarias. Sobre esa estructura se construyen las medidas y reglas que posteriormente utiliza la herramienta para responder.

    Datos confiables + definiciones consistentes + modelo semántico + contexto de negocio = respuestas útiles

    Si dos áreas utilizan diferentes definiciones para una misma métrica, si existen datos duplicados o si las relaciones entre las fuentes son incorrectas, la respuesta puede ser técnicamente válida y, al mismo tiempo, equivocada desde la perspectiva del negocio.

    Este punto es especialmente relevante en información financiera y tributaria. Una diferencia entre fecha de emisión, fecha de devengamiento, fecha de pago o período fiscal puede alterar por completo la interpretación de un resultado. Lo mismo sucede si no se distingue adecuadamente entre ventas facturadas, cobradas, devengadas o netas de impuestos.

    Qué puede responder y qué requiere análisis adicional

    Tipo de consulta Ejemplo Condición para responder
    Indicadores existentes ¿Cuál fue la facturación neta por sucursal? La facturación neta y las sucursales deben estar correctamente definidas y relacionadas.
    Comparaciones ¿Cómo evolucionó el margen respecto del período anterior? Debe existir un calendario consistente y una medida válida de margen.
    Clasificaciones ¿Cuáles son los cinco clientes con mayor deuda vencida? Deben estar definidos el vencimiento, el saldo pendiente y la relación con cada cliente.
    Cálculos no predefinidos ¿Cuál fue la variación interanual real de los gastos? Puede requerir cálculos adicionales, índices y criterios específicos de actualización.
    Simulaciones ¿Qué sucede con el flujo de fondos si las cobranzas se demoran quince días? Requiere variables controladas, supuestos explícitos y un modelo de escenarios.
    Explicaciones causales ¿Por qué cayó la rentabilidad? Una asociación entre variables no demuestra causalidad. Requiere análisis e interpretación complementaria.
    Predicciones ¿Cuánto venderemos el próximo año? Requiere un modelo predictivo, datos históricos suficientes y supuestos sobre el escenario futuro.
    La posibilidad de responder cada consulta depende de las fuentes disponibles, las definiciones utilizadas, la calidad del modelo y las capacidades de la solución implementada.

    Por qué muchas iniciativas de Business Intelligence no alcanzan su objetivo

    Cuando una solución de inteligencia empresarial no produce el resultado esperado, la tecnología suele recibir la primera crítica. Sin embargo, los problemas más importantes suelen encontrarse antes de la visualización o de la interfaz conversacional.

    La tecnología rara vez es el único problema

    • Datos distribuidos entre múltiples sistemas sin criterios comunes.
    • Indicadores definidos de manera diferente por cada área.
    • Información financiera, comercial y operativa desconectada.
    • Procesos manuales que modifican datos sin trazabilidad.
    • Falta de responsables sobre la calidad de cada fuente.
    • Reportes construidos sin relación directa con las decisiones que deben apoyar.
    • Modelos complejos que los usuarios no comprenden ni adoptan.
    • Ausencia de controles para validar los resultados obtenidos.

    La inteligencia artificial puede acelerar el acceso a la información, pero no corrige por sí sola problemas estructurales de integridad, consistencia o interpretación.

    Una respuesta clara y visualmente convincente no es necesariamente una respuesta correcta. Antes de utilizarla, deben verificarse las métricas, los períodos, los campos, los filtros y los supuestos considerados.

    Los dashboards no desaparecen

    La inteligencia conversacional no reemplaza automáticamente a los tableros de control. Ambos enfoques cumplen funciones diferentes y pueden complementarse.

    Dashboard Monitorizar Presenta indicadores recurrentes, comparables y previamente definidos para controlar la evolución del negocio.
    Conversación Explorar Permite formular preguntas adicionales, modificar el enfoque y profundizar aspectos no previstos en el reporte original.

    Los indicadores críticos deberían permanecer en tableros controlados, sujetos a definiciones y reglas estables. La experiencia conversacional puede actuar como una capa adicional para explorar variaciones, comparar períodos, segmentar resultados y formular consultas específicas.

    El dashboard responde preguntas conocidas y recurrentes. La conversación ayuda a explorar preguntas que aparecen mientras se analiza la información.

    Del control de resultados al direccionamiento empresarial

    Tradicionalmente, la información contable y financiera se utilizó principalmente para registrar y controlar hechos que ya habían ocurrido.

    • Cuánto vendió la empresa.
    • Cuánto gastó.
    • Qué resultado obtuvo.
    • Cuánto debe cobrar o pagar.
    • Qué obligaciones tributarias debe cumplir.
    • Cuánto se desvió respecto del presupuesto.

    Ese control continúa siendo indispensable. La diferencia es que un ecosistema de datos correctamente integrado permite utilizar la misma información para comprender relaciones, detectar señales y evaluar decisiones.

    Detectar

    Identificar desvíos, inconsistencias y cambios relevantes antes de que se conviertan en un problema material.

    Comprender

    Relacionar variables financieras, tributarias, comerciales y operativas para interpretar mejor los resultados.

    Simular

    Evaluar escenarios utilizando supuestos explícitos sobre ventas, cobranzas, costes, financiación o impuestos.

    Decidir

    Convertir información dispersa en criterios concretos para priorizar acciones y asignar recursos.

    Una aplicación directa sobre finanzas e impuestos

    La posibilidad de conversar con los datos adquiere especial importancia cuando se integran información financiera, contable, tributaria y operativa.

    Una variación de rentabilidad puede explicarse por precios, volumen, costes, financiación, inflación, impuestos o por una combinación de todos esos factores. Analizar cada dimensión en sistemas separados dificulta comprender el efecto total.

    La integración permite observar el negocio desde una perspectiva más amplia. Por ejemplo, una línea de productos puede mostrar un margen comercial positivo, pero requerir plazos de financiación extensos, una inversión elevada en inventarios y una carga tributaria que reduzca su contribución efectiva.

    Del mismo modo, una decisión comercial puede aumentar las ventas y al mismo tiempo generar mayores saldos a cobrar, anticipos impositivos, costes financieros o necesidades de capital de trabajo.

    Una mirada integrada

    El valor no surge de consultar ventas, impuestos o flujo de fondos por separado. Surge de comprender cómo esas dimensiones se relacionan y qué efecto conjunto producen sobre la empresa.

    La tecnología responde, pero la empresa debe saber qué preguntar

    La inteligencia artificial reduce barreras técnicas y facilita el acceso a la información. Sin embargo, no elimina la necesidad de criterio profesional.

    Una herramienta puede calcular una variación, clasificar clientes o comparar períodos. La interpretación de ese resultado exige conocer el modelo de negocio, el contexto económico, las reglas contables, las implicancias financieras y el marco tributario.

    También es necesario distinguir entre un dato observado, una estimación, una inferencia y una recomendación. No todas las respuestas tienen el mismo nivel de certeza ni deberían utilizarse de la misma manera.

    La tecnología puede ayudar a responder preguntas.

    La experiencia empresarial, financiera y tributaria permite formular las preguntas correctas e interpretar sus consecuencias.

    Cómo construir una experiencia confiable

    Una iniciativa de inteligencia empresarial conversacional no debería comenzar seleccionando una herramienta. El punto de partida debe ser identificar qué decisiones necesita mejorar la organización.

    Preguntas y decisiones

    Negocio

    Identificar las decisiones recurrentes, los usuarios involucrados, las preguntas críticas y la información necesaria para responderlas.

    Fuentes de información

    Datos

    Localizar la información disponible en sistemas de gestión, bases de datos, bancos, archivos, hojas de cálculo y aplicaciones operativas.

    Calidad y consistencia

    Integración

    Revisar duplicados, datos incompletos, criterios incompatibles, errores de clasificación y diferencias entre las fuentes.

    Definiciones empresariales

    Modelo

    Documentar indicadores, reglas de cálculo, relaciones, calendarios, jerarquías y términos utilizados habitualmente por la organización.

    Seguridad y gobierno

    Control

    Establecer responsables, permisos, niveles de acceso, trazabilidad y criterios para proteger información financiera, tributaria, comercial o personal.

    Validación de respuestas

    Confianza

    Probar preguntas reales, comparar resultados contra fuentes controladas y definir cuándo una respuesta puede utilizarse directamente y cuándo requiere revisión profesional.

    El enfoque de Data & Insights de Tax Solutions

    En Tax Solutions entendemos que una solución de datos no comienza con un gráfico ni termina con una respuesta generada por inteligencia artificial.

    El trabajo comienza comprendiendo qué necesita decidir la empresa, qué información posee, cómo se genera esa información y qué reglas financieras, contables, tributarias y operativas deben respetarse.

    Nuestro enfoque de Data & Insights combina conocimiento empresarial, experiencia financiera y tributaria, análisis de datos y tecnología para construir soluciones orientadas a decisiones concretas.

    • Relevamiento de necesidades de información y decisiones críticas.
    • Integración de fuentes financieras, contables, tributarias y operativas.
    • Evaluación y depuración de la calidad de los datos.
    • Definición de indicadores y reglas de negocio.
    • Construcción de modelos semánticos.
    • Diseño de dashboards y reportes de gestión.
    • Implementación de experiencias de consulta en lenguaje natural.
    • Diseño de escenarios financieros y herramientas de simulación.
    • Validación, documentación, seguridad y mejora continua.

    La inteligencia artificial es una parte de esta arquitectura, no un sustituto del conocimiento ni de los controles que necesita la organización.

    Reflexión final

    Durante años, las empresas construyeron sistemas para registrar operaciones y reportes para observar resultados. La inteligencia empresarial conversacional incorpora una nueva capa: la posibilidad de interrogar esa información utilizando el lenguaje cotidiano del negocio.

    Pero conversar con los datos no significa delegar las decisiones en una herramienta. Significa acceder con mayor facilidad a información integrada, explorar relaciones y disponer de mejores elementos para evaluar alternativas.

    El resultado dependerá de la calidad de los datos, de la coherencia de las definiciones, del diseño del modelo y del criterio con el que se interpreten las respuestas.

    Los datos no empiezan a generar valor cuando se acumulan.

    Empiezan a generar valor cuando ayudan a responder las preguntas que definen el futuro de la empresa.

    ¿Qué le preguntarías a tu empresa si pudieras conversar con todos sus datos?

    En Tax Solutions ayudamos a integrar información financiera, contable, tributaria y operativa para transformarla en un ecosistema de análisis orientado a decisiones.

    El primer paso no es incorporar más tecnología. Es identificar qué preguntas necesita responder tu organización y qué información hace falta para hacerlo con confianza.

    Fuentes consultadas

    Nota técnica: Las funcionalidades disponibles dependen de la herramienta, la licencia, la configuración, la región y la arquitectura implementada. Las respuestas generadas mediante inteligencia artificial deben validarse antes de utilizarlas en decisiones financieras, tributarias, operativas o estratégicas.

  • La Corte Suprema redefine los límites constitucionales de las tasas municipales

    La Corte Suprema redefine los límites constitucionales de las tasas municipales

    Una misma preocupación detrás de ambos fallos

    Aunque los hechos son diferentes, ambas causas giran alrededor de una misma cuestión jurídica: ¿cuándo una tasa deja de ser una verdadera tasa y comienza a transformarse en un impuesto encubierto?

    En el caso de la Municipalidad de Pergamino, la discusión se centró en la validez de la Tasa de Inspección de Seguridad e Higiene frente a la alegada ausencia de inspecciones durante décadas y la falta de proporcionalidad entre el monto exigido y el costo del servicio.

    En el caso de la Municipalidad de Córdoba, el debate estuvo dirigido a una contribución cuya descripción legal comprendía una multiplicidad de servicios municipales genéricos y residuales, vinculados de forma amplia e imprecisa al bienestar general de la población.


    Pese a estas diferencias, la Corte observa en ambos expedientes el mismo problema estructural: la utilización de figuras formalmente calificadas como tasas para financiar actividades estatales desvinculadas de una prestación efectiva, concreta e individualizada.

    La gran novedad: la periodicidad pasa a integrar el concepto de prestación efectiva

    Probablemente el aporte más innovador del fallo relativo a la Municipalidad de Pergamino sea la incorporación de la periodicidad como elemento esencial de la prestación estatal.

    Hasta ahora la discusión jurisprudencial se concentraba principalmente en determinar si el servicio existía o no. Sin embargo, la Corte avanza un paso más y sostiene que la existencia aislada de inspecciones resulta insuficiente para justificar la validez de una tasa de carácter periódico.

    El Tribunal considera que las inspecciones deben desarrollarse de manera regular y compatible con la finalidad de control que justifica el tributo. La mera posibilidad de inspeccionar, la capacidad potencial de actuar o la existencia de una estructura administrativa apta para hacerlo dejan de ser argumentos constitucionalmente suficientes.

    Este razonamiento posee una enorme trascendencia práctica, ya que afecta uno de los principales fundamentos utilizados históricamente por numerosas administraciones municipales para sostener la legitimidad de tasas de inspección, habilitación o control.

    La consolidación definitiva de la carga probatoria municipal

    Ambos fallos profundizan una línea jurisprudencial que ya había comenzado a consolidarse en precedentes anteriores: cuando el contribuyente niega la prestación efectiva del servicio, corresponde al municipio acreditar su realización.

    La Corte vuelve a enfatizar que no puede exigirse al contribuyente la prueba de un hecho negativo. Quien afirma haber prestado el servicio y además se encuentra en mejores condiciones para demostrarlo es precisamente la administración municipal.

    Esta cuestión adquiere especial importancia en el caso de la Municipalidad de Pergamino, donde las propias constancias aportadas por el municipio terminaron evidenciando que las inspecciones invocadas habían sido realizadas después de iniciado el litigio.

    La consecuencia práctica es clara: los municipios deberán fortalecer significativamente sus sistemas de registración, documentación y trazabilidad de las actuaciones administrativas vinculadas con las tasas que pretenden percibir.

    La proporcionalidad deja de ser una cuestión secundaria

    Otro de los aspectos más relevantes del fallo sobre la Municipalidad de Pergamino radica en el tratamiento del principio de proporcionalidad.

    La Corte rechaza expresamente la concepción según la cual las impugnaciones relativas al monto de una tasa sólo pueden prosperar mediante la demostración de confiscatoriedad.

    Por el contrario, sostiene que la constitucionalidad del tributo exige analizar si existe una relación razonable entre la recaudación obtenida y el costo de las prestaciones estatales financiadas mediante la tasa.

    La importancia de esta afirmación no debe subestimarse. El control judicial deja de limitarse al análisis extremo de confiscatoriedad y pasa a incorporar un examen mucho más amplio de razonabilidad.


    En otras palabras: una tasa puede resultar inconstitucional aun cuando no sea confiscatoria.

    El problema de las “tasas paraguas” municipales

    El fallo correspondiente a la Municipalidad de Córdoba pone nuevamente el foco sobre una problemática creciente en la tributación local: la utilización de hechos imponibles excesivamente amplios, genéricos o residuales.

    La Corte cuestiona expresamente fórmulas normativas que pretenden justificar el cobro de una tasa mediante referencias difusas a servicios de bienestar general, asistencia social, control, organización urbana o cualquier otra actividad estatal no identificada con precisión.

    Según el Tribunal, este tipo de redacciones vulnera el principio de legalidad tributaria, pues impide determinar con claridad cuál es la prestación concreta que funciona como contrapartida del gravamen exigido.

    A mayor amplitud e indeterminación del hecho imponible, mayor será la exigencia probatoria que deberá soportar el municipio para acreditar que efectivamente presta un servicio individualizado al contribuyente.

    ¿Estamos frente a un nuevo estándar constitucional para las tasas municipales?

    La lectura conjunta de ambos precedentes permite advertir que la Corte comienza a estructurar una verdadera arquitectura constitucional de las tasas municipales.

    De acuerdo con esta evolución jurisprudencial, toda tasa debería superar al menos seis controles básicos:

    • Definición clara y precisa del hecho imponible.
    • Identificación concreta del servicio prestado.
    • Prestación efectiva e individualizada.
    • Periodicidad suficiente de la actividad estatal.
    • Carga probatoria a cargo del municipio.
    • Cuantificación razonable vinculada con el costo del servicio y la capacidad contributiva.

    La ausencia de cualquiera de estos elementos aumenta significativamente el riesgo de que el tributo sea considerado un impuesto encubierto y, por lo tanto, incompatible con los límites constitucionales que regulan la potestad tributaria municipal.

    Reflexiones finales

    Los fallos relativos a la Municipalidad de Pergamino y a la Municipalidad de Córdoba no implican una negación de las facultades tributarias locales. La Corte reconoce que los municipios requieren recursos para cumplir adecuadamente sus funciones.

    Sin embargo, el mensaje institucional parece inequívoco: la financiación municipal no puede descansar en construcciones tributarias desvinculadas de servicios reales, individualizados y verificables.

    La jurisprudencia reciente pone de manifiesto una preocupación creciente por evitar que las tasas se transformen en vías indirectas de recaudación general. La prestación efectiva, la razonabilidad del monto exigido y la precisión normativa dejan de ser principios abstractos para convertirse en verdaderos requisitos constitucionales de validez.

    Si esta línea jurisprudencial se consolida en futuros pronunciamientos, es posible que estemos asistiendo al nacimiento de un nuevo estándar constitucional para el control de las tasas municipales en la Argentina.


  • Coyuntura Empresarial NEA | Agosto 2026

    Coyuntura Empresarial NEA | Agosto 2026

    La inflación del NEA volvió a desacelerarse en agosto, aunque la región continúa mostrando una variación acumulada e interanual superior al promedio nacional. El escenario combina una menor velocidad de aumento de precios con diferencias importantes entre sectores y señales que aconsejan mantener una gestión prudente de márgenes, costos, stock y demanda.

    Agosto 2026 · Región NEA · Corrientes, Misiones, Chaco y Formosa

    Resumen ejecutivo

    IPC NEA mensual
    1,8%
    Julio: 2,0%
    Acumulado 2026
    24,4%
    Nacional: 21,3%
    Variación interanual
    37,0%
    Nacional: 33,5%
    Mayor aumento del mes
    4,0%
    Vivienda y energía
    La señal del mes

    La inflación mensual del NEA desaceleró de 2,0% a 1,8%, pero la región continúa acumulando una variación de precios superior al promedio nacional. Al mismo tiempo, los aumentos muestran diferencias importantes entre sectores.

    El IPC del NEA aumentó 1,8% en agosto, frente al 2,0% registrado en julio. En los primeros ocho meses de 2026 acumuló 24,4%, mientras que la variación interanual alcanzó 37,0%.

    Durante agosto, los mayores incrementos se concentraron en Vivienda, agua, electricidad y otros combustibles (4,0%), Restaurantes y hoteles (3,1%), Salud (2,7%) y Alimentos y bebidas no alcohólicas (2,2%).

    Desde la perspectiva empresarial, el escenario combina una desaceleración de la inflación mensual con presiones concentradas en determinados costos y servicios y señales que aconsejan mantener cautela sobre la evolución de la demanda.

    1. Inflación del NEA

    Indicador Julio 2026 Agosto 2026 Nacional agosto
    Variación mensual 2,0% 1,8% 1,7%
    Acumulado 2026 22,3% 24,4% 21,3%
    Interanual 36,9% 37,0% 33,5%

    ¿Qué nos dice el dato?

    La inflación mensual regional volvió a moderarse en agosto y se ubicó apenas 0,1 puntos porcentuales por encima del promedio nacional.

    La diferencia resulta más significativa cuando se amplía el período de análisis: el NEA acumula 3,1 puntos porcentuales más de inflación que el promedio nacional durante 2026 y una inflación interanual 3,5 puntos superior.

    Clave empresarial

    La evolución de costos, precios de reposición y poder adquisitivo de los consumidores del NEA puede diferir de las referencias nacionales habitualmente utilizadas para tomar decisiones.

    2. ¿Dónde se concentraron los aumentos?

    División Agosto Interanual Señal
    Vivienda, agua, electricidad y combustibles 4,0% 74,5% Alta presión
    Restaurantes y hoteles 3,1% 37,4% Alta presión
    Salud 2,7% 31,0% Presión
    Alimentos y bebidas no alcohólicas 2,2% 41,8% Presión
    Comunicación 1,8% 34,0% Moderada
    Equipamiento del hogar 1,4% 18,5% Moderada
    Educación 0,9% 43,4% Baja mensual
    Recreación y cultura 0,3% 28,8% Baja
    Transporte -0,1% 31,1% Estable
    Indumentaria y calzado -1,8% 12,2% Baja mensual

    Bienes versus servicios

    Bienes
    1,5%
    Agosto

    33,2%
    Interanual

    Servicios
    2,6%
    Agosto

    49,0%
    Interanual

    La diferencia merece especial atención en empresas con estructuras intensivas en servicios contratados, alquileres, energía, comunicaciones y otros gastos recurrentes.

    3. Panorama por actividad

    Comercio minorista y alimentos

    Cautela

    Los alimentos aumentaron 2,2% durante agosto en el NEA, superando tanto al nivel general regional de 1,8% como al incremento nacional de alimentos.

    La variación interanual alcanzó 41,8%. Paralelamente, las ventas de supermercados a precios constantes registraron a nivel nacional una caída interanual del 3,1% en junio.

    Qué mirar en el negocio

    • Costo de reposición.
    • Margen por categoría.
    • Rotación y unidades vendidas.
    • Promociones.
    • Ticket promedio.
    Recomendación

    Evitar aumentos uniformes sobre todo el surtido. Conviene identificar productos de alta sensibilidad al precio, productos de tráfico y categorías donde exista mayor capacidad de recomposición de margen.

    Gastronomía y hotelería

    Presión de costos

    Restaurantes y hoteles aumentó 3,1% en agosto, significativamente por encima del IPC general del NEA. La variación interanual alcanzó 37,4%.

    El sector presenta además exposición a alimentos y energía, dos componentes que mostraron aumentos relevantes durante el mes.

    Recomendación

    Analizar separadamente costo por plato o servicio, energía, costo laboral, ocupación, capacidad utilizada, margen de contribución y desperdicios antes de aplicar aumentos generales.

    Servicios

    Presión

    Los servicios aumentaron 2,6% mensual y 49,0% interanual en el NEA.

    La diferencia respecto de los bienes es significativa: estos últimos registraron una variación interanual del 33,2%.

    Precio × cantidad de clientes × horas utilizadas × costo fijo
    Recomendación

    Revisar rentabilidad por cliente, horas efectivamente dedicadas, contratos con precios desactualizados, servicios incluidos sin facturación adicional, costos recurrentes y capacidad ociosa.

    Construcción

    Cautela

    Los indicadores nacionales de actividad muestran un escenario mixto. En julio, el Indicador Sintético de la Actividad de la Construcción registró una variación de -4,6% mensual desestacionalizada, -4,5% interanual y +1,7% acumulada.

    Estos indicadores constituyen una referencia sectorial nacional y no una medición específica de la construcción del NEA.

    Recomendación

    Establecer vigencia de presupuestos, separar materiales y mano de obra, actualizar precios por etapa, controlar anticipos y revisar plazos de entrega.

    Indumentaria

    Gestión de stock

    Prendas de vestir y calzado presentó una reducción de 1,8% mensual en el NEA. La variación interanual fue de 12,2%, considerablemente inferior al IPC general regional.

    Recomendación

    Priorizar rotación, días de inventario, profundidad de stock por talle, liquidación de productos de baja salida, margen después de descuentos y planificación de compras.

    4. El NEA provincia por provincia

    Empleo privado registrado

    Variación interanual · Mayo de 2026

    Provincia Variación interanual
    Misiones -6,1%
    Corrientes -5,5%
    Chaco -5,1%
    Formosa -5,1%

    Las cuatro provincias presentan una contracción interanual del empleo asalariado privado registrado.

    La coincidencia regional constituye una señal relevante para empresas orientadas al mercado interno, aunque el indicador no contempla empleo informal ni permite inferir automáticamente el comportamiento del consumo.

    Ventas nominales de supermercados

    Variación interanual · Junio de 2026

    Provincia Variación interanual
    Formosa +30,4%
    Misiones +18,3%
    Chaco +17,1%
    Corrientes +15,2%
    Cómo interpretar este indicador

    Estas variaciones corresponden a facturación nominal e incluyen el efecto de los precios. Por lo tanto, no deben interpretarse directamente como crecimiento del volumen consumido.

    5. El escenario empresarial del NEA

    Señales favorables

    • La inflación mensual desaceleró de 2,0% a 1,8%.
    • La inflación núcleo se ubicó en 1,3%.
    • Algunos bienes muestran una dinámica de precios más moderada.
    • Indumentaria registró una reducción mensual de precios.

    Señales de cautela

    • El NEA mantiene una inflación acumulada superior al promedio nacional.
    • Alimentos aumentó por encima del nivel general.
    • Los servicios continúan aumentando más que los bienes.
    • Las cuatro provincias muestran caída interanual del empleo privado formal.

    Principal presión

    Vivienda, electricidad, gas y otros combustibles aumentó 4,0% mensual y 74,5% interanual.

    Para empresas intensivas en energía y servicios, este componente merece un seguimiento específico separado del IPC general.

    6. Conclusiones

    01

    La inflación desacelera, pero el problema de costos no desapareció

    El 1,8% mensual constituye una moderación respecto de julio, aunque el NEA continúa acumulando una inflación superior al promedio nacional.

    02

    El promedio de inflación es cada vez menos representativo para tomar decisiones

    Mientras el IPC general aumentó 1,8%, Vivienda y energía subió 4,0%, Restaurantes y hoteles 3,1%, Alimentos 2,2% e Indumentaria disminuyó 1,8%.

    03

    La demanda merece tanta atención como los costos

    La combinación de menor inflación mensual con señales débiles en empleo formal obliga a prestar mayor atención a las cantidades vendidas.

    04

    El desafío pasa de seguir la inflación a gestionar el margen

    Con una inflación más heterogénea entre sectores, resulta cada vez más importante conocer cuánto aumentaron los costos propios, cuánto puede trasladarse a precios y qué está ocurriendo con las cantidades vendidas.

    La pregunta ya no debería ser solamente:

    “¿Cuánto aumentó la inflación?”

    sino:


    “¿Cuánto aumentaron mis costos, cuánto puedo trasladar a precios y qué está ocurriendo con mis cantidades vendidas?”

    7. Recomendaciones para empresas del NEA

    Precios

    Evitar ajustes automáticos basados exclusivamente en el IPC general. Analizar costo de reposición, margen, rotación y sensibilidad del cliente.

    Márgenes

    Incorporar un tablero mensual que permita relacionar ventas, costos, margen, unidades, ticket y stock.

    Stock

    Reducir inventario de baja rotación, controlar días de stock y evitar compras especulativas basadas únicamente en expectativas de inflación.

    Costos

    Separar mercadería e insumos, salarios, energía y servicios, logística y costos financieros para identificar dónde se deteriora realmente el margen.

    Capital de trabajo

    Monitorear plazos de proveedores, cobranzas, inventarios, anticipos, impuestos, vencimientos y caja disponible.

    Demanda

    Seguir unidades, operaciones, ticket promedio, descuentos y días de inventario. Facturar más pesos no necesariamente significa vender más.

    8. Indicadores a seguir

    Indicador Qué permite observar
    IPC NEA Evolución general de precios
    IPC por división Sectores con mayor presión
    Inflación núcleo Tendencia subyacente
    Bienes vs. servicios Composición de la inflación
    Ventas de supermercados Evolución comercial
    Empleo privado registrado Mercado laboral regional
    Salarios registrados Poder adquisitivo y costo laboral
    Energía Presión sobre costos operativos
    Construcción Actividad sectorial
    Crédito y tasas Condiciones de financiamiento

    En síntesis

    Menos inflación no significa automáticamente menos presión sobre las empresas

    El NEA ingresa en una etapa en la que la desaceleración de la inflación convive con importantes diferencias entre sectores y señales de cautela en la actividad.

    Para las empresas, el foco debería desplazarse progresivamente desde la actualización generalizada de precios hacia una gestión más precisa de márgenes, cantidades vendidas, stock, costos y capital de trabajo.

    Conocer la inflación sigue siendo importante. Entender cómo impacta específicamente en cada negocio es todavía más importante.

    Fuentes

    • INDEC — Índice de Precios al Consumidor, agosto de 2026.
    • IPEC Misiones — IPC Región Noreste, agosto de 2026.
    • INDEC — Encuesta de Supermercados, junio de 2026.
    • Secretaría de Trabajo / SIPA — Situación y evolución del trabajo registrado.
    • INDEC — Indicadores de Coyuntura de la Actividad de la Construcción, julio de 2026.

    El presente informe tiene carácter exclusivamente informativo y presenta indicadores económicos generales. Las conclusiones y recomendaciones constituyen criterios generales de gestión y no representan asesoramiento financiero individual.

  • Flujo de caja y semaforización de cobranzas: cómo anticipar un faltante

    Flujo de caja y semaforización de cobranzas: cómo anticipar un faltante

    Una pequeña industria puede entregar pedidos, emitir facturas y aun así tener dificultades para pagar la próxima nómina. Entre la venta y la disponibilidad del dinero existe un plazo que alguien tiene que financiar, y ese alguien suele ser la propia empresa.

    TAXSolutions | Observatorio PyME NEA · ID 1 · Corte de investigación: 8 de septiembre de 2026


    Cuando el plazo de cobro se estira, mirar solamente la facturación o el saldo bancario de hoy deja fuera de la conversación la parte del problema que realmente duele. La pregunta práctica no es «cuánto vendimos», sino qué cobros sostienen los próximos pagos y qué pasa si se demoran.

    Responderla exige tres cosas que en la mayoría de las PyMEs existen por separado y sin conexión: una caja organizada con reglas, una cartera de clientes ordenada por riesgo y no solo por antigüedad, y una proyección semanal que traduzca lo uno en lo otro. Este artículo propone integrarlas.

    La señal que conviene revisar

    El informe de coyuntura industrial del segundo trimestre de 2026 de la Fundación Observatorio PyME señala un alargamiento de los plazos de cobro. Publicado el 18 de agosto, declara una muestra de 400 PyMEs manufactureras argentinas, relevadas entre el 29 de junio y el 17 de julio. Es una señal sectorial nacional: no describe por sí sola lo que ocurre en cada empresa ni permite estimar un resultado específico para el NEA. [1]

    La documentación requiere cautela. El resumen informa 62%, mientras las dos categorías de plazos más largos del gráfico suman 62,6%. Además, la ficha metodológica declara una tasa de respuesta de 101%, sin aclaración suficiente. Por eso usamos el hallazgo como disparador cualitativo y dejamos pendiente la precisión del porcentaje. Confianza: media en la dirección de la señal; baja en el valor puntual. Lo que ocurre en una empresa concreta debe comprobarse con sus propios registros.

    El fenómeno tampoco es local. Un estudio internacional de prácticas de pago B2B citado en la literatura de gestión de cobranzas reporta que cerca de la mitad de las facturas B2B se paga fuera de término. [4] Confianza: media, se trata de una cita secundaria y de otro mercado; sirve para dimensionar, no para proyectar.

    Primera capa: separar lo vendido de lo que estará disponible

    Una factura pendiente es un derecho de cobro, no dinero. Su importe no puede tratarse como disponible para cualquier fecha. Incluso un cliente que paga dentro del plazo acordado genera necesidad de fondos si los insumos y los salarios se abonan antes. La rentabilidad de la operación y el calendario de caja responden preguntas distintas y conviene no mezclarlas.

    El primer control es operativo: conciliar saldos bancarios, fondos utilizables y pagos todavía no debitados. Después se revisan las facturas abiertas. Por cada una conviene registrar cliente, importe pendiente, vencimiento, fecha probable de cobro, responsable del seguimiento y motivo de cualquier demora. La fecha probable debe apoyarse en antecedentes y compromisos verificables, y nunca reemplazar al vencimiento original: son dos datos, no uno.

    Segunda capa: organizar la caja como un proceso, no como una consulta al home banking

    La mayoría de las PyMEs no tiene un problema de información: tiene un problema de organización. Los datos están, pero dispersos entre el sistema de facturación, el banco, un cuaderno y la memoria del dueño. Ordenar el flujo de caja significa definir cuatro cosas por escrito.

    1. Un único mapa de cuentas de caja

    Todas las cuentas bancarias, billeteras virtuales, cheques en cartera, valores diferidos y efectivo se listan en un solo lugar, con su titular y su regla de uso. Sin ese inventario, cualquier proyección arranca desde un número que nadie puede defender.

    2. Separación por naturaleza del movimiento

    Operaciones, inversiones y financiamiento se muestran por separado. Esto permite responder por qué cambió el saldo: si la caja mejoró porque el negocio funcionó o porque se tomó un préstamo, la conclusión y la decisión siguiente son opuestas.

    3. Un calendario fijo de decisiones

    La caja se gestiona con ritmo. Proponemos un esquema simple y sostenible:

    FrecuenciaQué se haceQuién participa
    Diaria (15 min)Conciliación de movimientos del día y confirmación de cobros esperadosAdministración
    Semanal (45 min)Actualización de la proyección, revisión del semáforo de cartera, decisiones de pago de la semanaAdministración, ventas y quien decide pagos
    Mensual (90 min)Desvío real contra proyectado, revisión de límites de crédito, indicadores de cobranzaDirección

    4. Reglas de decisión escritas antes de necesitarlas

    Saldo mínimo operativo que no se perfora, orden de prelación de pagos cuando la semana viene ajustada (sueldos y cargas, impuestos con vencimiento, proveedores críticos, resto), y umbral a partir del cual se activa una conversación de financiamiento. Escribir estas reglas en un momento de calma evita improvisarlas en un momento de tensión, que es exactamente cuando se toman las peores decisiones.

    Tercera capa: semaforizar créditos y cobranzas

    Ordenar la cartera solo por antigüedad muestra dónde están los pendientes, pero no dice a quién llamar primero. Una factura de 200 mil vencida hace 40 días de un cliente que siempre paga tarde pero paga, y una de 3 millones vencida hace 12 días de un cliente nuevo con señales raras, no merecen la misma atención. La antigüedad las ordena al revés.

    La semaforización resuelve ese problema: asigna a cada cliente un color según su riesgo, y a cada color, reglas de crédito y de cobranza que se aplican siempre. Es una práctica extendida —está incluso incorporada como reporte estándar en sistemas de gestión— y su lógica es la misma que la de un semáforo vial: verde, seguir; amarillo, vigilar; rojo, no avanzar. [5]

    El puntaje: seis variables, una planilla

    No hace falta un modelo estadístico. Un scoring simple, construido con variables observables y puntuadas de 0 a 3, ordena la cartera lo suficiente. Una propuesta de variables, adaptada al contexto de una PyME industrial o distribuidora: [6]

    Variable0123
    1. Comportamiento de pago con nosotros (peso doble)Siempre puntualAtrasos leves ocasionalesAtrasos habituales y crecientesPromesas incumplidas o impago previo
    2. Antigüedad de la relación+3 años sin incidentes1 a 3 añosMenos de 1 añoCliente nuevo
    3. Situación fiscal y formalSin observacionesObservaciones menoresIndicadores deterioradosIrregularidades relevantes
    4. Señales externasNingunaRumores aisladosOtros proveedores cobrando tardeRegistros de mora, concurso, prensa negativa
    5. Concentración (cuánto arriesgamos nosotros)Menos del 2% de la facturación2% a 5%5% a 15%Más del 15%
    6. Sector y momentoEstableEstacionalSector en tensiónSector en crisis abierta

    La variable 1 pesa doble porque el historial propio es el mejor predictor disponible y no cuesta nada obtenerlo. La variable 5 no describe al cliente sino a la empresa: el mismo cliente es más peligroso cuanto más se depende de él. El puntaje total va de 0 a 21. [6]

    Del puntaje al color, y del color a la acción

    El valor de la semaforización no está en el número sino en que cada color trae reglas preacordadas, que se aplican sin negociación caso por caso:

    ColorPuntajeCondiciones de ventaRutina de cobranzaEfecto en la proyección
    Verde0 a 6Condiciones normales, límite estándar, revisión anualRecordatorio 3 días antes del vencimientoSe proyecta en la fecha de vencimiento
    Ámbar7 a 12Límite acotado, plazos más cortos, seguimiento desde la emisiónRecordatorio previo + contacto al día 1 y al día 7Se proyecta con desplazamiento según su atraso histórico promedio
    Rojo13 o másAnticipo o contra entrega, sin excepciones comercialesContacto inmediato, plan de reducción del saldo vivo, escalamiento formalNo se proyecta hasta tener el cobro confirmado

    Esa última columna es la bisagra que suele faltar. El semáforo no es un informe decorativo: alimenta la proyección de caja. Un cobro ámbar no entra en la semana de vencimiento, entra en la semana en que ese cliente históricamente paga. Un cobro rojo no entra hasta que el dinero está confirmado. Así la proyección deja de ser una lista de deseos y pasa a ser una estimación defendible.

    Tres indicadores para seguir mensualmente

    • Días promedio de cobro: cuentas por cobrar sobre ventas a crédito, por los días del período. Cuanto más se aleje de las condiciones pactadas, más capital de trabajo está financiando la empresa sin decidirlo. [7]
    • Composición por color: qué porcentaje del saldo total está en verde, ámbar y rojo. La tendencia importa más que la foto.
    • Concentración: si un solo cliente supera el 30% del saldo por cobrar, la empresa dejó de tener un problema de cobranza y pasó a tener un problema de estructura. [8]

    Mantenimiento: media hora por trimestre

    Un scoring desactualizado es peor que no tener ninguno, porque genera falsa seguridad. Conviene revisarlo trimestralmente y, además, cada vez que cambie la situación: un salto brusco de pedidos, un atraso nuevo, un cambio de condiciones de pago. [6]

    Cuarta capa: proyectar las próximas trece semanas

    BDC, banco de desarrollo empresarial de Canadá, propone utilizar una proyección móvil de trece semanas y actualizarla semanalmente. Tomamos ese horizonte como referencia metodológica, sin trasladar sus condiciones crediticias al mercado argentino. [2] Su guía de planificación también explica la utilidad de ordenar entradas y salidas para detectar cuándo puede faltar dinero. [3]

    El horizonte tiene una razón práctica: trece semanas es un trimestre, lo bastante corto para que cada línea corresponda a una factura o un compromiso con nombre propio, y lo bastante largo para capturar sueldos, vencimientos impositivos y plazos de proveedores. Una proyección mensual promedia y esconde exactamente el hueco que se quiere detectar. [9]

    La aplicación es una tabla con trece columnas semanales. Cada columna comienza con el saldo final de la anterior, suma los cobros previstos y resta los pagos previstos. Se registran movimientos por su fecha esperada de disponibilidad o desembolso, incluyendo impuestos, sueldos, proveedores, cuotas y otros compromisos efectivos. Un crédito solicitado no se incorpora como ingreso confirmado. Deben evitarse duplicaciones entre facturas, depósitos esperados y cheques a cobrar. Si existen obligaciones en otra moneda, se explicitan el tipo de cambio supuesto y un escenario alternativo. La precisión necesaria aumenta cerca de los vencimientos: una semana con saldo positivo todavía puede contener un faltante diario.

    Que sea móvil significa que cada semana se cierra la semana vencida y se agrega una nueva al final, de modo que el horizonte se mantiene constante en trece. [9]

    Un atraso de dos semanas cambia la decisión

    Consideremos un ejemplo hipotético, expresado en millones de pesos nominales. No representa a un cliente de TAXSolutions. La empresa inicia la semana 1 con 2 millones disponibles. Prevé cobrar 5 y pagar 6: terminaría con 1. En la semana 2 espera cobrar 4 y pagar 4, por lo que conservaría ese saldo. En la semana 3 proyecta cobros por 4 y pagos por 3: cerraría con 2.

    EscenarioSemana 1Semana 2Semana 3
    Saldo final previsto112
    Saldo final con 2 M desplazados a la semana 3−1−12
    En millones de pesos nominales. Ejemplo hipotético; no representa a un cliente de TAXSolutions.

    El cobro total de las tres semanas sigue siendo 13 millones, pero aparece un faltante de 1 millón durante las dos primeras. El saldo negativo representa una necesidad pendiente de resolver, no un descubierto bancario autorizado.

    El punto que agrega el semáforo: si esos 2 millones correspondían a un cliente ámbar, el desplazamiento no era una sorpresa, era un dato conocido. Proyectado desde el principio en la semana 3, el faltante aparece con dos semanas de anticipación y todavía hay margen para actuar. Proyectado en la semana 1 porque «vence ahí», el faltante aparece el viernes que hay que pagar sueldos.

    La proyección permite discutir alternativas antes del vencimiento: confirmar un cobro parcial, acordar un nuevo calendario con proveedores o revisar desembolsos postergables. Cualquier financiamiento debe evaluarse por disponibilidad, costo y devolución. Si se considera un descuento por pronto pago, corresponde calcular su efecto sobre el margen y compararlo con las alternativas; cobrar antes no justifica cualquier descuento.

    Convertir todo esto en una rutina

    Proponemos una revisión semanal entre administración, ventas y quien decide los pagos. Se comparan cobros y pagos reales con los previstos, se explican diferencias, se actualizan los colores que cambiaron y se agrega una semana al horizonte. Los pendientes comerciales deben tener responsable y fecha; las decisiones de caja, un importe y un compromiso verificable.

    Para empezar, alcanza con responder tres preguntas concretas: ¿qué cobro es indispensable para cubrir el próximo vencimiento?, ¿qué cambia si llega dos semanas después?, ¿qué acción podemos acordar hoy? El valor de la herramienta depende de actualizar esas respuestas y actuar antes de que el calendario imponga la urgencia.

    Cómo lo implementamos en TAXSolutions

    Esta metodología es la que aplicamos en nuestro servicio de gestión de caja y cartera. No entregamos un informe: dejamos instalado un proceso que la empresa puede operar, con nuestro acompañamiento en la revisión semanal.

    EtapaPlazo estimadoEntregable
    1. DiagnósticoSemana 1Mapa de cuentas de caja conciliado, cartera abierta depurada y días promedio de cobro reales del negocio
    2. DiseñoSemanas 2 y 3Política de crédito escrita, matriz de scoring calibrada con el historial propio y reglas de acción por color
    3. Puesta en marchaSemana 4Proyección móvil de trece semanas cargada, tablero de semáforo y agenda de revisión definida con responsables
    4. AcompañamientoMensualParticipación en la revisión semanal, análisis de desvíos y recalibración trimestral del scoring

    Trabajamos con la información que la empresa ya genera y automatizamos la carga donde el sistema lo permite, para que la rutina semanal sea de minutos y no de horas. El objetivo no es agregar un reporte más: es que la conversación sobre la caja pase de ocurrir el día del problema a ocurrir tres semanas antes.

    ¿Su empresa vende a plazo?

    Ofrecemos una revisión inicial sin cargo: relevamos la cartera abierta, calculamos los días promedio de cobro reales y mostramos cómo quedaría la proyección de las próximas cuatro semanas. Con eso alcanza para saber si hay un faltante en formación.

    Fuentes

    1. Fundación Observatorio PyME. Informe de coyuntura PyME industrial 2T26, páginas 22 y 28. Publicación 18/08/2026. Informe original. Confianza: media en la señal, baja en el valor puntual.
    2. BDC. 4 key steps to plan your cash flow in the coming year. Sección sobre proyección móvil de trece semanas. Sin fecha editorial visible verificada; consulta 08/09/2026.
    3. BDC. How to use a cash flow planner to manage your working capital. Lectura focalizada de planificación de entradas y salidas. Sin fecha editorial visible verificada; consulta 08/09/2026.
    4. AgentCollect. Accounts Receivable Best Practices: 15 Rules Top CFOs Follow. Actualización marzo 2026. Cita secundaria de un estudio de prácticas de pago B2B 2025; no verificamos la fuente primaria. Confianza: media.
    5. GM3s ERP Software. Cuentas por Cobrar: Conoce nuestro Semáforo de Crédito. 21/08/2025. Fuente de proveedor de software; se toma la lógica conceptual verde/amarillo/rojo, no la recomendación de producto. Confianza: media.
    6. Xpertius. Monta tu propio scoring de clientes: el semáforo de riesgo en una hoja de cálculo. 04/08/2026. Base de la matriz de seis variables y de los cortes de puntaje; adaptada por TAXSolutions al contexto argentino (variable 3 reformulada como situación fiscal y formal). Confianza: media.
    7. Emagia. Accounts Receivable Days Sales Outstanding. Actualización 18/11/2025. Definición y fórmula del indicador de días promedio de cobro. Confianza: alta en la definición.
    8. Marsof. Gestión de cuentas a cobrar para pymes. Umbral de concentración por cliente. Referencia del mercado español; el umbral es orientativo, no una norma. Confianza: baja a media.
    9. Beancount.io. The 13-Week Rolling Cash Flow Forecast: A Direct-Method Guide for Small Businesses. Publicado 09/05/2026, actualizado 10/08/2026. Fundamento del horizonte de trece semanas y del mecanismo móvil. Confianza: media.

    Procedimiento, tablas de acción por color, ejemplo numérico y esquema de implementación: elaboración propia de TAXSolutions para este contenido. N/D: no disponemos de datos específicos del NEA sobre plazos de cobro ni de benchmarks locales de días promedio de cobro por sector. Este contenido es material informativo general y no constituye asesoramiento profesional para un caso particular.

  • RIMI: Régimen de Incentivo para Medianas Inversiones | Guía Completa

    RIMI: Régimen de Incentivo para Medianas Inversiones | Guía Completa

    En esta sección se evalúa un supuesto de construcción de un bien mueble proyectada de USD 350.000.