
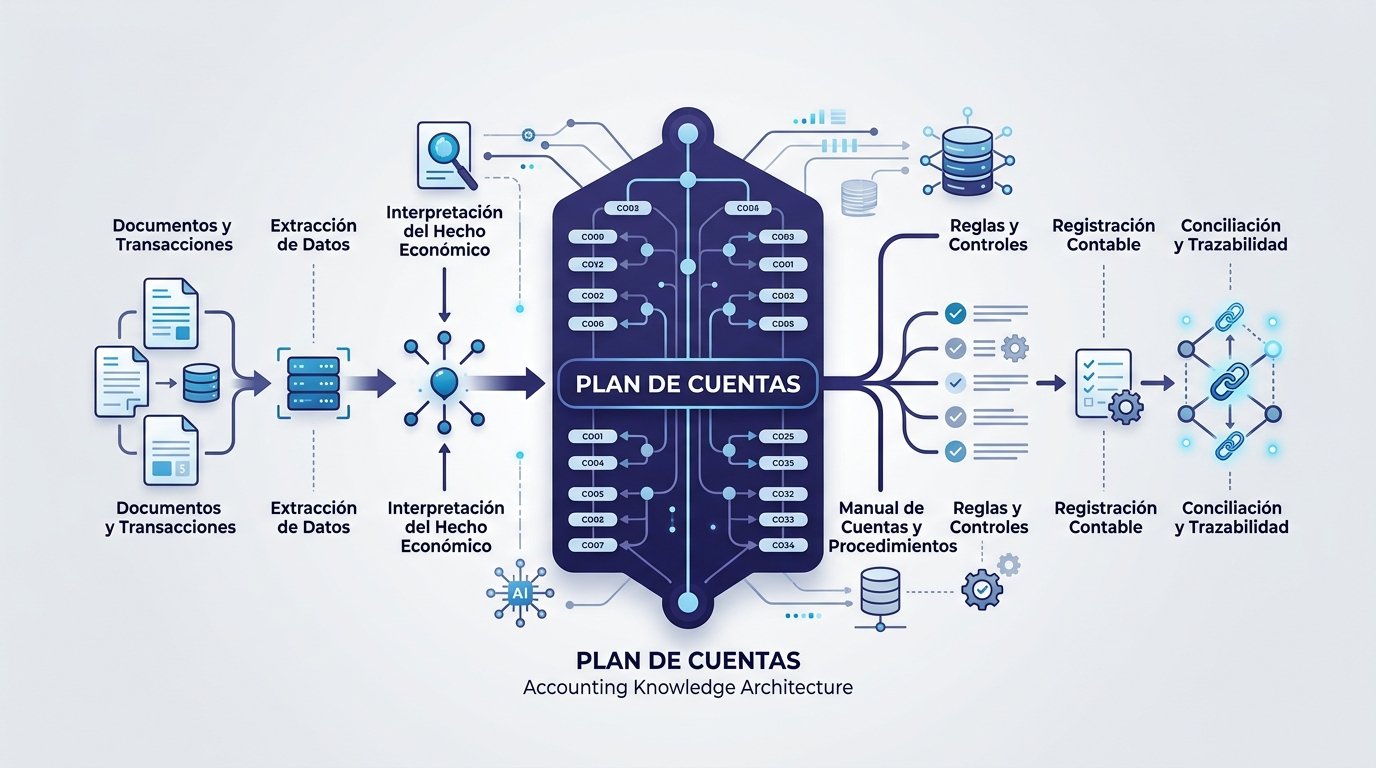
La inteligencia artificial puede automatizar cada vez más tareas contables, pero no puede resolver correctamente aquello que la organización nunca definió. Un plan de cuentas bien diseñado, un manual de cuentas y procedimientos formalizados pueden convertirse en la infraestructura de conocimiento necesaria para automatizar la contabilidad con mayor control, trazabilidad y criterio profesional.
La automatización contable no comienza con la inteligencia artificial. Comienza con la estructuración del conocimiento contable que la tecnología deberá utilizar.
La inteligencia artificial está ampliando rápidamente las posibilidades de automatización de los procesos administrativos y contables. Hoy existen tecnologías capaces de extraer información de documentos, reconocer campos de una factura, relacionar datos con proveedores, aplicar validaciones, detectar inconsistencias y asistir en la clasificación de transacciones.
Sin embargo, existe una cuestión previa que suele recibir menos atención:
La pregunta es especialmente relevante para estudios contables, empresas y PyMEs que comienzan a incorporar inteligencia artificial a sus procesos.
La automatización no comienza con la IA. Comienza mucho antes: con la estructuración del conocimiento contable.
Un plan de cuentas correctamente diseñado, acompañado por un manual de cuentas y por procedimientos contables formalizados, puede constituir la base sobre la cual construir sistemas capaces de interpretar operaciones, proponer imputaciones, aplicar controles, identificar excepciones y mantener trazabilidad sobre las decisiones adoptadas.
La inteligencia artificial no elimina la necesidad de estructurar previamente la lógica contable. Por el contrario, cuanto mayor sea el nivel de automatización pretendido, mayor será la necesidad de contar con reglas, definiciones, controles y procedimientos claramente establecidos.
Esta idea encuentra un antecedente particularmente interesante en la doctrina contable tradicional.
Mucho antes de la aparición de los actuales sistemas de inteligencia artificial, Enrique Fowler Newton planteaba que el plan de cuentas debía concebirse como una herramienta integrante del sistema de información contable y no como un fin en sí mismo. Su diseño debía responder a las actividades de la entidad, sus necesidades de información, sus políticas contables, sus controles y las características de los sistemas utilizados para procesar la información.
Leída desde la realidad tecnológica actual, esa concepción adquiere una nueva dimensión.
El problema no es solamente automatizar: es definir qué debe automatizarse
Cuando se habla de inteligencia artificial aplicada a la contabilidad, es frecuente concentrar la discusión en las capacidades de la tecnología:
- lectura automática de documentos;
- extracción de datos;
- clasificación de información;
- conciliaciones;
- detección de inconsistencias;
- procesamiento de grandes volúmenes de información;
- asistencia en la preparación de registraciones.
Pero existe una diferencia fundamental entre extraer información y tomar una decisión contable.
Un documento puede contener fecha, proveedor, CUIT, importe, impuestos, descripción, moneda y condiciones de pago. La tecnología puede reconocer esos datos.
Pero esos datos no determinan necesariamente, por sí mismos:
- qué hecho económico ocurrió;
- cuándo corresponde reconocerlo;
- qué cuenta debe utilizarse;
- qué atributos deben acompañar la imputación;
- qué política contable resulta aplicable;
- qué controles deben ejecutarse;
- qué documentación debe conservarse;
- qué situaciones requieren intervención profesional.
La automatización contable necesita, por lo tanto, dos componentes diferentes.
Por un lado, tecnologías capaces de interpretar información.
Por otro, una estructura capaz de establecer qué significa contablemente esa información y qué debe hacerse con ella.
Es en este segundo componente donde los planes de cuentas y los manuales adquieren una importancia estratégica.
Fowler Newton y una idea que adquiere nueva relevancia
En Planes de cuentas y manuales de procedimientos contables, Enrique Fowler Newton sostiene que el plan de cuentas forma parte del sistema de información contable y que su diseño debe responder a las características concretas de cada organización.
Entre los elementos que deben considerarse aparecen:
- las actividades desarrolladas;
- las necesidades de información para la gestión;
- los centros de responsabilidad;
- las necesidades de determinación de costos;
- las normas y políticas contables;
- los requerimientos de organismos gubernamentales;
- el grado de centralización del procesamiento;
- los medios utilizados para procesar la información;
- las características y limitaciones del software;
- las exigencias legales aplicables.
El autor también advierte contra la utilización mecánica de planes de cuentas pertenecientes a otras organizaciones.
El plan debe responder a la realidad económica e informativa de la entidad y reunir determinadas cualidades:
Cualidades de un plan de cuentas
- Racionalidad.
- Univocidad.
- Integridad.
- Sistematicidad.
- Claridad.
- Practicidad.
- Flexibilidad.
- Eficiencia.
Estas características fueron formuladas dentro de la teoría tradicional de los sistemas contables. Sin embargo, pueden reinterpretarse perfectamente desde las necesidades actuales de automatización.
Del plan de cuentas tradicional a los requisitos de un sistema automatizado
Racionalidad
La estructura contable debe responder a reglas lógicas.
Para automatizar, esto significa que las categorías utilizadas por el sistema deben tener una justificación económica y contable reconocible.
Una IA puede identificar patrones históricos. Pero si esos patrones provienen de imputaciones inconsistentes, la automatización puede reproducir esa inconsistencia a mayor escala.
Univocidad
Fowler Newton plantea que cada cuenta debe representar un único objeto y que cada objeto debería estar representado por una única cuenta.
La importancia de este principio aumenta considerablemente cuando intervienen sistemas automatizados.
Si dos cuentas representan prácticamente lo mismo, o una misma denominación se utiliza con significados diferentes, el sistema deberá resolver una ambigüedad que la propia organización no resolvió previamente.
La automatización necesita reducir esas zonas grises.
Integridad
El plan debe contener los elementos necesarios para cumplir su propósito.
Desde la perspectiva de la automatización, esto implica contemplar no solamente las operaciones habituales, sino también los mecanismos necesarios para tratar situaciones pendientes, excepciones, controles y operaciones que todavía no pueden recibir una imputación definitiva.
Sistematicidad
Las cuentas y sus agrupamientos deben organizarse de manera coherente.
Esta característica resulta especialmente importante cuando los sistemas necesitan comprender relaciones jerárquicas.
Una estructura sistemática permite que la información pueda agregarse, validarse y analizarse de manera consistente.
Claridad
Las denominaciones y definiciones deben ser comprensibles para quienes utilizan el sistema.
Con inteligencia artificial, la claridad deja de ser solamente una cuestión de facilidad de uso. También se convierte en una cuestión de calidad semántica.
Cuanto más precisa sea la definición de una cuenta, menor será el espacio de interpretación necesario para decidir si una operación pertenece o no a ella.
Practicidad
El sistema debe poder utilizarse razonablemente.
Un diseño teóricamente perfecto pero imposible de mantener termina generando procedimientos paralelos, excepciones informales y decisiones no documentadas.
La automatización necesita estructuras suficientemente rigurosas, pero también operables.
Flexibilidad
El plan debe permitir incorporar modificaciones cuando cambian las circunstancias.
Esta característica resulta particularmente importante en sistemas automatizados porque cambian las actividades, las regulaciones, las políticas contables, los sistemas, las fuentes de información y los procesos internos.
Por eso, la automatización requiere también mecanismos de actualización y control de versiones.
Eficiencia
Más cuentas no significan necesariamente mejor información.
Fowler Newton advierte sobre la apertura de cuentas cuya segregación no aporta información útil para la toma de decisiones, el cumplimiento normativo o el control.
Esta observación resulta especialmente relevante para la inteligencia artificial: un plan excesivamente granular puede aumentar innecesariamente la cantidad de categorías entre las cuales debe decidir un sistema.
El plan de cuentas puede convertirse en una taxonomía contable
Tradicionalmente, el plan de cuentas suele visualizarse como una lista jerarquizada de códigos y denominaciones.
En un sistema moderno puede cumplir una función mucho más amplia.
Fowler Newton dedica especial atención a la codificación y establece un requisito fundamental: a cada cuenta, grupo o atributo debe corresponderle un único código y a cada código una única cuenta, grupo o atributo.
Esta lógica resulta plenamente compatible con los sistemas digitales.
El código puede funcionar como un identificador estable al cual asociar:
- denominación;
- definición;
- naturaleza;
- jerarquía;
- rubro de exposición;
- cuentas relacionadas;
- atributos;
- reglas;
- controles;
- políticas;
- vigencia.
La lógica de las taxonomías digitales utilizadas para información financiera confirma la importancia de estructurar semánticamente la información.
La IFRS Accounting Taxonomy, por ejemplo, permite representar información financiera mediante elementos estructurados que pueden ser procesados digitalmente y actualizados conforme evolucionan las normas y prácticas de información financiera.
El concepto es importante porque permite comprender que el plan de cuentas puede dejar de ser simplemente una lista utilizada para registrar asientos.
Puede convertirse en una estructura semántica sobre la cual operen otros sistemas.
Cuenta, atributo y dimensión analítica no deberían confundirse
Uno de los aportes particularmente relevantes de Fowler Newton para los sistemas actuales es la utilización de atributos.
Cuando el software lo permite, determinada información puede asociarse a los movimientos contables mediante atributos en lugar de multiplicar innecesariamente las cuentas.
Esta distinción resulta fundamental para automatizar.
No toda característica de una operación debería convertirse en una cuenta.
| Elemento | Función |
|---|---|
| Cuenta | Representa la naturaleza económica del hecho. |
| Atributo | Agrega información analítica al movimiento. |
| Cuenta auxiliar | Identifica objetos individuales cuando resulta necesario. |
| Centro de responsabilidad | Permite analizar la información desde la estructura organizacional. |
| Dimensión fiscal o regulatoria | Permite atender necesidades específicas de información sin alterar necesariamente la naturaleza contable de la operación. |
Esta separación reduce la complejidad del plan y permite construir modelos de información más flexibles.
El manual de cuentas como diccionario semántico
El plan de cuentas responde principalmente a una pregunta:
¿Qué categorías existen?
Pero para automatizar necesitamos responder otra:
¿Qué significa exactamente cada categoría?
Ahí aparece el manual de cuentas.
Una denominación puede resultar suficiente para un profesional que conoce profundamente la organización, pero insuficiente para un sistema automatizado.
El conocimiento que durante años permaneció en la experiencia de quienes realizan las imputaciones debe comenzar a explicitarse.
Un manual preparado para un entorno automatizado debería permitir identificar, como mínimo:
- qué representa la cuenta;
- qué operaciones pueden registrarse;
- qué operaciones no deberían registrarse;
- cuándo se debita;
- cuándo se acredita;
- qué documentación respalda la operación;
- qué atributos deben informarse;
- qué cuentas suelen actuar como contrapartida;
- qué controles deben ejecutarse;
- qué situaciones requieren revisión.
El manual deja de ser solamente documentación administrativa. Puede convertirse en un diccionario semántico de la contabilidad de la organización.
El manual de procedimientos como representación de decisiones y controles
El manual de cuentas explica el significado.
El manual de procedimientos explica el proceso.
El ejemplo de manual desarrollado por Fowler Newton resulta particularmente ilustrativo porque no se limita al catálogo de cuentas.
Incluye políticas contables, reglas relacionadas con modificaciones, utilización de cuentas auxiliares, registros complementarios y mecanismos de control sobre modificaciones realizadas en los sistemas.
En un entorno de automatización, el procedimiento debería permitir identificar:
- origen de la información;
- responsable;
- validaciones;
- reglas aplicables;
- autorizaciones;
- excepciones;
- evidencia;
- controles posteriores;
- tratamiento de errores.
Esto permite transformar conocimiento que muchas veces permanece implícito en un proceso explícito y verificable.
Del manual escrito al conocimiento estructurado
El siguiente paso consiste en transformar la documentación tradicional en información que pueda ser utilizada por sistemas.
Una posible estructura para cada cuenta podría contener:
Ficha estructurada de una cuenta
- Código.
- Denominación.
- Definición.
- Propósito.
- Operaciones admitidas.
- Operaciones excluidas.
- Reglas de débito.
- Reglas de crédito.
- Documentación fuente.
- Contrapartidas habituales.
- Atributos obligatorios.
- Política contable relacionada.
- Validaciones.
- Conciliaciones asociadas.
- Tratamiento de excepciones.
- Nivel de autorización.
- Evidencia requerida.
- Responsable de la definición.
- Fecha de vigencia.
- Historial de modificaciones.
Esta estructura constituye una propuesta de diseño derivada de los principios analizados y no una clasificación formulada expresamente por Fowler Newton.
Su utilidad consiste en convertir documentación narrativa en conocimiento susceptible de ser consultado, validado y versionado.
La IA no debería ser el único componente de la automatización contable
Otro error frecuente consiste en imaginar la automatización contable como un único modelo de inteligencia artificial que recibe documentos y produce asientos.
Una arquitectura más robusta combina diferentes tecnologías.
Captura
OCR y procesamiento inteligente de documentos permiten transformar información no estructurada en datos utilizables.
Interpretación
Sistemas de clasificación y modelos de lenguaje pueden asistir en la identificación del contenido y del hecho económico.
Conocimiento
Planes, manuales, políticas y datos maestros proporcionan el contexto contable necesario.
Control
Motores de reglas, ERP, validaciones y controles determinísticos verifican condiciones que pueden definirse de manera precisa.
La documentación oficial de Microsoft sobre procesamiento de facturas muestra precisamente una combinación de extracción de información, asociación con datos maestros, reglas, validaciones, niveles de confianza, revisión y posterior transferencia al sistema financiero.
No todo lo que puede resolverse mediante inteligencia artificial debería resolverse mediante inteligencia artificial.
Cuando una condición puede expresarse mediante una regla exacta, probablemente resulte preferible utilizar una regla determinística.
La IA resulta especialmente útil cuando existe información no estructurada, lenguaje natural, documentos heterogéneos o necesidad de clasificación.
Las reglas tradicionales continúan siendo especialmente útiles cuando existe una condición precisa que debe cumplirse.
Una arquitectura conceptual para automatizar la contabilidad
El proceso puede representarse conceptualmente de la siguiente manera:
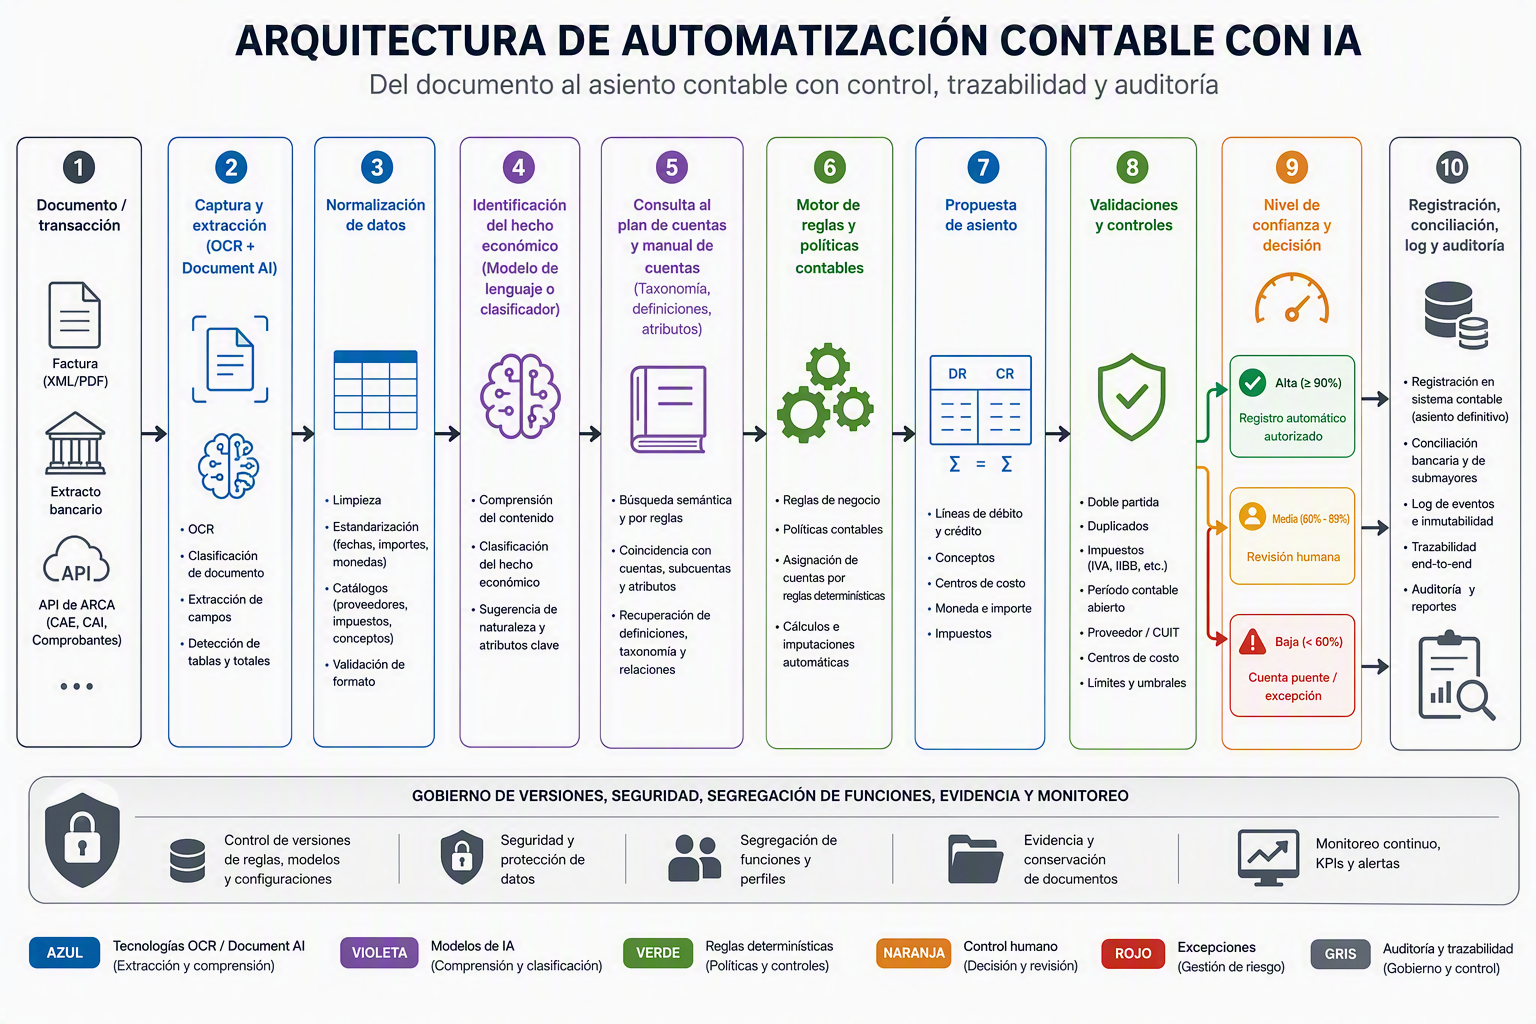
La importancia de esta arquitectura radica en que separa funciones.
La importancia de esta arquitectura radica en que separa funciones.
El nivel de confianza no reemplaza al control contable
Los sistemas actuales de procesamiento documental pueden utilizar niveles de confianza para determinar cuándo un dato reconocido requiere revisión.
Microsoft documenta, por ejemplo, la utilización de umbrales de confianza y mecanismos de revisión en procesos de captura de facturas.
Pero existe una distinción importante:
Un sistema puede tener un alto nivel de confianza respecto de la lectura de un importe, una fecha o una identificación y, sin embargo, seguir siendo necesario determinar la naturaleza económica de la operación y su tratamiento contable.
Por eso, los niveles de confianza deben formar parte del sistema de control, pero no sustituirlo.
Las cuentas de movimiento adquieren una nueva utilidad
Fowler Newton dedica especial atención a las cuentas de movimiento o cuentas puente.
Estas cuentas permiten registrar temporalmente operaciones que posteriormente deben compensarse o imputarse correctamente.
También pueden utilizarse para controles cruzados entre información proveniente de diferentes sectores o aplicaciones.
En sistemas automatizados, esta lógica conserva plena vigencia.
Una operación que no puede clasificarse con suficiente seguridad no necesariamente debe ser rechazada ni imputada arbitrariamente.
Puede ingresar a un circuito de excepción.
Una excepción debería conservar
- identificación de la operación;
- motivo de la excepción;
- responsable;
- fecha;
- evidencia;
- resolución;
- control posterior.
La cuenta transitoria no debería convertirse en un depósito permanente de operaciones que el sistema no pudo resolver.
Automatizar exige gobernar las excepciones
Los procesos contables contienen operaciones repetitivas, pero también excepciones.
Y las excepciones son precisamente uno de los puntos donde aumenta el riesgo de una automatización mal diseñada.
La FACPCE identifica como especialmente susceptibles de automatización las actividades repetitivas, transaccionales, basadas en reglas, intensivas en datos y susceptibles de estandarización.
También advierte sobre la importancia de la estructura y la integridad de los datos, porque automatizar sobre información incorrecta puede amplificar los problemas existentes.
Automatizar
Pueden avanzar mediante reglas previamente aprobadas.
Revisar
Deben ingresar a un circuito de validación o excepción.
La automatización madura no intenta eliminar las excepciones. Las identifica y administra.
RAG y los manuales como base de conocimiento
Los actuales sistemas de recuperación aumentada por generación, conocidos como RAG, permiten recuperar información desde una base documental y proporcionarla como contexto a un modelo de lenguaje.
Microsoft describe RAG como una arquitectura mediante la cual se recupera contenido relevante desde una fuente de conocimiento para utilizarlo como contexto en la generación de respuestas.
Esto abre una posibilidad interesante para los manuales contables.
Un sistema podría consultar:
- la definición de una cuenta;
- la política aplicable;
- el procedimiento;
- el tratamiento de una excepción;
- la documentación requerida;
- la versión vigente.
Por eso, RAG puede resultar útil como mecanismo de consulta y contextualización, pero las condiciones críticas deberían complementarse con controles y reglas verificables.
El gobierno de versiones pasa a ser parte del sistema contable
Fowler Newton señala que el plan debe revisarse cuando cambian los elementos considerados para su preparación.
En el ejemplo de manual incluido en la obra también contempla la modificación de políticas contables y la identificación de la fecha desde la cual comienza a aplicarse una nueva política.
En un entorno automatizado, esta cuestión adquiere todavía mayor importancia.
No solamente debe conocerse qué regla existe hoy.
También debería poder determinarse qué regla estaba vigente cuando se procesó determinada operación.
Elementos que pueden requerir control de versiones
- plan de cuentas;
- manual de cuentas;
- políticas contables;
- procedimientos;
- reglas;
- configuraciones;
- integraciones;
- modelos utilizados.
La trazabilidad deja de limitarse al asiento.
También debe alcanzar al conocimiento utilizado para producirlo.
Trazabilidad: poder reconstruir por qué se tomó una decisión
Una automatización contable confiable debería permitir reconstruir el camino seguido por una operación.
Idealmente debería poder conocerse:
- cuál fue el documento original;
- qué información se extrajo;
- qué datos fueron normalizados;
- qué clasificación se propuso;
- qué definición o política se consultó;
- qué regla se aplicó;
- qué validaciones se ejecutaron;
- qué excepción se detectó;
- quién intervino;
- qué registración terminó realizándose.
Esta trazabilidad resulta especialmente importante cuando intervienen modelos probabilísticos.
El National Institute of Standards and Technology (NIST) recomienda, dentro de su marco de gestión de riesgos para inteligencia artificial generativa, documentar sistemas, versiones, supervisión humana, evaluaciones y mecanismos de monitoreo y contingencia.
COSO, por su parte, ha analizado la aplicación del control interno a sistemas de IA generativa, destacando la necesidad de gobernanza, evaluación de riesgos, actividades de control, información y monitoreo.
Seguridad, privacidad y segregación de funciones
La automatización contable procesa información particularmente sensible:
- proveedores;
- clientes;
- cuentas bancarias;
- operaciones;
- impuestos;
- remuneraciones;
- contratos;
- información financiera.
Por eso, la arquitectura no puede evaluarse solamente desde la eficiencia.
También debe considerar:
- permisos;
- confidencialidad;
- segregación de funciones;
- protección de datos;
- registro de modificaciones;
- acceso a configuraciones;
- conservación de evidencia.
La Agencia de Acceso a la Información Pública de Argentina recomienda, para sistemas de inteligencia artificial, considerar evaluaciones de impacto, seguridad, explicabilidad y el ciclo de vida completo de los sistemas.
La automatización contable debe integrarse, por lo tanto, al sistema general de control interno de la organización.
El juicio profesional no desaparece: cambia de lugar
La automatización puede reducir considerablemente el tiempo dedicado a tareas mecánicas.
Pero eso no significa que desaparezca el juicio profesional.
En realidad, puede producirse un desplazamiento.
El profesional deja progresivamente de intervenir en cada operación rutinaria y pasa a concentrarse en:
- diseñar reglas;
- definir políticas;
- resolver excepciones;
- revisar resultados;
- analizar inconsistencias;
- evaluar riesgos;
- actualizar procedimientos;
- supervisar el sistema.
La FACPCE reconoce que la incorporación de nuevas tecnologías puede modificar la forma de ejecutar procedimientos sin eliminar la necesidad de juicio profesional.
Cómo preparar una contabilidad para automatizarla con IA
Antes de seleccionar herramientas, conviene trabajar sobre la estructura contable.
Revisar el plan de cuentas
Identificar duplicaciones, cuentas ambiguas, cuentas sin utilización, granularidad innecesaria e inconsistencias jerárquicas.
Separar cuentas de atributos
Determinar qué información representa naturaleza económica y qué información corresponde a dimensiones analíticas.
Construir el manual de cuentas
Definir claramente el significado y utilización de las cuentas relevantes.
Documentar procedimientos
Transformar conocimiento tácito en reglas y procesos explícitos.
Identificar datos maestros
Determinar las fuentes autorizadas para proveedores, clientes, impuestos, centros, monedas y demás dimensiones relevantes.
Identificar controles
Separar controles preventivos, validaciones automáticas, conciliaciones, revisiones y autorizaciones.
Definir excepciones
Establecer qué situaciones no deben resolverse automáticamente.
Establecer trazabilidad
Determinar qué evidencia debe conservarse para reconstruir cada decisión.
Versionar el conocimiento
Controlar modificaciones del plan, manuales, políticas y reglas.
Recién entonces automatizar
Implementar tecnología sobre una estructura previamente comprendida, documentada y controlada.
Una nueva lectura de los manuales contables
Durante años, los manuales de cuentas y procedimientos pudieron ser considerados documentación administrativa necesaria pero secundaria.
La inteligencia artificial obliga a reconsiderar esa visión.
En un sistema tradicional, una definición incompleta podía ser compensada por la experiencia de quien realizaba la imputación.
En un sistema automatizado, esa experiencia debe transformarse progresivamente en conocimiento explícito.
Los manuales pueden convertirse en la representación formal del conocimiento contable de la organización.
| Componente | Función dentro de la automatización |
|---|---|
| Plan de cuentas | Define las categorías y sus relaciones. |
| Manual de cuentas | Define el significado de cada categoría. |
| Manual de procedimientos | Define cómo se toman y controlan las decisiones. |
| Políticas contables | Establecen los criterios aplicables. |
| Controles | Determinan qué debe verificarse. |
| Excepciones | Determinan cuándo debe detenerse o escalarse la automatización. |
| Trazabilidad | Permite reconstruir qué ocurrió y por qué. |
La inteligencia artificial puede operar dentro de ese marco, pero no debería reemplazarlo.
La paradoja de la inteligencia artificial aplicada a la contabilidad
Existe una paradoja interesante.
Podría suponerse que cuanto más inteligente sea la tecnología, menos estructura necesitará la organización.
En contabilidad puede ocurrir exactamente lo contrario.
Cuanto mayor sea la autonomía que pretendamos otorgar a los sistemas, más importante será definir:
- qué pueden hacer;
- qué información pueden utilizar;
- qué reglas deben respetar;
- qué controles deben superar;
- qué decisiones requieren intervención humana;
- cómo se documentan sus resultados.
La IA puede reducir la necesidad de instrucciones rígidas para interpretar información no estructurada.
Pero no elimina la necesidad de gobernar el proceso contable.
Conclusiones
La incorporación de inteligencia artificial a la contabilidad no vuelve obsoletos al plan de cuentas ni a los manuales.
Los principios desarrollados por Fowler Newton —racionalidad, univocidad, integridad, sistematicidad, claridad, practicidad, flexibilidad y eficiencia— mantienen plena vigencia y pueden reinterpretarse como requisitos para construir sistemas contables capaces de interactuar con tecnologías de automatización.
El plan de cuentas puede evolucionar desde una lista de códigos hacia una taxonomía contable estructurada.
El manual de cuentas puede transformarse en un diccionario semántico.
El manual de procedimientos puede convertirse en una representación formal de procesos, decisiones, controles y excepciones.
Y ese conjunto puede constituir una capa de conocimiento sobre la cual operen sistemas de extracción documental, motores de reglas, herramientas analíticas y modelos de inteligencia artificial.
Pero existe una condición fundamental:
La tecnología puede extraer información, identificar patrones, recuperar conocimiento y formular propuestas.
La organización continúa siendo responsable de definir:
- las políticas;
- las reglas;
- los controles;
- las excepciones;
- las autorizaciones;
- la evidencia;
- la supervisión.
Por eso, probablemente la pregunta correcta no sea:
¿Cómo hacemos para que la IA contabilice?
La pregunta debería ser:
Si la respuesta es negativa, el primer proyecto de automatización quizá no debería ser implementar inteligencia artificial.
Debería ser ordenar la contabilidad para que pueda ser automatizada.
¿Tu estudio o empresa está preparado para automatizar la contabilidad?
En TAXS entendemos que la implementación de inteligencia artificial en procesos contables no debería comenzar por la elección de una herramienta.
El punto de partida debería ser comprender y estructurar el sistema contable sobre el cual esa tecnología va a operar.
Podemos acompañar a estudios contables, empresas y PyMEs en la revisión y racionalización del plan de cuentas, el diseño de manuales, la documentación de procedimientos, la identificación de reglas susceptibles de automatización, la definición de controles y excepciones y el diseño de una arquitectura preparada para incorporar inteligencia artificial.
El objetivo no es automatizar por automatizar.
Es construir procesos contables más estructurados, controlables, trazables y preparados para aprovechar responsablemente las nuevas tecnologías.
Si tu estudio o empresa está evaluando automatizar procesos contables con inteligencia artificial, podemos ayudarte a preparar primero la estructura necesaria para hacerlo de manera ordenada y confiable.
Fuentes y bibliografía
-
Fowler Newton, Enrique.
Planes de cuentas y manuales de procedimientos contables.
Capítulos sobre clases de cuentas, preparación del plan de cuentas, codificación y ejemplo de manual de procedimientos contables. -
Federación Argentina de Consejos Profesionales de Ciencias Económicas — FACPCE / CENCyA.
Informe N.º 25: Aplicación de nuevas tecnologías en el trabajo del auditor.
https://www.facpce.org.ar/wp-content/uploads/2022/03/INFORME_No_25.pdf
-
National Institute of Standards and Technology — NIST.
Artificial Intelligence Risk Management Framework: Generative Artificial Intelligence Profile — NIST AI 600-1.
https://doi.org/10.6028/NIST.AI.600-1
-
Committee of Sponsoring Organizations of the Treadway Commission — COSO.
Achieving Effective Internal Control Over Generative AI.
https://www.coso.org/generative-ai
-
IFRS Foundation.
IFRS Accounting Taxonomy.
https://www.ifrs.org/issued-standards/ifrs-taxonomy/
-
Microsoft Learn.
Documentación sobre captura, revisión y validación de facturas en Dynamics 365 Finance.
https://learn.microsoft.com/en-us/dynamics365/finance/accounts-payable/config-invoice-capture
-
Microsoft Learn.
Retrieval-augmented generation in Azure AI Search.
https://learn.microsoft.com/en-us/azure/search/retrieval-augmented-generation-overview
-
Agencia de Acceso a la Información Pública — AAIP.
Guía para el uso responsable de la inteligencia artificial.
https://www.argentina.gob.ar/noticias/guia-de-la-aaip-para-usar-la-inteligencia-artificial-de-manera-responsable