Categoría: Data & Insights

  • ¿Es necesario ordenar, normalizar y automatizar antes de implementar IA?

    ¿Es necesario ordenar, normalizar y automatizar antes de implementar IA?

    ¿Es necesario ordenar, normalizar y automatizar antes de implementar IA?

    Una investigación periodística y guía práctica para empresas | Julio di Nubila | Tax Solutions | Septiembre de 2026

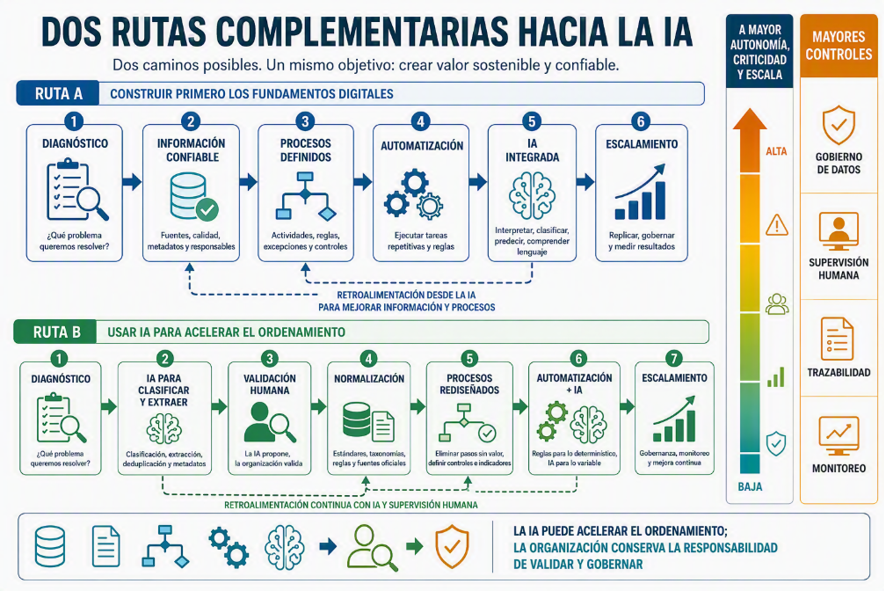
    Dos rutas complementarias hacia la IA. Elaboración propia a partir de la evidencia analizada. Visual generado con Microsoft Copilot.

    Resumen ejecutivo

    La expansión de la inteligencia artificial empresarial está ocurriendo antes de que muchas organizaciones hayan resuelto problemas básicos de información, procesos e integración. Esto no impide experimentar con IA, pero condiciona la capacidad de convertir usos individuales o pilotos aislados en operaciones confiables y escalables.

    Tesis central

    La transformación digital no es una barrera de entrada absoluta para usar IA. Sí se vuelve una base progresivamente más necesaria cuando aumentan la autonomía, la criticidad y la escala de la solución.

    La relación tampoco es lineal. La IA puede colaborar desde el comienzo en la clasificación documental, la extracción de datos, la detección de duplicados, la sugerencia de metadatos y el descubrimiento preliminar de procesos. En ese segundo camino, la tecnología no reemplaza el gobierno: propone; la organización valida, normaliza y decide.

    Hallazgos principales

    • Usar IA no equivale a integrarla organizacionalmente. La adopción individual puede comenzar con muy poca transformación previa; la operación crítica exige datos, procesos, controles y responsabilidades.
    • La encuesta argentina sobre PyMEs muestra una adopción relevante, pero mayormente experimental y con baja institucionalización.
    • La infraestructura digital previa se asocia con la adopción de IA, aunque esa asociación no demuestra causalidad.
    • Ordenar información significa mucho más que mover archivos: requiere fuentes autoritativas, definiciones, metadatos, responsables, permisos y reglas de calidad.
    • La IA puede acelerar el ordenamiento, pero necesita criterios de referencia y validación humana.
    • La decisión debe tomarse por caso de uso y riesgo, no mediante una regla universal aplicable a toda la empresa.

    1. La pregunta empresarial

    La inteligencia artificial redujo drásticamente las barreras de entrada. Una persona puede utilizar hoy asistentes generativos para redactar, resumir, clasificar, comparar o analizar información sin que la empresa haya desarrollado un modelo propio ni completado un programa formal de transformación digital.

    Esta facilidad produce una tensión: la IA entra en organizaciones donde todavía conviven sistemas de gestión, planillas, correos, carpetas personales, documentos duplicados y procedimientos sostenidos por conocimiento tácito. La pregunta relevante no es si esa empresa puede usar IA, porque, en la práctica, ya puede hacerlo, sino qué condiciones necesita para convertir ese uso en una capacidad confiable.

    La pregunta correcta no es “¿la empresa está preparada para IA?”, sino “¿qué nivel de preparación requiere este caso de uso?”

    La respuesta depende del alcance. Resumir una reunión, sugerir etiquetas o preparar un borrador exige una base distinta de la necesaria para emitir documentación crítica, autorizar pagos o intervenir en decisiones regulatorias. A mayor autonomía, impacto y dificultad de reversión, mayores deben ser la calidad de la información, la formalización del proceso, la trazabilidad y la supervisión.

    2. Adopción no es madurez

    2.1 América Latina: utilización intensa, integración desigual

    La CEPAL estimó que América Latina y el Caribe concentraba el 14% de las visitas mundiales a soluciones web de IA frente al 11% de los usuarios globales de Internet. El indicador se construyó con tráfico a unos 260 sitios de 18 países y excluye implementaciones empresariales cerradas; por lo tanto, describe utilización de soluciones web, no adopción empresarial.

    El ILIA 2025 evalúa la preparación, adopción y gobernanza de la IA en 19 países mediante más de 100 subindicadores agrupados en factores habilitantes; investigación, desarrollo y adopción; y gobernanza. Su aporte principal es mostrar que la capacidad de aprovechar IA no depende de una sola tecnología, sino de un ecosistema de conectividad, talento, inversión, innovación e instituciones.

    2.2 Argentina: usar IA no significa integrarla

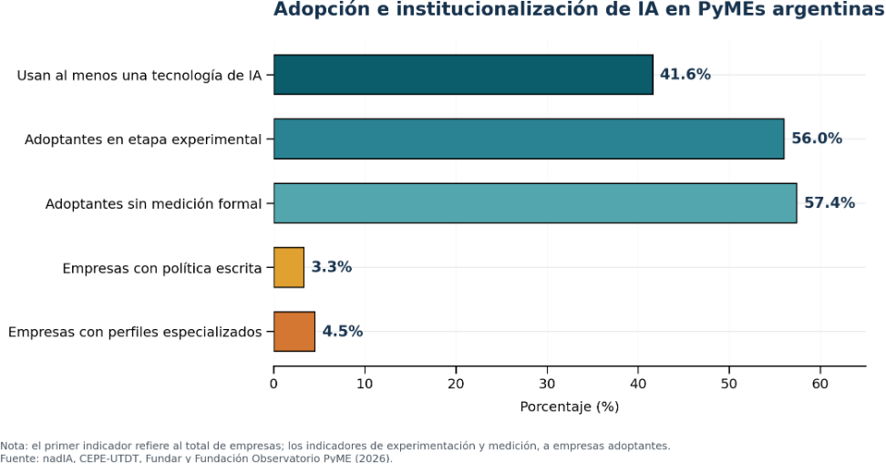
    La encuesta nacional de nadIA relevó 402 PyMEs manufactureras y de software de 10 a 249 ocupados durante noviembre y diciembre de 2025, mediante muestreo probabilístico estratificado. El 41,6% declaró utilizar al menos una tecnología de IA. Sin embargo, entre las adoptantes, 56% permanecía en etapa experimental y 57,4% no medía formalmente los resultados. Solo 3,3% tenía una política escrita y 4,5% había incorporado perfiles especializados.
    Adopción e institucionalización de inteligencia artificial en PyMEs argentinas
    Adopción e institucionalización de IA en PyMEs argentinas. Los denominadores varían según el indicador.

    La diferencia es central: un trabajador puede obtener mejoras individuales con una herramienta generativa sin que la organización haya integrado fuentes, modificado procesos, definido responsables, administrado permisos o creado indicadores. La integración empresarial comienza cuando la IA deja de ser una herramienta aislada y pasa a formar parte de un flujo gobernado.

    2.3 La base digital se asocia con la adopción

    La misma encuesta encontró asociaciones positivas entre adopción de IA y tecnologías digitales previas, entre ellas nube, comunicación interna, comercio electrónico, herramientas de diseño y sistemas ERP. La relación fue estadísticamente significativa, pero transversal: no permite afirmar que adoptar un ERP o migrar a la nube cause por sí mismo mejores resultados con IA.

    Este resultado es compatible con la literatura sobre preparación organizacional. Jöhnk, Weißert y Wyrtki identifican activos, capacidades y compromiso organizacional como dimensiones de preparación para adoptar IA. El marco no propone un requisito tecnológico único ni una secuencia universal; describe una combinación de condiciones que la organización debe desarrollar.
    Distribución de madurez digital en el autodiagnóstico de PyMEs
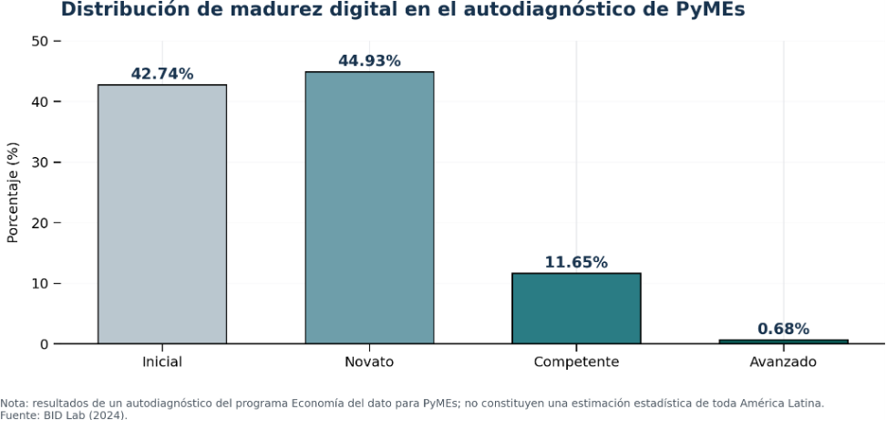
    Madurez digital en el autodiagnóstico del programa Economía del dato para PyMEs. No representa estadísticamente a todas las empresas de la región.

    3. Por qué importa el orden previo

    3.1 Saber dónde está la información

    La primera dificultad no es la ausencia de datos, sino su dispersión. Sistemas, hojas de cálculo, correos, PDFs y carpetas personales pueden contener versiones incompatibles de una misma realidad. Una empresa puede convivir con esa ambigüedad porque sus empleados conocen atajos informales; una automatización no dispone de ese contexto si no fue incorporado explícitamente.

    3.2 Ordenar no es crear carpetas

    Una arquitectura de información útil debe identificar fuentes autoritativas, responsables, vigencia, permisos, identificadores, relaciones y reglas de conservación. Su objetivo no es que todo esté en un único repositorio, sino que cada dato relevante sea localizable, interpretable, trazable y gobernable.

    Los diagnósticos del BID Lab sobre economía del dato destacan brechas de estandarización, interoperabilidad, calidad y medición en PyMEs latinoamericanas. En el autodiagnóstico reportado, 42,74% de las evaluaciones quedó en nivel inicial, 44,93% en novato, 11,65% en competente y 0,68% en avanzado. Estos resultados describen a quienes utilizaron la herramienta y no deben generalizarse como un censo regional.

    3.3 Normalizar el significado

    La calidad técnica no resuelve por sí sola la calidad semántica. “Cliente activo” puede significar una compra reciente para ventas, una cuenta abierta para administración, un saldo pendiente para cobranzas o un contacto disponible para marketing. La IA puede encontrar esas definiciones, pero no debería elegir por sí sola cuál gobierna una decisión. Esa definición corresponde a la organización.

    3.4 Convertir conocimiento tácito en proceso

    En muchas empresas, el procedimiento real vive en frases como “si ocurre esto, consultá a María” o “con este proveedor se hace distinto”. Para automatizar, ese conocimiento debe transformarse en actividades, decisiones, reglas, responsables, excepciones, controles, salidas e indicadores.

    3.5 Automatizar sin comprender

    La automatización robótica resulta especialmente apta para tareas de alto volumen, repetitivas, basadas en reglas y con oportunidades de estandarización. También requiere datos íntegros y una visión de transformación que no se limite a instalar una herramienta.

    Advertencia: la formulación prudente no es que automatizar un proceso defectuoso siempre lo empeora, sino que automatizar sin comprender objetivos, variantes y excepciones puede reproducir y escalar sus defectos. La tecnología aumenta velocidad y repetibilidad; por eso también puede aumentar la propagación de una regla incorrecta.

    3.6 Medir antes y después

    Sin línea de base, una empresa puede demostrar que implementó IA, pero no que generó valor. Antes del piloto deberían medirse, según el caso, tiempo de ciclo, costo, errores, retrabajo, volumen, excepciones e intervención humana. Después se comparan los mismos indicadores y se evalúan efectos no deseados.

    La evidencia global de McKinsey asocia el rediseño de workflows, la definición de indicadores, el liderazgo y los mecanismos de retroalimentación con una mayor creación de valor reportada. Se trata de una encuesta y no de una prueba causal, pero refuerza el carácter organizacional del escalamiento de IA.

    4. La IA también puede ayudar a ordenar

    La secuencia tradicional, ordenar, normalizar, automatizar e incorporar IA, sigue siendo útil, pero no es la única. Cuando existen grandes volúmenes de información no estructurada, la IA puede reducir el trabajo inicial de descubrimiento.

    4.1 Qué puede aportar

    Clasificación

    Clasificación preliminar de documentos y sugerencia de metadatos y categorías.

    Extracción

    Extracción de fechas, importes, entidades y referencias.

    Calidad

    Detección de registros similares o posibles duplicados.

    Descubrimiento

    Resumen de procedimientos, comparación de versiones e identificación preliminar de patrones, excepciones y relaciones.

    4.2 El límite: necesita criterios externos

    La IA puede sugerir que dos documentos se refieren al mismo contrato o que cinco nombres representan una categoría común. No puede convertir esa sugerencia en una regla empresarial definitiva sin contrastarla con una fuente autorizada, una taxonomía o el juicio de quienes gobiernan el proceso.

    IA → propuesta → validación humana → regla organizacional → automatización

    Los marcos de gestión de riesgos de IA colocan la gobernanza, la medición y el monitoreo dentro del ciclo de vida del sistema. NIST organiza estas funciones alrededor de Govern, Map, Measure y Manage. ISO/IEC 42001, por su parte, establece requisitos para un sistema de gestión de IA con responsabilidades y mejora continua.

    5. Dos rutas complementarias

    Ruta A
    Fundamentos primero
    Diagnosticar, ordenar, comprender, automatizar e incorporar IA.
    Ruta B
    IA para ordenar
    Clasificar, extraer, validar, normalizar y luego integrar.

    Ruta A: construir primero los fundamentos digitales

    La organización diagnostica el problema, define fuentes y responsables, comprende el proceso, automatiza reglas estables e incorpora IA allí donde la interpretación, el lenguaje o la predicción justifican su uso. Es la ruta más prudente para procesos financieros, contables, fiscales, regulatorios, de pagos, autorización y cumplimiento.

    Ruta B: utilizar IA para acelerar el ordenamiento

    La organización delimita un conjunto de información, emplea IA para clasificar o extraer, valida los resultados, crea estándares y fuentes oficiales, rediseña el proceso y recién entonces integra automatización e IA. Es especialmente útil cuando el cuello de botella inicial está en miles de documentos, correos o registros no estructurados.

    La variable decisiva: riesgo

    Riesgo Ejemplos Condiciones mínimas
    Bajo Borradores, resúmenes, etiquetas preliminares Revisión del usuario y protección básica de datos
    Medio Extracción, conciliaciones, análisis documental Datos confiables, validación humana, registro y monitoreo
    Alto Pagos, decisiones financieras, fiscales o regulatorias Gobernanza formal, trazabilidad, segregación, pruebas y supervisión
    Ejemplo de proporcionalidad entre riesgo y controles. Síntesis metodológica propia.

    6. Casos empresariales

    6.1 SKEMA, Colombia

    Datos y flujo comercial

    El caso incluido por BID Lab documenta depuración de bases, documentación del flujo comercial, parametrización de Business Intelligence y un piloto posterior. El informe comunicó una reducción aproximada del 20% en el tiempo dedicado a construir y ajustar informes. Debe interpretarse como caso de transformación basada en datos, no como prueba independiente del retorno de IA.

    6.2 SUMAR, Argentina

    Conocimiento y control

    En el caso publicado, parte del conocimiento del cierre de facturación estaba concentrado en la persona que realizaba la tarea. La implementación requirió documentar reglas y excepciones, incorporar un agente y conservar control humano. La empresa declaró que un ciclo de aproximadamente 24 horas pasó a validarse en minutos y estimó unas 300 horas anuales liberadas. Son resultados declarados por la organización y no una medición auditada.

    6.3 Venturino, Argentina

    Reglas y excepciones

    La conciliación involucraba 28 bancos y requirió incorporar progresivamente reglas, excepciones, validaciones y supervisión humana. La empresa informó una reducción aproximada de 20 a 5 días y una disminución cercana al 10% de errores. También aquí se trata de resultados declarados y no verificados mediante auditoría independiente.

    7. Guía práctica de madurez

    La siguiente guía es una síntesis metodológica propia basada en dimensiones recurrentes de madurez digital, gestión de datos, procesos, automatización, IA y gobernanza. No pretende ser un estándar universal ni supone que todas las organizaciones deban avanzar de manera idéntica.

    Etapa Pregunta central Resultado esperado
    0. Diagnóstico ¿Qué problema queremos resolver? Caso de negocio, alcance y línea de base
    1. Información ¿La información es suficiente y confiable? Fuentes, definiciones, estructura y responsables
    2. Procesos ¿Cómo funciona realmente? Flujo, reglas, excepciones, controles e indicadores
    3. Automatización ¿Qué puede resolverse mediante reglas? Workflow determinístico y tratamiento de errores
    4. IA ¿Dónde se necesita interpretación o predicción? Caso de IA probado y supervisado
    5. Escalamiento ¿Puede gobernarse y mantenerse? Monitoreo, seguridad, roles, costos y mejora continua
    Guía de madurez para adopción empresarial de IA. Elaboración propia.

    Señales de que se están saltando etapas

    • El proyecto comienza con “queremos IA” pero no existe un problema definido.
    • Se quiere construir un asistente documental sin saber qué documentos están vigentes.
    • Cada persona ejecuta el proceso de manera diferente y las excepciones no están registradas.
    • No existe propietario del proceso ni responsable del dato.
    • No se conocen tiempos, errores, costos o volumen antes de implementar.
    • El éxito se mide por licencias o usuarios, no por resultados.

    8. Plan de trabajo A: ordenar antes de implementar IA

    1

    Diagnóstico

    Inventariar sistemas, archivos, datos, procesos, responsables, automatizaciones, problemas y riesgos.

    Entregable: mapa de situación actual y caso de negocio.

    2

    Arquitectura de información

    Definir fuentes oficiales, nomenclaturas, metadatos, identificadores, permisos, responsables y conservación.

    Entregable: información localizable, interpretable y gobernable.

    3

    Procesos

    Documentar AS-IS y diseñar TO-BE; identificar actividades, decisiones, excepciones, controles e indicadores.

    Entregable: proceso comprendido y mejorado.

    4

    Automatización

    Separar tareas determinísticas de tareas variables y automatizar primero reglas estables.

    Entregable: workflow controlado y trazable.

    5

    IA

    Priorizar oportunidades por valor, viabilidad y riesgo.

    Entregable: caso de uso delimitado con criterios de evaluación.

    6

    Piloto

    Medir tiempo, costo, errores, volumen, excepciones e intervención humana antes y después.

    Entregable: evidencia para continuar, corregir o detener.

    7

    Escalamiento

    Integrar seguridad, permisos, monitoreo, capacitación, mantenimiento y gestión del cambio.

    Entregable: capacidad empresarial sostenible.

    9. Plan de trabajo B: utilizar IA para ordenar

    1

    Delimitar

    Elegir una biblioteca, un proceso, un área o una tipología documental. No comenzar con toda la empresa.

    2

    Descubrimiento asistido

    Usar IA para inventariar, clasificar, extraer, resumir, detectar duplicados, identificar entidades y sugerir categorías.

    3

    Validación humana

    Revisar categorías, definiciones, relaciones, vigencia y excepciones. La IA propone; la organización decide.

    4

    Normalización

    Convertir decisiones validadas en taxonomías, metadatos, catálogos, nomenclaturas, reglas, fuentes oficiales y responsables.

    5

    Descubrimiento de procesos

    Analizar registros y documentos para proponer actividades, decisiones, participantes, excepciones y cuellos de botella.

    6

    Rediseño

    Eliminar pasos sin valor, duplicaciones, controles redundantes, transferencias y cargas repetidas.

    7

    Automatización + IA

    Aplicar reglas a lo determinístico e IA a la interpretación, clasificación, lenguaje o predicción.

    8

    Gobernanza

    Definir responsabilidades, permisos, supervisión, trazabilidad, métricas, monitoreo, incidentes y mantenimiento.

    10. Conclusión

    La transformación digital previa no es una condición absoluta para comenzar a utilizar inteligencia artificial. La expansión de herramientas accesibles demuestra que una organización puede experimentar mucho antes de haber ordenado toda su información o formalizado todos sus procesos.

    Pero comenzar no es lo mismo que integrar, y adoptar no es lo mismo que escalar. Cuando la IA pasa de asistir a ejecutar, y de producir borradores a intervenir en operaciones críticas, aumenta la necesidad de datos confiables, procesos comprendidos, controles, responsables, trazabilidad y gobierno.

    Al mismo tiempo, exigir una transformación perfecta antes de experimentar puede convertirse en una barrera innecesaria. La IA puede acelerar la clasificación documental, la extracción, la deduplicación y el descubrimiento preliminar. El criterio es utilizarla primero allí donde el error sea revisable y donde exista una persona capaz de validar el resultado.

    La IA puede ayudar a ordenar el desorden. Lo que no puede hacer responsablemente es gobernar un desorden que la propia organización todavía no comprende.

    La pregunta empresarial decisiva ya no es simplemente cómo implementar IA. Es qué debe ordenarse, qué puede automatizarse mediante reglas, qué conviene delegar a la inteligencia artificial y qué debe permanecer bajo criterio humano.

    Transformación digital e inteligencia artificial

    ¿Tu empresa necesita ordenar, automatizar o incorporar IA?

    En Tax Solutions ayudamos a analizar procesos, organizar información y definir casos de uso concretos, con una mirada orientada al control, la trazabilidad y la generación de valor.

    El punto de partida no es comprar una herramienta. Es identificar el problema correcto y diseñar una solución que pueda sostenerse.

    Bibliografía

    1. Avenburg, A., Santolaria, M., Vezzato, J. M. e Ibarra, I. (2026). Encuesta nacional sobre adopción de IA en pequeñas y medianas empresas de la Argentina. nadIA, Fundar y CEPE Di Tella.
    2. Banco Interamericano de Desarrollo. (2024). Economía del dato para PyMEs: Claves para impulsar los negocios en la era digital. BID Lab.
    3. Comisión Económica para América Latina y el Caribe. (2025). Uso de soluciones de IA en América Latina y el Caribe 2025. Observatorio de Desarrollo Digital.
    4. Comisión Económica para América Latina y el Caribe y Centro Nacional de Inteligencia Artificial. (2025). Índice Latinoamericano de Inteligencia Artificial 2025. Naciones Unidas.
    5. Federación Argentina de Consejos Profesionales de Ciencias Económicas. (2021). Aplicación de nuevas tecnologías en el trabajo del auditor, Informe N.º 25.
    6. International Organization for Standardization. (2023). ISO/IEC 42001:2023 Information technology, Artificial intelligence, Management system.
    7. Jöhnk, J., Weißert, M. y Wyrtki, K. (2021). Ready or not, AI comes: An interview study of organizational AI readiness factors. Business & Information Systems Engineering, 63, 5-20.
    8. McKinsey & Company. (2025). The state of AI: How organizations are rewiring to capture value. QuantumBlack, AI by McKinsey.
    9. National Institute of Standards and Technology. (2023). Artificial Intelligence Risk Management Framework 1.0. U.S. Department of Commerce.
    10. iProfesional. (2026). Tres casos de empresas argentinas que utilizan agentes de IA y ahorran días de trabajo.
  • Cuando los datos empiezan a responder preguntas

    Cuando los datos empiezan a responder preguntas

    La inteligencia empresarial conversacional permite consultar información financiera, contable, tributaria y operativa utilizando lenguaje natural. Pero obtener respuestas confiables exige mucho más que incorporar inteligencia artificial.

    El cambio que está comenzando

    Durante años, las empresas accedieron a su información mediante balances, planillas, reportes y tableros de control. La próxima evolución no consiste solamente en visualizar mejor los datos, sino en poder formular preguntas y recibir respuestas construidas sobre la información real de la organización.

    Las empresas han invertido enormes esfuerzos en registrar operaciones, almacenar información y construir indicadores. Sin embargo, muchas organizaciones continúan enfrentando el mismo problema: tienen más datos que nunca, pero siguen encontrando dificultades para convertirlos en decisiones.

    La información suele estar distribuida entre sistemas de gestión, hojas de cálculo, bancos, plataformas comerciales, aplicaciones operativas, sistemas contables, correos electrónicos y repositorios documentales. Cada fuente muestra una parte de la realidad, pero pocas veces ofrece una visión completa del negocio.

    En este contexto, la inteligencia artificial generativa introduce una posibilidad diferente: consultar la información empresarial mediante lenguaje natural. En lugar de recorrer múltiples reportes para localizar un dato, una persona puede expresar directamente qué necesita saber.

    El cambio no consiste solamente en acceder más rápido a la información.

    Consiste en pasar de buscar datos a formular preguntas sobre el negocio.

    El problema ya no es la falta de información

    Una empresa puede contar con cientos de indicadores y aun así no poder responder rápidamente las preguntas que realmente importan.

    Rentabilidad

    ¿Qué clientes producen ventas relevantes, pero generan un margen insuficiente después de considerar descuentos, logística, financiación y esfuerzo administrativo?

    Capital de trabajo

    ¿Qué líneas de negocio requieren más recursos financieros de los que generan y cómo afecta esa situación al flujo de fondos?

    Gestión tributaria

    ¿Cómo evolucionó la carga tributaria efectiva y qué decisiones comerciales u operativas explican sus principales variaciones?

    Riesgo financiero

    ¿Qué cambios en cobranzas, pagos, inventarios o costes anticipan una posible tensión de liquidez?

    La dificultad no está necesariamente en que los datos no existan. Con frecuencia, el verdadero problema es que se encuentran fragmentados, utilizan criterios diferentes o no fueron organizados para responder preguntas empresariales.

    Por eso, conversar con los datos no debe entenderse como una función aislada de inteligencia artificial. Es el resultado visible de un proceso anterior de integración, definición, modelado y gobierno de la información.

    Qué significa realmente conversar con los datos

    Conversar con los datos significa formular consultas utilizando el lenguaje habitual de la organización, sin depender necesariamente de conocimientos técnicos sobre bases de datos, fórmulas o lenguajes de consulta.

    Un gerente podría preguntar cuáles fueron los productos con mayor margen durante el último trimestre. Un responsable financiero podría consultar cómo evolucionó el plazo promedio de cobranza. Un director podría solicitar una comparación entre el resultado operativo y el presupuesto. Un responsable tributario podría analizar la evolución de la carga fiscal sobre los ingresos.

    La plataforma interpreta la consulta, identifica las métricas y dimensiones relevantes, aplica los filtros solicitados y presenta el resultado como una explicación, una tabla, un indicador o una visualización.

    Ejemplos de preguntas empresariales

    • ¿Cómo evolucionó el margen operativo real una vez considerado el efecto de la inflación?
    • ¿Qué clientes aumentaron sus compras, pero redujeron su contribución marginal?
    • ¿Qué productos presentan una rotación insuficiente en relación con el capital invertido?
    • ¿Cómo varió nuestra carga tributaria efectiva respecto del mismo período anterior?
    • ¿Qué sucursales presentan mayores desvíos entre ventas, gastos y presupuesto?
    • ¿Cuánto efectivo necesitaremos durante los próximos noventa días bajo distintos supuestos?
    • ¿Qué obligaciones fiscales tendrán mayor impacto sobre el flujo de caja del próximo mes?
    • ¿Qué indicadores muestran un deterioro antes de que ese efecto aparezca en los estados contables?

    No todas estas preguntas tienen el mismo nivel de complejidad. Algunas pueden responderse directamente mediante indicadores existentes. Otras requieren nuevos cálculos, modelos predictivos, supuestos explícitos o análisis profesional complementario.

    El modelo semántico: la estructura que da significado a los datos

    La inteligencia artificial no comprende el negocio únicamente porque pueda interpretar una pregunta escrita en lenguaje natural. Para responder correctamente necesita una estructura que relacione las palabras utilizadas por las personas con los datos, los indicadores y las reglas de cálculo de la organización.

    Esa estructura es el modelo semántico.

    El modelo semántico conecta las fuentes técnicas con el lenguaje empresarial. Define qué se entiende por venta neta, margen bruto, resultado operativo, cliente activo, deuda vencida, coste financiero, carga tributaria o capital de trabajo.

    También establece cómo se relacionan clientes, comprobantes, productos, sucursales, centros de coste, períodos, cuentas contables y operaciones bancarias. Sobre esa estructura se construyen las medidas y reglas que posteriormente utiliza la herramienta para responder.

    Datos confiables + definiciones consistentes + modelo semántico + contexto de negocio = respuestas útiles

    Si dos áreas utilizan diferentes definiciones para una misma métrica, si existen datos duplicados o si las relaciones entre las fuentes son incorrectas, la respuesta puede ser técnicamente válida y, al mismo tiempo, equivocada desde la perspectiva del negocio.

    Este punto es especialmente relevante en información financiera y tributaria. Una diferencia entre fecha de emisión, fecha de devengamiento, fecha de pago o período fiscal puede alterar por completo la interpretación de un resultado. Lo mismo sucede si no se distingue adecuadamente entre ventas facturadas, cobradas, devengadas o netas de impuestos.

    Qué puede responder y qué requiere análisis adicional

    Tipo de consulta Ejemplo Condición para responder
    Indicadores existentes ¿Cuál fue la facturación neta por sucursal? La facturación neta y las sucursales deben estar correctamente definidas y relacionadas.
    Comparaciones ¿Cómo evolucionó el margen respecto del período anterior? Debe existir un calendario consistente y una medida válida de margen.
    Clasificaciones ¿Cuáles son los cinco clientes con mayor deuda vencida? Deben estar definidos el vencimiento, el saldo pendiente y la relación con cada cliente.
    Cálculos no predefinidos ¿Cuál fue la variación interanual real de los gastos? Puede requerir cálculos adicionales, índices y criterios específicos de actualización.
    Simulaciones ¿Qué sucede con el flujo de fondos si las cobranzas se demoran quince días? Requiere variables controladas, supuestos explícitos y un modelo de escenarios.
    Explicaciones causales ¿Por qué cayó la rentabilidad? Una asociación entre variables no demuestra causalidad. Requiere análisis e interpretación complementaria.
    Predicciones ¿Cuánto venderemos el próximo año? Requiere un modelo predictivo, datos históricos suficientes y supuestos sobre el escenario futuro.
    La posibilidad de responder cada consulta depende de las fuentes disponibles, las definiciones utilizadas, la calidad del modelo y las capacidades de la solución implementada.

    Por qué muchas iniciativas de Business Intelligence no alcanzan su objetivo

    Cuando una solución de inteligencia empresarial no produce el resultado esperado, la tecnología suele recibir la primera crítica. Sin embargo, los problemas más importantes suelen encontrarse antes de la visualización o de la interfaz conversacional.

    La tecnología rara vez es el único problema

    • Datos distribuidos entre múltiples sistemas sin criterios comunes.
    • Indicadores definidos de manera diferente por cada área.
    • Información financiera, comercial y operativa desconectada.
    • Procesos manuales que modifican datos sin trazabilidad.
    • Falta de responsables sobre la calidad de cada fuente.
    • Reportes construidos sin relación directa con las decisiones que deben apoyar.
    • Modelos complejos que los usuarios no comprenden ni adoptan.
    • Ausencia de controles para validar los resultados obtenidos.

    La inteligencia artificial puede acelerar el acceso a la información, pero no corrige por sí sola problemas estructurales de integridad, consistencia o interpretación.

    Una respuesta clara y visualmente convincente no es necesariamente una respuesta correcta. Antes de utilizarla, deben verificarse las métricas, los períodos, los campos, los filtros y los supuestos considerados.

    Los dashboards no desaparecen

    La inteligencia conversacional no reemplaza automáticamente a los tableros de control. Ambos enfoques cumplen funciones diferentes y pueden complementarse.

    Dashboard Monitorizar Presenta indicadores recurrentes, comparables y previamente definidos para controlar la evolución del negocio.
    Conversación Explorar Permite formular preguntas adicionales, modificar el enfoque y profundizar aspectos no previstos en el reporte original.

    Los indicadores críticos deberían permanecer en tableros controlados, sujetos a definiciones y reglas estables. La experiencia conversacional puede actuar como una capa adicional para explorar variaciones, comparar períodos, segmentar resultados y formular consultas específicas.

    El dashboard responde preguntas conocidas y recurrentes. La conversación ayuda a explorar preguntas que aparecen mientras se analiza la información.

    Del control de resultados al direccionamiento empresarial

    Tradicionalmente, la información contable y financiera se utilizó principalmente para registrar y controlar hechos que ya habían ocurrido.

    • Cuánto vendió la empresa.
    • Cuánto gastó.
    • Qué resultado obtuvo.
    • Cuánto debe cobrar o pagar.
    • Qué obligaciones tributarias debe cumplir.
    • Cuánto se desvió respecto del presupuesto.

    Ese control continúa siendo indispensable. La diferencia es que un ecosistema de datos correctamente integrado permite utilizar la misma información para comprender relaciones, detectar señales y evaluar decisiones.

    Detectar

    Identificar desvíos, inconsistencias y cambios relevantes antes de que se conviertan en un problema material.

    Comprender

    Relacionar variables financieras, tributarias, comerciales y operativas para interpretar mejor los resultados.

    Simular

    Evaluar escenarios utilizando supuestos explícitos sobre ventas, cobranzas, costes, financiación o impuestos.

    Decidir

    Convertir información dispersa en criterios concretos para priorizar acciones y asignar recursos.

    Una aplicación directa sobre finanzas e impuestos

    La posibilidad de conversar con los datos adquiere especial importancia cuando se integran información financiera, contable, tributaria y operativa.

    Una variación de rentabilidad puede explicarse por precios, volumen, costes, financiación, inflación, impuestos o por una combinación de todos esos factores. Analizar cada dimensión en sistemas separados dificulta comprender el efecto total.

    La integración permite observar el negocio desde una perspectiva más amplia. Por ejemplo, una línea de productos puede mostrar un margen comercial positivo, pero requerir plazos de financiación extensos, una inversión elevada en inventarios y una carga tributaria que reduzca su contribución efectiva.

    Del mismo modo, una decisión comercial puede aumentar las ventas y al mismo tiempo generar mayores saldos a cobrar, anticipos impositivos, costes financieros o necesidades de capital de trabajo.

    Una mirada integrada

    El valor no surge de consultar ventas, impuestos o flujo de fondos por separado. Surge de comprender cómo esas dimensiones se relacionan y qué efecto conjunto producen sobre la empresa.

    La tecnología responde, pero la empresa debe saber qué preguntar

    La inteligencia artificial reduce barreras técnicas y facilita el acceso a la información. Sin embargo, no elimina la necesidad de criterio profesional.

    Una herramienta puede calcular una variación, clasificar clientes o comparar períodos. La interpretación de ese resultado exige conocer el modelo de negocio, el contexto económico, las reglas contables, las implicancias financieras y el marco tributario.

    También es necesario distinguir entre un dato observado, una estimación, una inferencia y una recomendación. No todas las respuestas tienen el mismo nivel de certeza ni deberían utilizarse de la misma manera.

    La tecnología puede ayudar a responder preguntas.

    La experiencia empresarial, financiera y tributaria permite formular las preguntas correctas e interpretar sus consecuencias.

    Cómo construir una experiencia confiable

    Una iniciativa de inteligencia empresarial conversacional no debería comenzar seleccionando una herramienta. El punto de partida debe ser identificar qué decisiones necesita mejorar la organización.

    Preguntas y decisiones

    Negocio

    Identificar las decisiones recurrentes, los usuarios involucrados, las preguntas críticas y la información necesaria para responderlas.

    Fuentes de información

    Datos

    Localizar la información disponible en sistemas de gestión, bases de datos, bancos, archivos, hojas de cálculo y aplicaciones operativas.

    Calidad y consistencia

    Integración

    Revisar duplicados, datos incompletos, criterios incompatibles, errores de clasificación y diferencias entre las fuentes.

    Definiciones empresariales

    Modelo

    Documentar indicadores, reglas de cálculo, relaciones, calendarios, jerarquías y términos utilizados habitualmente por la organización.

    Seguridad y gobierno

    Control

    Establecer responsables, permisos, niveles de acceso, trazabilidad y criterios para proteger información financiera, tributaria, comercial o personal.

    Validación de respuestas

    Confianza

    Probar preguntas reales, comparar resultados contra fuentes controladas y definir cuándo una respuesta puede utilizarse directamente y cuándo requiere revisión profesional.

    El enfoque de Data & Insights de Tax Solutions

    En Tax Solutions entendemos que una solución de datos no comienza con un gráfico ni termina con una respuesta generada por inteligencia artificial.

    El trabajo comienza comprendiendo qué necesita decidir la empresa, qué información posee, cómo se genera esa información y qué reglas financieras, contables, tributarias y operativas deben respetarse.

    Nuestro enfoque de Data & Insights combina conocimiento empresarial, experiencia financiera y tributaria, análisis de datos y tecnología para construir soluciones orientadas a decisiones concretas.

    • Relevamiento de necesidades de información y decisiones críticas.
    • Integración de fuentes financieras, contables, tributarias y operativas.
    • Evaluación y depuración de la calidad de los datos.
    • Definición de indicadores y reglas de negocio.
    • Construcción de modelos semánticos.
    • Diseño de dashboards y reportes de gestión.
    • Implementación de experiencias de consulta en lenguaje natural.
    • Diseño de escenarios financieros y herramientas de simulación.
    • Validación, documentación, seguridad y mejora continua.

    La inteligencia artificial es una parte de esta arquitectura, no un sustituto del conocimiento ni de los controles que necesita la organización.

    Reflexión final

    Durante años, las empresas construyeron sistemas para registrar operaciones y reportes para observar resultados. La inteligencia empresarial conversacional incorpora una nueva capa: la posibilidad de interrogar esa información utilizando el lenguaje cotidiano del negocio.

    Pero conversar con los datos no significa delegar las decisiones en una herramienta. Significa acceder con mayor facilidad a información integrada, explorar relaciones y disponer de mejores elementos para evaluar alternativas.

    El resultado dependerá de la calidad de los datos, de la coherencia de las definiciones, del diseño del modelo y del criterio con el que se interpreten las respuestas.

    Los datos no empiezan a generar valor cuando se acumulan.

    Empiezan a generar valor cuando ayudan a responder las preguntas que definen el futuro de la empresa.

    ¿Qué le preguntarías a tu empresa si pudieras conversar con todos sus datos?

    En Tax Solutions ayudamos a integrar información financiera, contable, tributaria y operativa para transformarla en un ecosistema de análisis orientado a decisiones.

    El primer paso no es incorporar más tecnología. Es identificar qué preguntas necesita responder tu organización y qué información hace falta para hacerlo con confianza.

    Fuentes consultadas

    Nota técnica: Las funcionalidades disponibles dependen de la herramienta, la licencia, la configuración, la región y la arquitectura implementada. Las respuestas generadas mediante inteligencia artificial deben validarse antes de utilizarlas en decisiones financieras, tributarias, operativas o estratégicas.