La inteligencia empresarial conversacional permite consultar información financiera, contable, tributaria y operativa utilizando lenguaje natural. Pero obtener respuestas confiables exige mucho más que incorporar inteligencia artificial.
Durante años, las empresas accedieron a su información mediante balances, planillas, reportes y tableros de control. La próxima evolución no consiste solamente en visualizar mejor los datos, sino en poder formular preguntas y recibir respuestas construidas sobre la información real de la organización.
Las empresas han invertido enormes esfuerzos en registrar operaciones, almacenar información y construir indicadores. Sin embargo, muchas organizaciones continúan enfrentando el mismo problema: tienen más datos que nunca, pero siguen encontrando dificultades para convertirlos en decisiones.
La información suele estar distribuida entre sistemas de gestión, hojas de cálculo, bancos, plataformas comerciales, aplicaciones operativas, sistemas contables, correos electrónicos y repositorios documentales. Cada fuente muestra una parte de la realidad, pero pocas veces ofrece una visión completa del negocio.
En este contexto, la inteligencia artificial generativa introduce una posibilidad diferente: consultar la información empresarial mediante lenguaje natural. En lugar de recorrer múltiples reportes para localizar un dato, una persona puede expresar directamente qué necesita saber.
El cambio no consiste solamente en acceder más rápido a la información.
Consiste en pasar de buscar datos a formular preguntas sobre el negocio.El problema ya no es la falta de información
Una empresa puede contar con cientos de indicadores y aun así no poder responder rápidamente las preguntas que realmente importan.
Rentabilidad
¿Qué clientes producen ventas relevantes, pero generan un margen insuficiente después de considerar descuentos, logística, financiación y esfuerzo administrativo?
Capital de trabajo
¿Qué líneas de negocio requieren más recursos financieros de los que generan y cómo afecta esa situación al flujo de fondos?
Gestión tributaria
¿Cómo evolucionó la carga tributaria efectiva y qué decisiones comerciales u operativas explican sus principales variaciones?
Riesgo financiero
¿Qué cambios en cobranzas, pagos, inventarios o costes anticipan una posible tensión de liquidez?
La dificultad no está necesariamente en que los datos no existan. Con frecuencia, el verdadero problema es que se encuentran fragmentados, utilizan criterios diferentes o no fueron organizados para responder preguntas empresariales.
Por eso, conversar con los datos no debe entenderse como una función aislada de inteligencia artificial. Es el resultado visible de un proceso anterior de integración, definición, modelado y gobierno de la información.
Qué significa realmente conversar con los datos
Conversar con los datos significa formular consultas utilizando el lenguaje habitual de la organización, sin depender necesariamente de conocimientos técnicos sobre bases de datos, fórmulas o lenguajes de consulta.
Un gerente podría preguntar cuáles fueron los productos con mayor margen durante el último trimestre. Un responsable financiero podría consultar cómo evolucionó el plazo promedio de cobranza. Un director podría solicitar una comparación entre el resultado operativo y el presupuesto. Un responsable tributario podría analizar la evolución de la carga fiscal sobre los ingresos.
La plataforma interpreta la consulta, identifica las métricas y dimensiones relevantes, aplica los filtros solicitados y presenta el resultado como una explicación, una tabla, un indicador o una visualización.
Ejemplos de preguntas empresariales
- ¿Cómo evolucionó el margen operativo real una vez considerado el efecto de la inflación?
- ¿Qué clientes aumentaron sus compras, pero redujeron su contribución marginal?
- ¿Qué productos presentan una rotación insuficiente en relación con el capital invertido?
- ¿Cómo varió nuestra carga tributaria efectiva respecto del mismo período anterior?
- ¿Qué sucursales presentan mayores desvíos entre ventas, gastos y presupuesto?
- ¿Cuánto efectivo necesitaremos durante los próximos noventa días bajo distintos supuestos?
- ¿Qué obligaciones fiscales tendrán mayor impacto sobre el flujo de caja del próximo mes?
- ¿Qué indicadores muestran un deterioro antes de que ese efecto aparezca en los estados contables?
No todas estas preguntas tienen el mismo nivel de complejidad. Algunas pueden responderse directamente mediante indicadores existentes. Otras requieren nuevos cálculos, modelos predictivos, supuestos explícitos o análisis profesional complementario.
El modelo semántico: la estructura que da significado a los datos
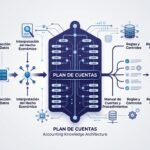
La inteligencia artificial no comprende el negocio únicamente porque pueda interpretar una pregunta escrita en lenguaje natural. Para responder correctamente necesita una estructura que relacione las palabras utilizadas por las personas con los datos, los indicadores y las reglas de cálculo de la organización.
Esa estructura es el modelo semántico.
El modelo semántico conecta las fuentes técnicas con el lenguaje empresarial. Define qué se entiende por venta neta, margen bruto, resultado operativo, cliente activo, deuda vencida, coste financiero, carga tributaria o capital de trabajo.
También establece cómo se relacionan clientes, comprobantes, productos, sucursales, centros de coste, períodos, cuentas contables y operaciones bancarias. Sobre esa estructura se construyen las medidas y reglas que posteriormente utiliza la herramienta para responder.
Si dos áreas utilizan diferentes definiciones para una misma métrica, si existen datos duplicados o si las relaciones entre las fuentes son incorrectas, la respuesta puede ser técnicamente válida y, al mismo tiempo, equivocada desde la perspectiva del negocio.
Este punto es especialmente relevante en información financiera y tributaria. Una diferencia entre fecha de emisión, fecha de devengamiento, fecha de pago o período fiscal puede alterar por completo la interpretación de un resultado. Lo mismo sucede si no se distingue adecuadamente entre ventas facturadas, cobradas, devengadas o netas de impuestos.
Qué puede responder y qué requiere análisis adicional
| Tipo de consulta | Ejemplo | Condición para responder |
|---|---|---|
| Indicadores existentes | ¿Cuál fue la facturación neta por sucursal? | La facturación neta y las sucursales deben estar correctamente definidas y relacionadas. |
| Comparaciones | ¿Cómo evolucionó el margen respecto del período anterior? | Debe existir un calendario consistente y una medida válida de margen. |
| Clasificaciones | ¿Cuáles son los cinco clientes con mayor deuda vencida? | Deben estar definidos el vencimiento, el saldo pendiente y la relación con cada cliente. |
| Cálculos no predefinidos | ¿Cuál fue la variación interanual real de los gastos? | Puede requerir cálculos adicionales, índices y criterios específicos de actualización. |
| Simulaciones | ¿Qué sucede con el flujo de fondos si las cobranzas se demoran quince días? | Requiere variables controladas, supuestos explícitos y un modelo de escenarios. |
| Explicaciones causales | ¿Por qué cayó la rentabilidad? | Una asociación entre variables no demuestra causalidad. Requiere análisis e interpretación complementaria. |
| Predicciones | ¿Cuánto venderemos el próximo año? | Requiere un modelo predictivo, datos históricos suficientes y supuestos sobre el escenario futuro. |
Por qué muchas iniciativas de Business Intelligence no alcanzan su objetivo
Cuando una solución de inteligencia empresarial no produce el resultado esperado, la tecnología suele recibir la primera crítica. Sin embargo, los problemas más importantes suelen encontrarse antes de la visualización o de la interfaz conversacional.
La tecnología rara vez es el único problema
- Datos distribuidos entre múltiples sistemas sin criterios comunes.
- Indicadores definidos de manera diferente por cada área.
- Información financiera, comercial y operativa desconectada.
- Procesos manuales que modifican datos sin trazabilidad.
- Falta de responsables sobre la calidad de cada fuente.
- Reportes construidos sin relación directa con las decisiones que deben apoyar.
- Modelos complejos que los usuarios no comprenden ni adoptan.
- Ausencia de controles para validar los resultados obtenidos.
La inteligencia artificial puede acelerar el acceso a la información, pero no corrige por sí sola problemas estructurales de integridad, consistencia o interpretación.
Una respuesta clara y visualmente convincente no es necesariamente una respuesta correcta. Antes de utilizarla, deben verificarse las métricas, los períodos, los campos, los filtros y los supuestos considerados.
Los dashboards no desaparecen
La inteligencia conversacional no reemplaza automáticamente a los tableros de control. Ambos enfoques cumplen funciones diferentes y pueden complementarse.
Los indicadores críticos deberían permanecer en tableros controlados, sujetos a definiciones y reglas estables. La experiencia conversacional puede actuar como una capa adicional para explorar variaciones, comparar períodos, segmentar resultados y formular consultas específicas.
El dashboard responde preguntas conocidas y recurrentes. La conversación ayuda a explorar preguntas que aparecen mientras se analiza la información.
Del control de resultados al direccionamiento empresarial
Tradicionalmente, la información contable y financiera se utilizó principalmente para registrar y controlar hechos que ya habían ocurrido.
- Cuánto vendió la empresa.
- Cuánto gastó.
- Qué resultado obtuvo.
- Cuánto debe cobrar o pagar.
- Qué obligaciones tributarias debe cumplir.
- Cuánto se desvió respecto del presupuesto.
Ese control continúa siendo indispensable. La diferencia es que un ecosistema de datos correctamente integrado permite utilizar la misma información para comprender relaciones, detectar señales y evaluar decisiones.
Detectar
Identificar desvíos, inconsistencias y cambios relevantes antes de que se conviertan en un problema material.
Comprender
Relacionar variables financieras, tributarias, comerciales y operativas para interpretar mejor los resultados.
Simular
Evaluar escenarios utilizando supuestos explícitos sobre ventas, cobranzas, costes, financiación o impuestos.
Decidir
Convertir información dispersa en criterios concretos para priorizar acciones y asignar recursos.
Una aplicación directa sobre finanzas e impuestos
La posibilidad de conversar con los datos adquiere especial importancia cuando se integran información financiera, contable, tributaria y operativa.
Una variación de rentabilidad puede explicarse por precios, volumen, costes, financiación, inflación, impuestos o por una combinación de todos esos factores. Analizar cada dimensión en sistemas separados dificulta comprender el efecto total.
La integración permite observar el negocio desde una perspectiva más amplia. Por ejemplo, una línea de productos puede mostrar un margen comercial positivo, pero requerir plazos de financiación extensos, una inversión elevada en inventarios y una carga tributaria que reduzca su contribución efectiva.
Del mismo modo, una decisión comercial puede aumentar las ventas y al mismo tiempo generar mayores saldos a cobrar, anticipos impositivos, costes financieros o necesidades de capital de trabajo.
El valor no surge de consultar ventas, impuestos o flujo de fondos por separado. Surge de comprender cómo esas dimensiones se relacionan y qué efecto conjunto producen sobre la empresa.
La tecnología responde, pero la empresa debe saber qué preguntar
La inteligencia artificial reduce barreras técnicas y facilita el acceso a la información. Sin embargo, no elimina la necesidad de criterio profesional.
Una herramienta puede calcular una variación, clasificar clientes o comparar períodos. La interpretación de ese resultado exige conocer el modelo de negocio, el contexto económico, las reglas contables, las implicancias financieras y el marco tributario.
También es necesario distinguir entre un dato observado, una estimación, una inferencia y una recomendación. No todas las respuestas tienen el mismo nivel de certeza ni deberían utilizarse de la misma manera.
La tecnología puede ayudar a responder preguntas.
La experiencia empresarial, financiera y tributaria permite formular las preguntas correctas e interpretar sus consecuencias.Cómo construir una experiencia confiable
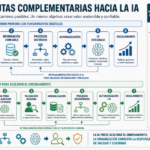
Una iniciativa de inteligencia empresarial conversacional no debería comenzar seleccionando una herramienta. El punto de partida debe ser identificar qué decisiones necesita mejorar la organización.
Preguntas y decisiones
NegocioIdentificar las decisiones recurrentes, los usuarios involucrados, las preguntas críticas y la información necesaria para responderlas.
Fuentes de información
Localizar la información disponible en sistemas de gestión, bases de datos, bancos, archivos, hojas de cálculo y aplicaciones operativas.
Calidad y consistencia
Revisar duplicados, datos incompletos, criterios incompatibles, errores de clasificación y diferencias entre las fuentes.
Definiciones empresariales
ModeloDocumentar indicadores, reglas de cálculo, relaciones, calendarios, jerarquías y términos utilizados habitualmente por la organización.
Seguridad y gobierno
ControlEstablecer responsables, permisos, niveles de acceso, trazabilidad y criterios para proteger información financiera, tributaria, comercial o personal.
Validación de respuestas
ConfianzaProbar preguntas reales, comparar resultados contra fuentes controladas y definir cuándo una respuesta puede utilizarse directamente y cuándo requiere revisión profesional.
El enfoque de Data & Insights de Tax Solutions
En Tax Solutions entendemos que una solución de datos no comienza con un gráfico ni termina con una respuesta generada por inteligencia artificial.
El trabajo comienza comprendiendo qué necesita decidir la empresa, qué información posee, cómo se genera esa información y qué reglas financieras, contables, tributarias y operativas deben respetarse.
Nuestro enfoque de Data & Insights combina conocimiento empresarial, experiencia financiera y tributaria, análisis de datos y tecnología para construir soluciones orientadas a decisiones concretas.
- Relevamiento de necesidades de información y decisiones críticas.
- Integración de fuentes financieras, contables, tributarias y operativas.
- Evaluación y depuración de la calidad de los datos.
- Definición de indicadores y reglas de negocio.
- Construcción de modelos semánticos.
- Diseño de dashboards y reportes de gestión.
- Implementación de experiencias de consulta en lenguaje natural.
- Diseño de escenarios financieros y herramientas de simulación.
- Validación, documentación, seguridad y mejora continua.
La inteligencia artificial es una parte de esta arquitectura, no un sustituto del conocimiento ni de los controles que necesita la organización.
Reflexión final
Durante años, las empresas construyeron sistemas para registrar operaciones y reportes para observar resultados. La inteligencia empresarial conversacional incorpora una nueva capa: la posibilidad de interrogar esa información utilizando el lenguaje cotidiano del negocio.
Pero conversar con los datos no significa delegar las decisiones en una herramienta. Significa acceder con mayor facilidad a información integrada, explorar relaciones y disponer de mejores elementos para evaluar alternativas.
El resultado dependerá de la calidad de los datos, de la coherencia de las definiciones, del diseño del modelo y del criterio con el que se interpreten las respuestas.
Los datos no empiezan a generar valor cuando se acumulan.
Empiezan a generar valor cuando ayudan a responder las preguntas que definen el futuro de la empresa.¿Qué le preguntarías a tu empresa si pudieras conversar con todos sus datos?
En Tax Solutions ayudamos a integrar información financiera, contable, tributaria y operativa para transformarla en un ecosistema de análisis orientado a decisiones.
El primer paso no es incorporar más tecnología. Es identificar qué preguntas necesita responder tu organización y qué información hace falta para hacerlo con confianza.
Fuentes consultadas
- Microsoft Learn: formular preguntas sobre los datos con Copilot para Power BI .
- Microsoft Learn: utilización de Copilot con modelos semánticos de Power BI .
Nota técnica: Las funcionalidades disponibles dependen de la herramienta, la licencia, la configuración, la región y la arquitectura implementada. Las respuestas generadas mediante inteligencia artificial deben validarse antes de utilizarlas en decisiones financieras, tributarias, operativas o estratégicas.